
Catch pre-market movers with AI signals.
Der Anleihenmarkt ist nicht zerstört – er sagt die Wahrheit.
Die Regierung hat die Menge ihrer eigenen Anleihen, die sie zurückkaufen möchte, einfach verdoppelt. Der Finanzminister Scott Bessent sagte gegenüber CNBC, dass er…Asymmetrische Informationen bezüglich des AnleihenmarktesDie regulären Investoren tun das nicht.
Stanley Druckenmiller, der Milliardär-Investor, der Bessent zu Beginn seiner Karriere unterstützt hat, schrieb eine Meinungskolumne, in der er den Plan als Fehler bezeichnete.Regierungen, die die Preise gegenüber den grundlegenden Faktoren verteidigen, verlieren immer.
Beide Männer könnten recht haben. Und beide verpassen das, was für dich wirklich wichtig ist.
Der eigentliche Schritt selbst
Am 19. August gab das Finanzministerium bekannt, dass es so handeln würde.Die Rückkaufsaktion wird auf 4 Milliarden Dollar pro Operation erhöht.Die Einkäufe richten sich an Anleihen, die in der nächsten Zeit fällig sind.10 bis 30 Jahre alt – ab dem 9. SeptemberUnd das gilt für den November. Das Ziel, so Bessent, ist es, einen „Markt“ für Wertpapiere zu schaffen – in diesen Bereichen, in denen der Handel eingeschränkt ist und die Renditen stark gestiegen sind.
Die Ankündigung löste sofort eine Reaktion aus. Der Zinssatz für die 30-jährigen Staatsanleihen stieg an.5,34 % – das höchste Niveau seit 2007– Die Rendite sank um 9 Prozentpunkte auf 5,19 %. Die Aktien bewegten sich stark. Der Dollar fiel.
Dann kehrte der Markt wieder zu seinem normalen Verhalten zurück. Am nächsten Tag lag das 30-jährige Zinssatz wieder bei 5,23%. Heute…Die 10-Jahresrendite liegt bei ca. 4,74%..
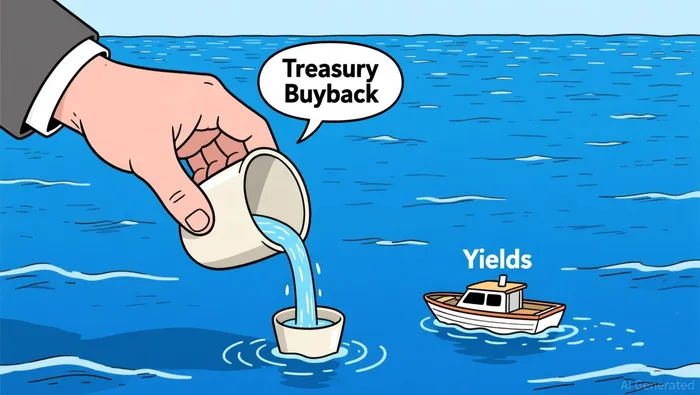
Die vorübergehende Lösung ist keine Fehlentscheidung. Es ist das richtige Ergebnis für ein Programm im Wert von 4 Milliarden Dollar, das auf dem Finanzmarkt betrieben wird – wo die gesamte ausstehende Schuld über 30 Billionen Dollar liegt. Eine einzige Rückkaufaktion entspricht etwa 0,013% des Marktes. Wenn das klingt wie das Gießen eines Bechers Wasser ins Meer, dann stimmt die Mathematik mit Ihnen überein.
Was Druckenmiller wirklich gesagt hat
Druckenmills Kolumne mit dem Titel „Lassen wir den Bondmarkt sprechen“ enthält eine Zeile, die besonders hervorgehoben werden sollte:
Der langfristige Treasury-Yield ist der wichtigste Preis auf der Welt. Er ist auch die einzige „Finanzdisziplin“, die die USA noch haben.
Er meint damit, dass der Bondmarkt die einzige Institution ist, die eine ehrliche Buchführung erzwingt. Wenn Investoren höhere Renditen verlangen, um langfristige Staatsschulden zu halten, dann erhöhen sie den Kosten für das Staatliche selbst bei der Anleihebeschaffung. Dieser Druck kann dazu führen, dass es schwieriger wird, Entscheidungen bezüglich der Ausgaben, der Steuern oder der Wirtschaftswachstumsstrategie zu treffen.
Bessents Rückkaufversuch ist ein Versuch, diesen Druck zu verringern. Dabei wird nicht die Grundstruktur der Zahlen verändert – das Defizit von 1,8 Billionen Dollar, die Staatsverschuldung von 40 Billionen Dollar, der zunehmende Termipreis – sondern die Regierung selbst wird auf die Liste der Annehmer von Anleihen gesetzt.
Das Problem ist nicht, dass die Rückkaufaktion unehrlich ist. Das Problem ist vielmehr, dass man das Symptom als die eigentliche Krankheit betrachtet. Die steigenden Renditen zeigen, dass die Zukunft teurer und unsicherer ist, als der Preis vermuten lässt. Der Kauf von ein paar Milliarden dieser Anleihen ändert nichts an der Zukunft – es ändert nur die Zahlen auf dem Bildschirm, vorübergehend.
Druckenmiller sagt es noch direkter: „Künstlich unterdrückt“[Das Signal erhöht das Risiko.
Die versteckte Variable: Termpremium
Um zu verstehen, warum das wichtig ist, muss man wissen, was eigentlich dazu führt, dass die Erträge steigen. Es ist nicht ein einziger Faktor – es handelt sich um etwas, das „Term Premium“ genannt wird.
Wenn man einen 30-jährigen Treuhandzinskredit kauft, bindet man sein Geld für drei Jahrzehnte ein. Man möchte dafür eine Entschädigung erhalten. Der Termiprem ist das zusätzliche Einkommen, das die Investoren fordern – mehr als die durchschnittlichen kurzfristigen Zinssätze in dieser Zeit. Der Termiprem steigt, wenn die Investoren denken, dass die Zukunft riskant ist – aufgrund von Inflation, Defiziten, der Verfügbarkeit von Schulden oder Unsicherheiten bezüglich der Politik der Fed.
Die Fed hat das Zielzinsniveau das ganze Jahr über bei 3,50% bis 3,75% behalten. Der Zinssatz für 2-jährige Staatsanleihen, der eng mit den kurzfristigen Erwartungen der Fed korreliert, liegt bei etwa 4,2%. Der Zinssatz für 10-jährige Staatsanleihen beträgt hingegen 4,74%, während der Zinssatz für 30-jährige Staatsanleihen kürzlich 5,34% erreicht hat.
Dieser Abstand – etwa 50 bis 110 Basispunkte über dem, was die Kurzfristzinsen implizieren – ist der Termpremium. Und er wird durch strukturelle Faktoren beeinflusst.
- Der Haushaltsdefizit erreichte in den ersten 10 Monaten des Haushaltsjahres 1,8 Billionen Dollar.
- Die Staatsverschuldung überstieg 40 Billionen Dollar.
- Unternehmenskreditnehmer, insbesondere Unternehmen im Bereich der KI-Infrastruktur, füllen den Markt mit konkurrierenden Schulden aus.
- Die ausländischen Zentralbanken, die einst große Mengen an US-Schulden aufgenommen haben, haben ihre Kaufaktivitäten reduziert.
- Die Bankenvertreter schätzen ein Finanzdefizit von 1,5 Billionen Dollar für die Haushaltsjahre 2027 und 2028 – falls das Eintreiben von Krediten weiterhin bei der aktuellen Rate erfolgt.
Keiner dieser Faktoren ändert sich – denn das Finanzministerium kauft täglich 4 Milliarden Dollar an alten Anleihen zurück. Die Rückkäufe sind lediglich eine Umordnung der Fälligkeitstermine, keine Verringerung der Gesamtverschuldung. Wie ein Analyst es ausdrückte: Der Markt sieht „mehr Signale als Substanz“.
Bessents Behauptung und warum der Markt ihm nicht glaubt
Hier wird die Geschichte noch interessanter. Auf CNBC verteidigte Bessent den Ankauf der Anleihen, indem er behauptete, dass das Finanzministerium „asymmetrische Informationen“ bezüglich des langfristigen Marktes für Anleihen besitzt – Informationen, die andere Investoren nicht haben. Er nannte jedoch nicht genau, worum es sich handelt.
Das ist eine Aussage, die wirklich bemerkenswert wäre – wenn sie von jemandem stammen würde, der nicht der aktuelle Finanzminister ist. Das Finanzamt der Regierung sagt dem Markt, dass die Kurse falsch berechnet werden – weil die Regierung etwas weiß, was der Markt nicht weiß. Dann beginnt die Regierung selbst, Anleihen zu kaufen, um das zu beweisen.
Die Kreisform ist fast elegant. Beweis dafür, dass die Regierung über bessere Informationen verfügt, ist, dass sie bereit ist, Geld auszugeben, um diese Informationen in die Praxis umzusetzen. Die Regierung ist bereit, Geld auszugeben – vermutlich, weil sie über bessere Informationen verfügt.
In der Zwischenzeit zeigt das Buyback-Programm selbst, dass die Nachfrage enorm ist. Für jeden Dollar, den das Finanzministerium in den letzten Transaktionen kaufen wollte, boten Investoren Anleihen im Wert von 11 bis 18 Dollar an. Die Verkäufer überlegen den Käufern um ein Vielfaches. Das ist kein Beweis dafür, dass der Markt falsch bewertet wird. Es zeigt vielmehr, dass der Markt bereit ist, das Risiko langfristiger Anlagen zu verkaufen – zu jeder Preisvorstellung.
Die Menge ist bereits überfüllt auf der falschen Seite.
Was die Rückkäufe durch das Finanzministerium nicht ändern, ist folgendes: Wer besitzt diese Anleihen, wer braucht sie und wer wird geschadet, wenn die Zinsen weiterhin hoch bleiben.
Die Immobilienkäufer setzen die Hypothekenzinsen auf etwa 7% oder höher an. Die kleinen Unternehmen, die ihre Kredite unter flexiblen Bedingungen refinanzieren, spüren jeden Prozentpunkt der Zinssätze. Die staatlichen und lokalen Regierungen, die ihre eigenen Schulden ausgeben, konkurrieren mit den Angeboten des Finanzministeriums. Die Federal Reserve hingegen möchte ihr Portfolio von über 4 Billionen Dollar reduzieren – sie bewegt sich daher in die entgegengesetzte Richtung als das Programm des Finanzministeriums zur Rückkaufung von Anleihen.
Druckenmiller sieht das so und behauptet, dass der Anleihenmarkt „die einzige ‚Finanzdisziplin‘ ist, die die USA noch haben“. Wenn die US-Bürokratie es schafft, die Zinsen zu senken, dann wird diese Disziplin auftauchen. Die politischen Anreize zur Bewältigung des Defizits werden schwächer. Das Darlehen fühlt sich billiger an, als es tatsächlich ist. Das Problem wird immer größer – bis es nicht mehr ignoriert werden kann.
Das ist der zweiten Ordnung zuzuordnende Mechanismus. Der erste Effekt – eine vorübergehende Abnahme der Erträge nach der Ankündigung – ist das, was jeder sieht. Der zweite Effekt – eine verringerte Marktdisziplin, die zu größeren finanziellen Problemen führt – ist derjenige, der wichtiger ist und später eintritt.
Was das für Ihr Portfolio bedeutet
Man muss keine Staatsanleihen besitzen, um das zu spüren. Die 10-Jahreszinsen sind die Referenzzinssätze, mit denen fast alles gemessen wird: Hypothekenzinsen, Unternehmenskreditkosten, die Diskontsatzwerte zur Bewertung von Aktien – sowie der Grundwert, an dem risikoreichere Vermögenswerte verglichen werden.
Wenn die Erträge steigen, weil der Termipremium zunimmt – weil Investoren mehr Entschädigung für langfristige Finanzrisiken verlangen – dann sind die Aktien unter zwei gleichzeitigen Druckfaktoren. Die zukünftigen Einnahmen werden mit einer höheren Rendite bewertet. Und die Staatsbanken selbst werden als risikofreie Alternative attraktiver, wodurch Geld aus den Aktienmärkten abfließt.
Das Gegenteil ist auch wahr. Wenn die Intervention der Staatsbank auf irgendeine Weise dazu führen würde, die Renditen dauerhaft zu senken, dann würden die Aktienunternehmen davon profitieren. Doch die Berechnungen zeigen, dass diese Situation unwahrscheinlich ist: 4 Milliarden Dollar pro Operation gegenüber einem Markt, der jährlich Billionen an Umsatz erzielt, ist keine strukturelle Lösung. Es handelt sich dabei um eine Art „Druckventil“, das nur so weit geöffnet wird, dass Panik vermieden wird – während der Druck weiterhin ansteigt.
Die plausiblerste Lösung ist die, die wir bereits gesehen haben: Die Renditen sinken auf den ersten Blick, steigen aber in der Realität wieder an. Dadurch bleiben die Aktienkurse zwischen Hoffnung und Realität hin- und hergerissen.
Die Gegeninterpretation
Das ist eine Situation, mit der man sich beschäftigen muss. Bessents Rückkaufplan ist zu klein, um funktionieren zu können. Druckenmiller hat recht: Regierungen können die Grundlagen des Marktes nicht beeinflussen. Doch der Markt betrachtet den Anleihenmarkt selbst als in Krisenlage – wie ein „Vigilante“, der die Staatsschulden angreift.
Druckenmiller nannte es etwas anderes:Eine leichte Person – die endlich angefangen hat, ihre Kehle zu reinigen.
Der Anleihenmarkt gerät nicht in Panik. Er erledigt seine Aufgabe ordentlich. Der Markt fordert von den Investoren eine höhere Bezahlung für das Risiko, das sie eigentlich eingehen müssen. In einer Welt, in der die Defizite jährlich 1,8 Billionen Dollar betragen, in der die Staatsverschuldung 40 Billionen Dollar übersteigt und in der das Finanzamt der Regierung zugibt, dass es innerhalb von zwei Jahren einen Finanzierungsdefizit von 1,5 Billionen Dollar geben wird, funktioniert der Anleihenmarkt einwandfrei.
Das ist kein Marktversagen. Es handelt sich um einen Markt, der endlich aufgehört hat, so zu tun, als wären diese Zahlen handhabbar.
Die Auswirkungen für den Investor sind einfacher, als es klingt: Die langfristigen Zinsen auf Staatsanleihen werden wahrscheinlich weiterhin anhalten – oder sogar steigen. Das liegt nicht daran, dass die Wirtschaft zerstört ist, sondern weil der Anleihemarkt der einzige Teilnehmer in der Wirtschaft ist, der die Wahrheit sagt. Das Kaufen des vorübergehenden Abfalls, der durch eine Intervention von 4 Milliarden Dollar in einem Markt von 30 Billionen Dollar entsteht, ist keine Investition. Es handelt sich dabei um eine Wette darauf, dass die Regierung die Zinsen schneller senken kann als der Defizit sie nach oben treibt.
Die historische Basisrate für diesen Wettbewerb ist nicht ermutigend. Druckenmiller tut das aus einem bestimmten Grund.

Inez Corwin ist eine Art „Contrarianin auf dem KI-Markt“ – jemand, der versucht, die Annahmen herauszufinden, die alle machen, und die Beweise, die diese Annahmen widerlegen könnten.







Kommentare
Noch keine Kommentare