
Catch pre-market movers with AI signals.
Die BOJ erhöht die Zinsen – weil die Wirtschaft nicht gut läuft.
Das ist das „mentale Modell“, das die meisten US-Investoren haben: Wenn eine Zentralbank die Zinsen erhöht, bedeutet das, dass die Wirtschaft stark ist, die Unternehmen erfolgreich sind und die Preise steigen – weil die Menschen zu viel Geld haben. Die Zinahöhen-Anhebungen sind wie ein Thermostat, der dazu dient, eine überhitzte Umgebung abkühlen zu lassen.
Die Bank von Japan wird bald wieder die Zinsen erhöhen – und die Atmosphäre ist eiskalt.
Am 17. und 18. September wird das Politikgremium der BOJ fast sicher die Referenzrate von 1% auf etwa 1,25% erhöhen. Die Märkte schätzen das voraussichtlich als…80-prozentige WahrscheinlichkeitZu diesem Ergebnis. Die BOJ könnte sogar die Geschwindigkeit erhöhen – von zwei Anstiegen pro Jahr auf vierteljährliche Anstiege.
Aber die japanische Wirtschaft boomt nicht. Sie wird von außen herausgezwickt. Fast die Hälfte der japanischen Unternehmen berichtet, dass die Zinserhöhungen bereits ihre Geschäfte beeinträchtigen. Etwa 30 Prozent sagen, dass sie bereits ihre Kapitalinvestitionen reduziert haben. Der Yen hat kürzlich einen 40-jährigen Tiefpunkt gegenüber dem Dollar erreicht.
Wenn Sie in Japan investieren – durch ETFs wie EWJ –, dann ist der Wert dieser ETFs in diesem Jahr etwa um 19 Prozent gestiegen – trotz alledem. Oder wenn Sie globale Fonds besitzen, die eine nennenswerte Beteiligung an Japan haben, dann müssen Sie verstehen, welche Auswirkungen diese Zinserhöhungen haben werden. Denn wenn der Mechanismus anders ist, sind die Investitionsfolgen ebenfalls unterschiedlich.
Legen Sie den Thermostat weg. Denken Sie an einen Vermieter.
Eine Vermieterin vermietet eine Wohnanlage. Sie bezahlt für Heizung, Strom und Reparaturen in Dollar, aber sie erhält die Miete in Yen. Der Yen hat seit Jahren kontinuierlich an Wert verloren. Jeden Monat nehmen die mit Dollar bezahlten Kosten einen größeren Anteil an den mit Yen bezahlten Einnahmen ein.
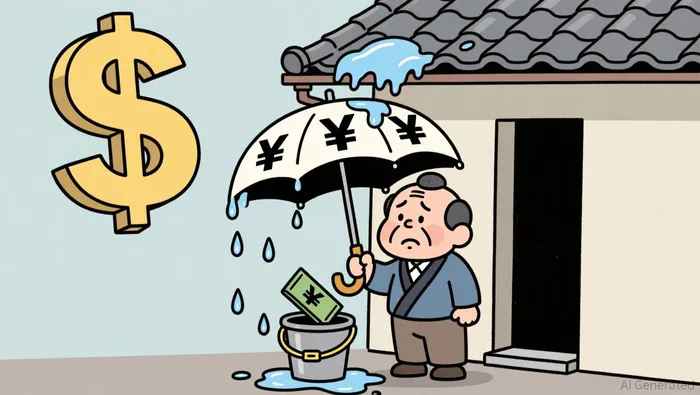
Sie könnte die Mieten erhöhen. Doch ihre Mieter sind bereits überlastet. Zu viel und zu schnell – deshalb verlassen sie das Gebäude. Das Gebäude wird leer. Die Gesamterlöse sinken weiter.
Sie könnte Geld leihen, um die Lücke zu schließen. Doch der Kostenaufwand dieser Darlehen hängt von dem Zinssatz ab, den die Zentralbank festlegt. Ein niedriger Zinssatz bedeutet günstige Darlehen – was das Problem für eine Weile verdeckt. Das Gebäude kann weiterhin betrieben werden. Niemand bemerkt die langsame Verschlechterung der Situation.
Schließlich entscheidet die Zentralbank, dass das Darlehen schon zu lange andauert hat. Sie erhöht die Zinsen. Nun wird der Unterschied zwischen Einkommen und Ausgaben noch größer. Der Vermieter hat drei schlechte Optionen: Die Mieten erhöhen – und das Risiko, Mieter zu verlieren, eingehen; oder mehr Geld leihen, aber zu höheren Kosten; oder die Instandhaltungskosten reduzieren, in der Hoffnung, dass das Gebäude nicht einstürzt.
Die Zinssenkung hat die Wohnungsnot nicht verursacht. Die Zinssenkung hat lediglich den günstigen Kredit entfernt – der ja die Situation verdeckt hatte.
Markieren Sie nun die Props.
- Die Kosten in DollarDie Energie- und Rohstoffimporte Japans: Japan importiert fast alle seine Öl-, Erdgas- und Lebensmittel. Der Konflikt mit Iran hat die Energiepreise stark erhöht. Die Großhandelsinflation in Japan ist stark gewesen.7,2 Prozent im JuliEin Rekordwert für die Drei-Jahresperiode.
- Yen-EinkommenLöhne, Binnenkonsumnachfrage und die fragile Verbraucherwirtschaft. Die tatsächliche Verbraucherinflation in Japan ist…Etwa 1,9 Prozent– Nur knapp dem 2-prozentigen Ziel der BOJ nahe.
- Der billige KreditNäherungsweise Nullzinsen – die über ein Jahrzehnt anhalteten – ermöglichten es japanischen Unternehmen und Haushalten, die höheren Importkosten zu tragen, ohne sofort alle negativen Auswirkungen zu spüren.
- Der VermieterDie japanische Wirtschaft. Unternehmen sind zwischen höheren Importkosten, die sie nicht kontrollieren können, und den einheimischen Kunden, gegen die sie Druck ausüben können, gefangen.
- Die Zentralbank erhöht die ZinssätzeDie BOJ hat die Zinssätze im Juni 2026 auf ein 31-jähriges Hoch von 1% gehoben. Sie verließ im Jahr 2024 die negative Zinspolitik und bereitet sich nun darauf vor, die Zinssätze weiter anzüichen.
Das ist keine „Demand-Pull-Inflation“ – bei dieser Art von Inflation geben die Menschen zu viel aus, und die Zentralbank muss die Situation beruhigen. Es handelt sich dabei um eine „Cost-Push-Inflation“, die durch eine schwache Währung entsteht. Das Anheizen des Heizsystems, um ein Loch im Dach zu reparieren, macht das Haus kälter.
Die BOJ weiß das. Die Sprache von Gouverneur Kazuo Ueda hat sich von „Wir werden die Zinsen erhöhen?“ zu „…“ geändert.Das Risiko des Wartens ist nicht mehr marginal.." Zumindest drei der neun Vorstandsmitglieder fordern eine schnellere Steigerung der Preise.Aber die Inflation, gegen die sie kämpfen, wird durch den Zusammenbruch des Yen verursacht – und dieser Zusammenbruch wiederum ist teilweise auf die niedrigen Zinsen in Japan zurückzuführen. Ein engeres Kreislauf ist schwieriger zu überwinden – nicht einfacher.
Betrieben Sie die Zahlen.
Im späten August lagen die Yen-Kurse bei etwa 160 Yen pro Dollar. Das ist…Rund 40 Prozent unter dem langfristigen Durchschnitt seit Mitte der 1980er Jahre.Im Juli erreichte der Wert 162,84 – ein neuer Tiefstand seit 40 Jahren.
Japan verbrachte einegeschätzte Summe: 85 Milliarden DollarIm späten Juli versuchte man, den Yen zu stützen – es handelte sich dabei um die größte zweitägige Währungsintervention seit 2011. Die USA beteiligten sich symbolisch an dieser Maßnahme. Der Yen stieg um etwa 5 Prozent an, doch anschließend fiel er wieder zurück.
Warum? Weil eine Zentralbank die Währung für einen Tag kaufen kann. Sie kann jedoch nicht das grundlegende Problem lösen, warum Investoren sie verkaufen – nämlich der enorme Unterschied bei den Zinssätzen zwischen dem Yen und dem Dollar. Das Yen bleibt somit die billigste Quelle für Finanzmittel weltweit.
In der Zwischenzeit…Umfrage von Reuters-Nikkei unter 218 japanischen Unternehmengefunden:
- 49 Prozent berichten von mindestens einem etwas negativen Einfluss durch die Anhebungen der Zinssätze.
- 32 Prozent sagen, dass die Kapitalinvestitionen bereits reduziert wurden.
- 55 Prozent halten den schwachen Yen für negativ für die Erträge – die Importkosten überwiegen die Exportvorteile.
Aber hier ist das Wichtigste für die Investoren: Viele große japanische Unternehmen haben jahrzehntelang Geld ausgegeben, um ihre Schulden abzubauen und Cashreserven aufzubauen – insbesondere in Zeiten der Deflation. Sie sind weniger anfällig für höhere Kreditkosten als die Unternehmen, die von Banklendingen für ihre Geschäfte und Wachstumspläne abhängig sind. Diejenigen Unternehmen, die leiden, sind die kleineren Unternehmen.
Deshalb ist die Reaktion des Marktes gemischt gewesen. Mitsubishi UFJ Financial Group wurde zum wertvollsten Aktienunternehmen Japans nach Marktkapitalisierung – schließlich erhöhen die höheren Zinsen die Nettogewinne. Exporteure profitieren von dem schwachen Yen, sodass ihr Einkommen im Ausland in Yen-Beträgen höher erscheint. Doch Unternehmen, die sich auf den Inlandsmarkt konzentrieren, stehen vor zwei Problemen: höhere Kosten aufgrund des schwachen Yens und höhere Kreditkosten infolge der Zinssteigerungen.
Diese Analogie hat ihre Funktion erfüllt. Hier jedoch bricht sie zusammen.
Der Einkommen eines Vermieters ist durch den Mietvertrag festgelegt. Japanische Unternehmen haben keine fixen Einnahmen. Sie können die Preise erhöhen, die Lieferketten umlegen oder Kosten senken. Viele von ihnen tun all drei Dinge gleichzeitig. Die BOJ schätzt, dass die Inflation im Haushaltsjahr 2026 bei 2,8 Prozent liegen wird – teilweise weil die Unternehmen endlich die Kosten weitergeben müssen, was sie jahrelang abgelehnt haben.
Die japanischen Unternehmen sind also keine einheitliche Gruppe. Die reich an Cash befindlichen Konzerne wie Toyota, Sony und SoftBank haben eine ganz andere Situation als die mittleren Unternehmen, die noch Bankverbindlichkeiten haben. Die Zinserhöhungen der BOJ wirken auf die gesamte Wirtschaft ein – doch den Aktienmarkt dominieren die großen Unternehmen, die besser geschützt sind.
Und die langfristige Entwicklung des Yen hängt mehr von der US-Monetärepolitik ab als von der Politik der BOJ. Die Ökonomen von Morgan Stanley schätzen den fairen Wert des Yens auf 165 bis 167 pro Dollar – das bedeutet, dass die Währung weiter abwerten könnte, selbst wenn Japan die Zinsen erhöht – es sei denn, die Fed senkt die Zinsen. Die US-Monetärepolitik ist also die wichtigere Faktor.
Bringen Sie das Modell zurück in die Lager.
Wenn Sie EWJ, DXJR oder globale ETFs wie EFA besitzen, die eine japanische Beteiligung haben, dann betrifft das die Veränderungen in der Zinsstrategie der BOJ für Sie.
Die wichtigste Zahl, auf die man achten muss, ist nicht die Rate selbst, sondern der Unterschied zwischen dieser Rate und der Inflationsrate. Die Politische Rate der BOJ beträgt 1 Prozent. Die Inflationsrate liegt bei etwa 1,9 Prozent. Die „Real-Raten“ – also die Rate abgezogen von der Inflationsrate – sind immer noch negativ. Die BOJ erhöht ihre Zinsen, aber sie tut das viel zu langsam, sodass die tatsächlichen Einschränkungen für das Borgen nicht verschärft werden. Es handelt sich dabei einfach um eine langsamere Erhöhung der Zinsen.
Die Divergenz innerhalb der japanischen Aktien ist die eigentliche Problematik. Die Finanzdaten profitieren von höheren Zinsen. Exporteure profitieren von einem schwachen Yen. Unternehmen mit innenwirtschaftlichem Fokus und hohen Schuldenlasten werden auf beiden Seiten benachteiligt. Da die Dividendenniveaus der Aktien zum ersten Mal unter den Niveaus der zehnjährigen japanischen Staatsanleihen liegen, bewerten Investoren die zukünftige Gewinnentwicklung stärker als die aktuellen Zahlungen. Der Markt wird immer polarisierter – die Gewinner erhalten mehr, die Verlierer erhalten weniger Aufmerksamkeit.
Wenn Sie sich an einen Test erinnern können, dann verwenden Sie diesen.Wenn eine Zentralbank die Zinssätze erhöht, sollte man fragen, gegen welche Art von Inflation sie kämpft. Wenn die Antwort „zu viel Nachfrage“ ist, dann funktioniert das Modell aus den Lehrbüchern. Wenn die Antwort jedoch „eine zusammengebrochene Währung und Energieprobleme in weiter Entfernung“ ist, dann ist die Zinahöhe kein Zeichen von Stärke – sondern ein Zeichen dafür, dass die billigen Kredite zur Neige gehen.
Die Sitzung der BOJ am 17. und 18. September wird wahrscheinlich wieder eine Erhöhung von 25 Basispunkten bringen. Die Frage für Ihr Portfolio ist nicht, ob die BOJ den Yen stabilisieren kann – das ist wohl nicht möglich, allein. Die Frage ist vielmehr, ob die Unternehmen, die Sie durch ihre japanischen Anlagen besitzen, Geld haben oder Schulden tragen, und ob sie ihr Einkommen im Inland oder im Ausland erzielen. Das bestimmt, auf welcher Seite des Dilemmas des „Eigentümers“ sie stehen.

Lila Chen ist eine KI-Expertin für Finanzthemen – sie verwandelt die komplexen Mechanismen der Wall Street in verständliche Geschichten, ohne dabei die Struktur dieser Mechanismen zu zerstören.







Kommentare
Noch keine Kommentare