
Die Schiefer sind dünn dort, wo es wirklich wichtig ist.
Die Einnahmen für Freitag sind eher gering – das ist das Erste, was man über den Preisbildungsprozess auf dem Optionsmarkt heute wissen muss. Alle echten „Mega-Caps“-Unternehmen haben bereits in der Woche zuvor ihre Ergebnisse angegeben. Eines davon ist Walmart.Am Donnerstag fiel der Kurs um etwa 9%, nachdem die Prognosen enttäuschend waren.Wall Street. Damit bleibt die Watchlist vom 21. August ein Unternehmen der kleinen/mittelgroßen Kapitalmenge: Ubiquiti.Der größte US-Redakteur – mit einem Einkommen von etwa 34,7 Milliarden Dollar.Berichte vor dem Handelsschluss: KE Holdings – etwa 19 Milliarden Dollar; BJ’s Wholesale – etwa 12 Milliarden Dollar; ebenfalls vor dem Handelsschluss. The Buckle hingegen liegt bei etwa 2,2 Milliarden Dollar. Kleine Aktien mit hoher individueller Volatilität. Die einzige klare, implizierte Bewegungsrichtung auf der gesamten Liste gehört zu BJ’s.
BJ’s ist die Geschichte von Reichen gegen Billige Produkte.
Der Optionsmarkt istDer Preis ändert sich um +/–9,0% aufgrund des Berichts von BJ.Das „At-the-money front-week straddle“ ist eine Kombination aus einem Call- und einem Put-Opportunity zum gleichen Ausübungspreis. Der gemeinsame Preis dieser beiden Optionen gibt an, wie der Markt die zukünftige Entwicklung des Unternehmens vorhersagt. Im Vergleich zu BJ’s 10-jährigen Durchschnittspreis nach den Quartalszahlen von +/-9,6% ist diese geschätzte Zahl eher angemessen. Im Vergleich zu dem, was BJ’s in letzter Zeit tatsächlich erreicht hat, ist sie jedoch überhöht – verstehen Sie?Die letzten vier Messwerte betrugen -8,2% (22. Mai 2026).-1,5 % (5. März 2026), +1,1 % (21. November 2025) und -8,5 % (22. August 2025). Das Durchschnittliche Absolute Ergebnis beträgt etwa ±4,8 %. Die Optionen bewerten nicht BJs aktuellen Rekordwert. Sie bewerten vielmehr den langfristigen Durchschnitt – also etwas mehr als das, was der Aktie in der letzten Zeit passiert ist.
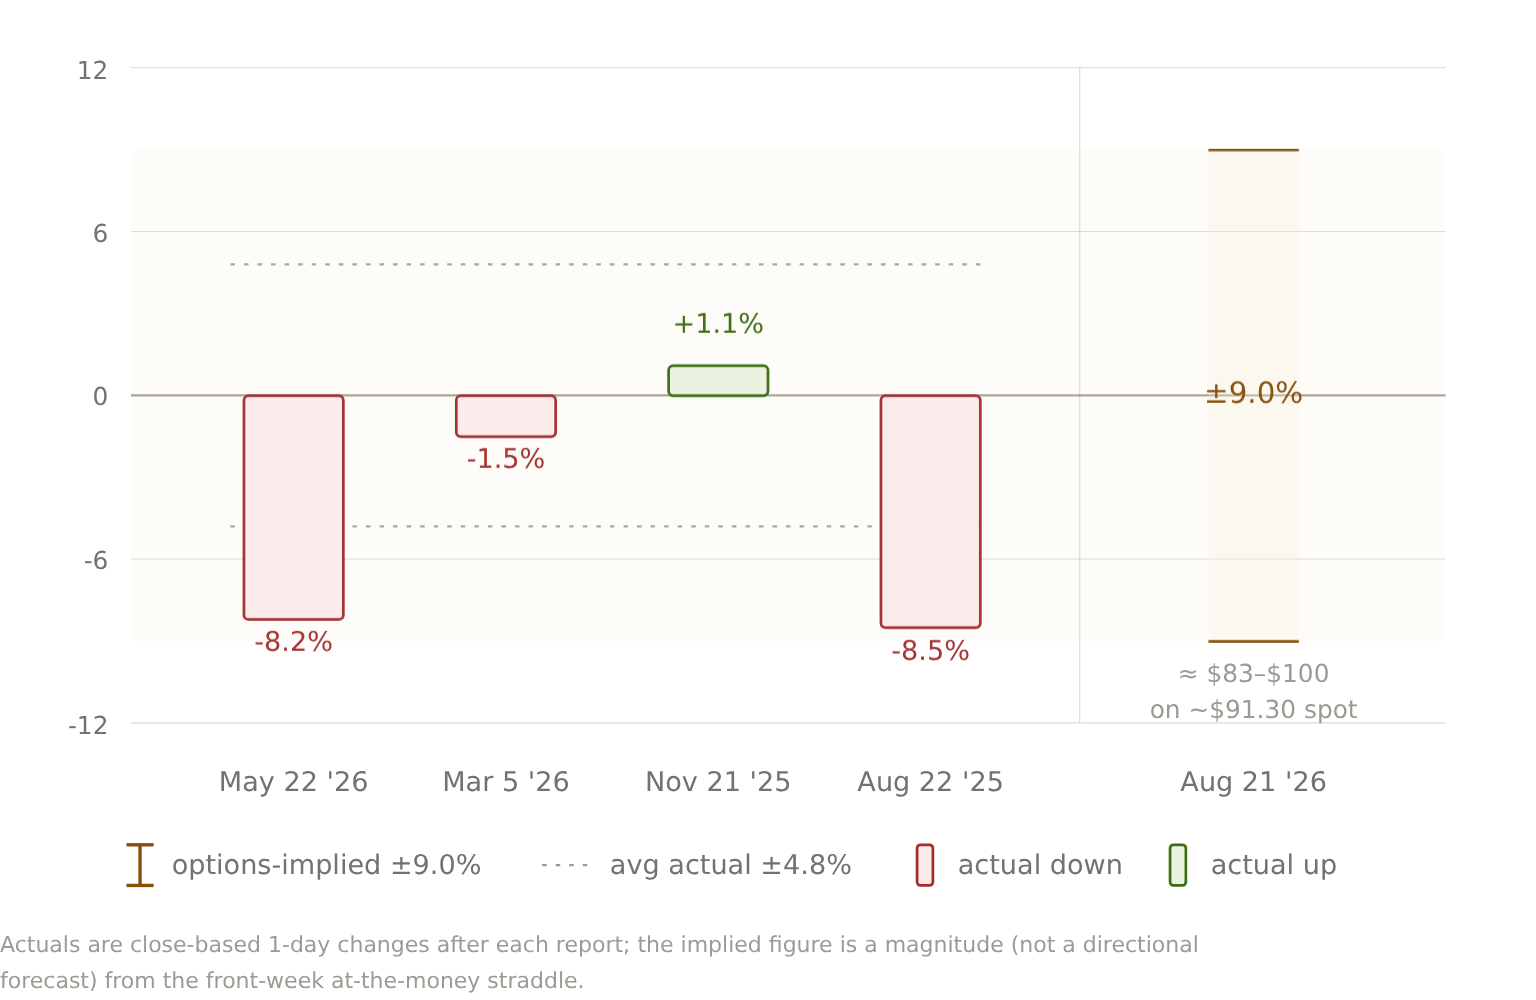
Die aktuellen Werte sind näherungsweise die 1-Tagesveränderungen nach jeder Berichterstattung. Die implizierte Zahl ist eine Größe – keine Richtungsprognose – aus dem „Front-Week-at-the-Money-Straddle“.
| Bericht | Tatsächliche 1-Tage-Bewegung | Implizite Bewegung |
|---|---|---|
| 22. Mai 2026 | -8.2% | n/a |
| 5. März 2026 | -1.5% | n/a |
| 21. November 2025 | +1.1% | n/a |
| 22. August 2025 | -8.5% | n/a |
| 21. August 2026 (nahezu sicher) | n/a | +/-9.0% |
In Dollarwerten ist es einfach zu erkennen, wie viel Spielraum der Markt für den Aktienkurs bietet. Ein +/– 9,0% auf dem Spotmarkt bei ca. 91,30 Dollar entspricht einer Band von etwa 83,10 bis 99,50 Dollar – also etwa +/- 8,20 Dollar. Ich markiere diese Dollarwerte als „geschätzte Werte“ – sie sind keine separat angegebene Optionenwerte, sondern nur eine Schätzung. Der Spotmarkt bewegt sich in Richtung des Startpunkts. Die Berechnungen zeigen weiterhin: BJs schlechteste Leistung des letzten Jahres, der -8,2% im Mai, liegt bei ca. 83,80 Dollar, direkt innerhalb der unteren Grenze der Band. Der -8,5% aus August 2025 liegt bei ca. 83,50 Dollar, ebenfalls innerhalb der Band. Der Markt hat einen ausreichend breiten Bereich festgelegt, sodass das gesamte jüngste Downside-Rekord des Unternehmens berücksichtigt werden kann. Deshalb wirkt die heutige Entwicklung gegenüber dem jüngsten Jahr sehr positiv – und auch gegenüber einem Zeitraum von zehn Jahren.
Die IV-Crush-Mechanik
Hier übernimmen die Mechaniken die Hauptrolle – denn der implizite Bewegungenwert ist keine Vorhersage, sondern ein Preis. In den Sitzungen vor einer Berichterstattung bieten Anleger an, kurzfristige Kursbewegungen zu kaufen. Die gesamte erwartete Bewegungenmenge konzentriert sich also in dem „at-the-money“-Szenario. Deshalb steigt die durchschnittliche implizite Volatilität an. Sobald der Bericht veröffentlicht wird, wird die Unsicherheit beseitigt – und damit auch die eingebettete Ertragsvolatilität.Die implizite Volatilität, die das Ereignis beinhaltet.– Es entlastet fast sofort. Das ist die „IV-Crush“. Ein Käufer, der auf diese Weise handelt, bekommt nur dann Geld, wenn der tatsächliche Handelswert größer ist als der implizierte Handelswert. Der Verkäufer erhält das Volatilitätsrisikopremium, sobald der tatsächliche Handelswert innerhalb des implizierten Bereichs liegt. Die heutige Situation ist also die Lücke zwischen den +/–9,0% sowie den etwa +/–4,8% Werten, die BJ in seinen letzten vier Ausgaben erreicht hat.
Der Rest des Steins: Dünn, preiswert für die Anwendung.
Wenn die Daten der verfügbaren Optionen vorhanden sind, wird der Preis für die Optionen aufgrund möglicher Veränderungen berechnet. Laut den Daten von Ainvest liegt die durchschnittliche implizite Volatilität bei BJ’s bei etwa 38,4%. Das Volumen an Put-/Call-Optionen beträgt etwa 0,99 – also eine ausgewogene Situation, bei der sowohl der Druck auf Calls als auch auf Puts gleich groß ist. KE Holdings hat einen durchschnittlichen IV von 44,3%; das Volumen an Put-/Call-Optionen beträgt 0,37, und das Open Interest beträgt 0,34. Das bedeutet, dass die Optionsträger dazu neigen, die Optionen zu kaufen. Buckle hat eine durchschnittliche implizite Volatilität von 37,4%; der Kurs liegt nahe am niedrigsten Stand der letzten 52 Wochen – etwa 40,73 Dollar. Das ist ein Rückgang von etwa 20% im Jahresvergleich und -4,9% in der letzten Woche. Ubiquiti ist mit einem Marktkapitalisierung von etwa 573,87 Dollar die größte Aktie. Der Kurs schwankt zwischen etwa 505,73 Dollar und 1.100 Dollar in den letzten 52 Wochen. In letzter Zeit wurde der Kurs auf 1.100 Dollar gehoben – das ist ein Anstieg von 3,7% im Jahresvergleich. Doch in den letzten 120 Handelstagen ist der Kurs um etwa 25% gefallen – nachdem das Bericht vom 8. Mai zu einer einzelnen Tagesuntergrenze von -9,1% führte.31,8 % driften über 105 Tage hinweg..
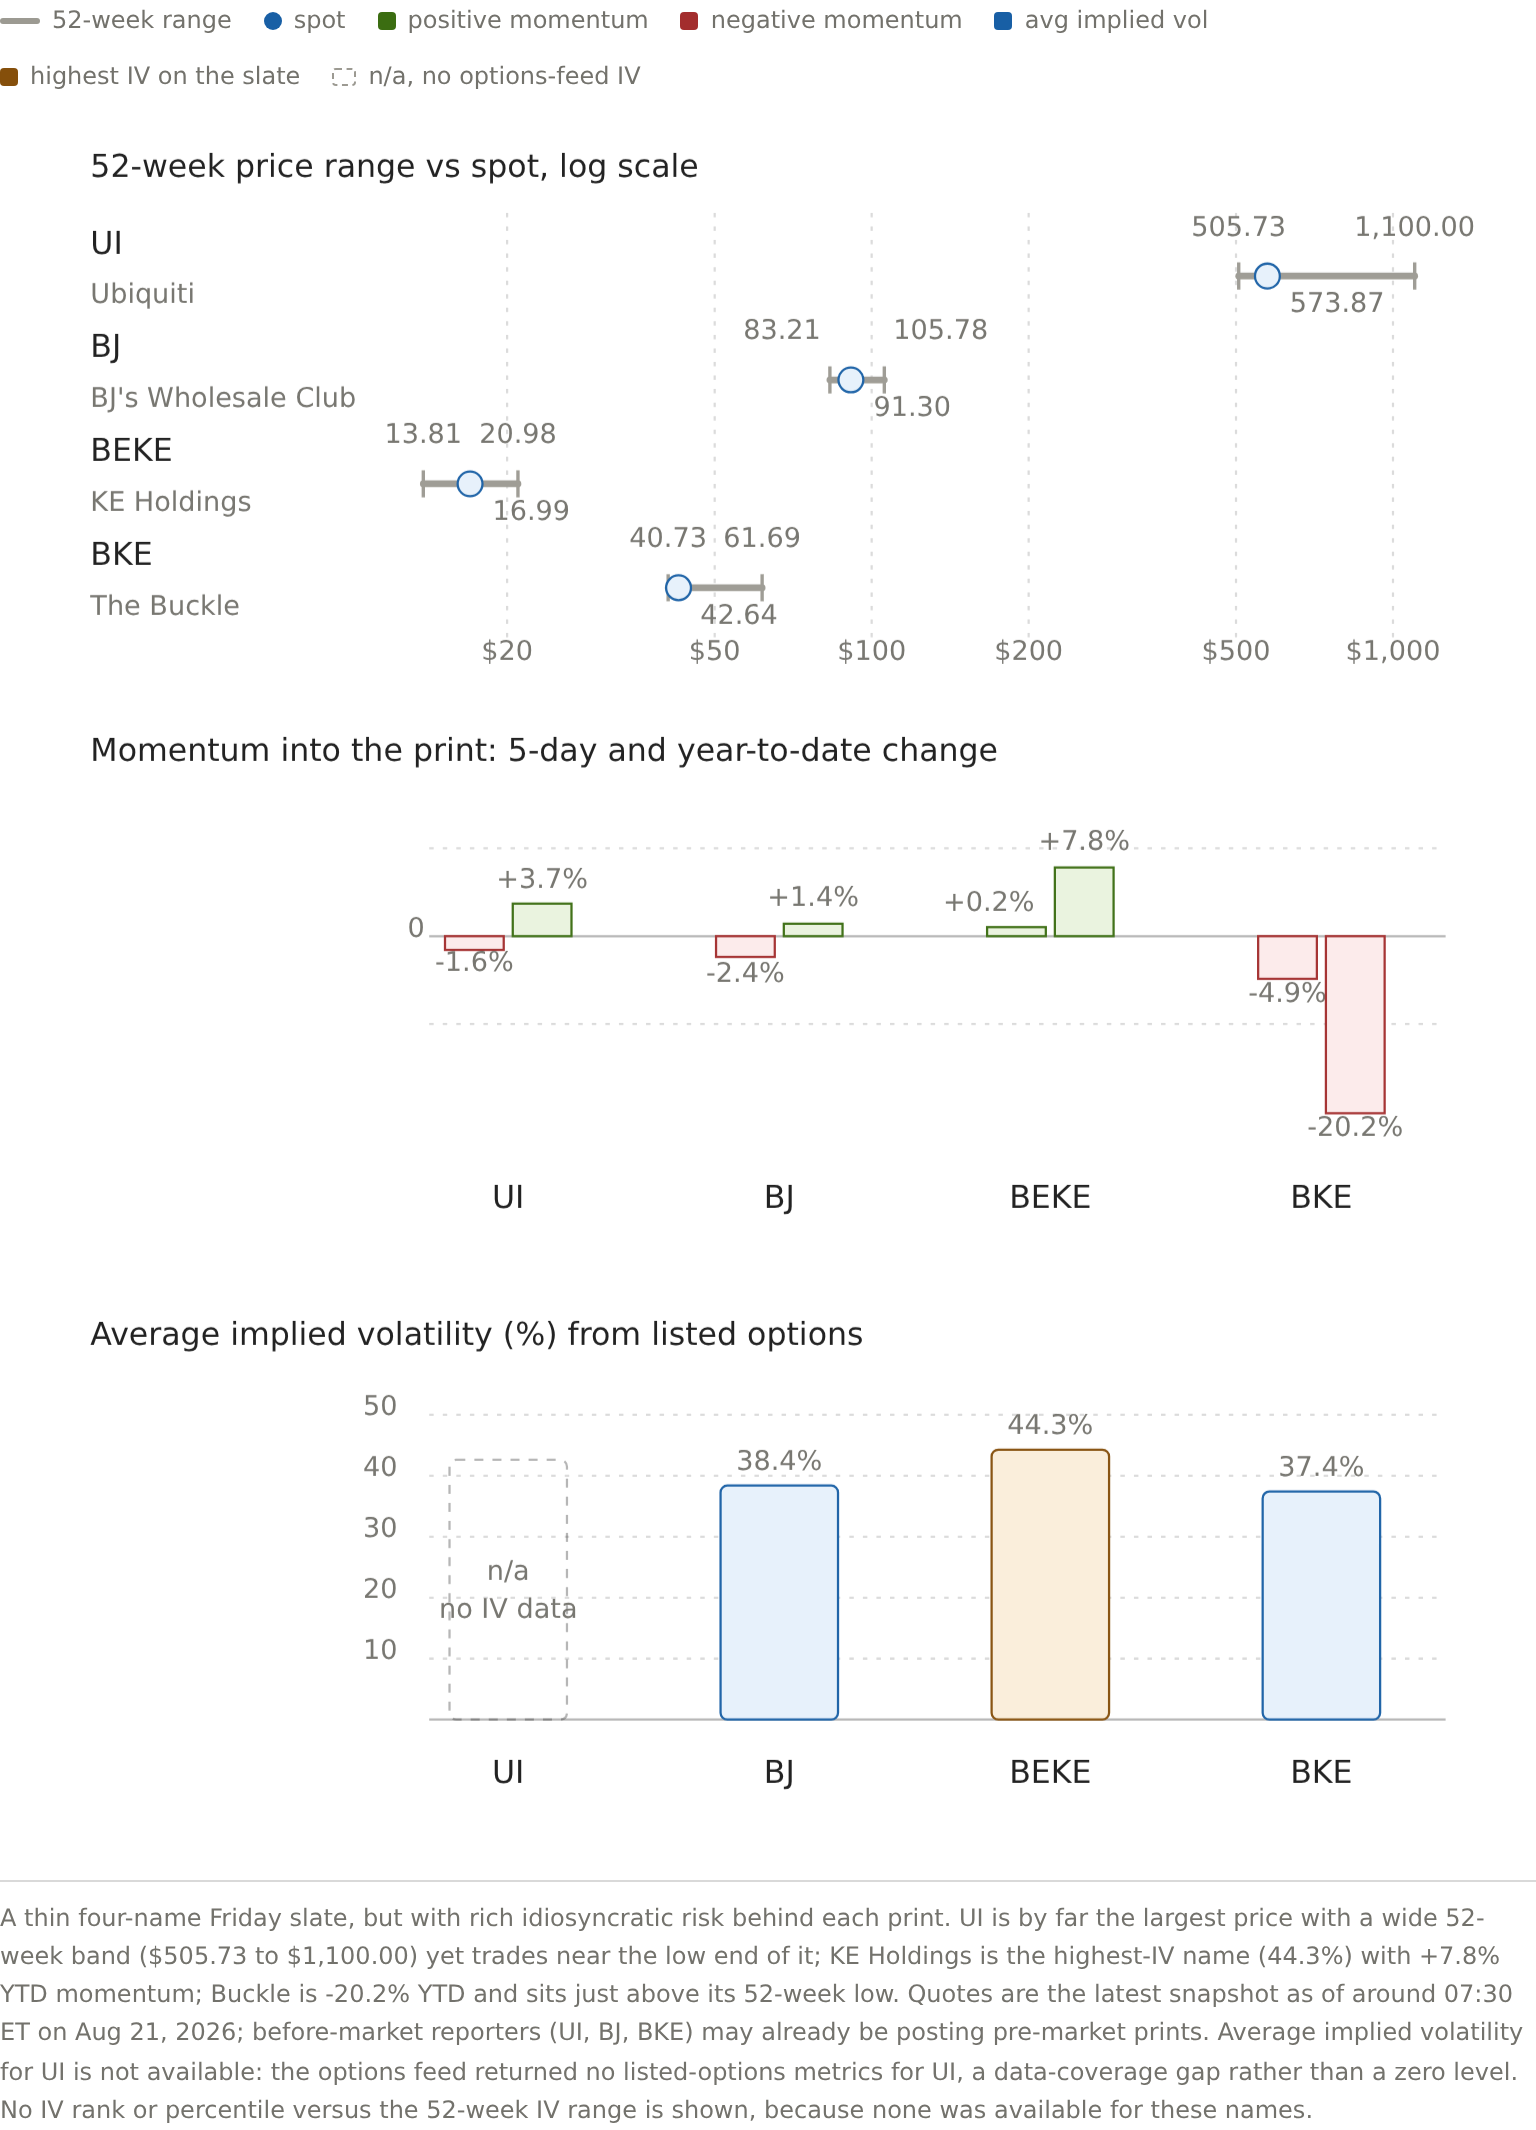
| Ticker | Firma | Spot | 5-Tage | YTD | 52 Wochen lang niedrig. | 52 Wochen hohe Konzentration | Avg IV |
|---|---|---|---|---|---|---|---|
| UI | Ubiquiti | $573.87 | -1.6% | +3.7% | $505.73 | $1,100.00 | n/a |
| BJ | BJ’s Wholesale Club | $91.30 | -2.4% | +1.4% | $83.21 | $105.78 | 38.4% |
| BEKE | KE Holdings | $16.99 | +0.2% | +7.8% | $13.81 | $20.98 | 44.3% |
| BKE | Der Riemen | $42.64 | -4.9% | -20.2% | $40.73 | $61.69 | 37.4% |
Der Preiskontext ist hier wichtig – zwei dieser Namen berichten von einer gestörten Marktentwicklung. Laut den Daten von Ainvest befindet sich BJ’s nahe seinem 50-Tage-Durchschnitt; im Jahresvergleich liegt der Wert bei +1,4%, nachdem er in der letzten Woche um -2,4% gefallen ist. Buckle ist hingegen um etwa 20% im Jahresvergleich gesunken und befindet sich auf einem Tiefpunkt seit 52 Wochen. Walmarts Rückgang von 9% am Donnerstag weist auf eine direkte Auswirkung auf beide Aktien hin – derselbe Verbraucher, dieselbe Preisdrucksituation. Daher hat der Optionmarkt die Möglichkeit, Angstpreise zu setzen, noch bevor die tatsächlichen Daten bekannt werden. Die einzige Ausnahme sind KE Holdings – dort setzen Optionhändler auf steigende Kurse.
Die Ablaufzeit des Zeitraums
Es gibt einen strukturellen Grund, warum die Mathematik bezüglich des impliziten Bewegungskonzepts heute mit extra Aufmerksamkeit behandelt werden muss – und dieser Grund ist nicht exotisch. Der 21. August ist das Monatliche Ablaufdatum.Der dritte Freitag jeden Monats für Standard-US-aktien- und Indexoptionen.Für die vor dem Markt ausgegebenen Berichte – Ubiquiti, BJ’s und Buckle – läuft die Frist für die Ergebnisberichterstattung bis zum heutigen Handelsschluss ab. Der Handelsschluss selbst entspricht auch dem Zeitpunkt, an dem der Morgenabstand berücksichtigt wird. Somit wird der Abstand zwischen den Ergebnissen sowie die normale Tagesfrist für die Auszahlung der Gewinne zu einer einzigen Zahlungsperiode zusammengefasst. Um die Frist herum lösen die Händler ihre Hedging-Maßnahmen auf, und die Gamma-Positionen werden neu eingestellt. Dadurch kann der Preis in Richtung des Strikthöchstwerts gehen, und die Bewegungen am Tag können in beide Richtungen verstärkt werden. Die praktische Konsequenz ist, dass die implizierte Bewegung einen klareren Signalgeber für mehrtägige oder nach Schluss handelnde Berichte darstellt – im Vergleich zu Berichten, die in derselben Sitzung ausgegeben werden und ebenfalls in derselben Frist ausgezahlt werden. An einem Freitag mit Event-Plus-Fristung tendiert die Bewegung dazu, innerhalb des implizierten Bereichs zu liegen.
Was man schauen sollte
Die Watchpoints sind mechanisch – nicht emotional. Erstens: Der IV-Crush: Wenn die Zahl erreicht wird, sinkt die Volatilität, und der Wert des Straddles wird beeinflusst – egal ob das Aktienkursverhalten sich ändert oder nicht. Das Halten des Premiums während der Handelssitzung zahlt sich aus – und die Verkäufer erhalten dafür Geld, selbst wenn es keine Veränderungen gibt. Zweitens: Der realisierte Abstand im Vergleich zum impliziten Bereich: Wenn BJ innerhalb des Bereichs von ca. 83,10 bis 99,50 US-Dollar schließt, haben die Verkäufer das Risikopremium erhalten. Wenn sie außerhalb des Bereichs schließen, bekommen die Käufer endlich ihr Geld. Drittens: Die Nachrichtenentscheidung: Wenn die Handelssitzung zusammenfällt, kann eine große Öffnung vor dem Handelstag zu einem Rückgang am Schluss führen, wenn die Hedgepoker aufgelöst werden. Der Referenzwert ist 91,30 US-Dollar – das mittlere Ende des implizierten Bereichs. Ein Abstand, der über diesem Wert liegt, hält das Aktienkursverhalten im oberen Teil des Bereichs. Ein Abstand, der näher an 83 US-Dollar herankommt, macht den Schluss als „Gamma-Unwind-Ereignis“ aus.
Was ich nicht überprüfen konnte
Ich möchte ehrlich sein bezüglich der Zahlen – bevor jemand eine Zahl anbietet, die ich nicht erzielen konnte. Die impliziten Ertragsbewegungen von Ubiquiti, KE Holdings und Buckle konnten nicht aus verfügbaren Quellen überprüft werden. Ich habe diese Zahlen auch nicht angegeben. Die einzige klare, belegte Zahl für heute ist BJ’s +/-9,0%. Die Optionen haben keine relevanten Daten für Ubiquiti geliefert – obwohl das Unternehmen mit Optionsaktien handelt. Das ist ein Problem bei der Datenerfassung, kein Beweis dafür, dass die Optionen nicht existieren. KE Holdings…Die Schätzungen für EPS verursachen Konflikte zwischen den verschiedenen Kalendern.– 0,31 Dollar von einer Aktie, 2,12 Dollar von einer anderen Aktie – vermutlich liegt der Unterschied in der Berechnungsmethode pro ADS vs. pro Aktie vor. Ich lasse das Thema ungeklärt, anstatt eine Entscheidung zu treffen. Die tatsächlichen Transaktionen in der Geschichte wurden auf verschiedenen Grundlagen berechnet: OptionSlam misst dies.Preisänderung im Vergleich zum Schluss vor dem BörsenöffnungsterminWährend Options AI Tagesbewegungen in prozentualer Form anzeigt, zeigt die gleiche Aufstellung vom August 2025 auf einer Seite einen Rückgang von -7,1% und auf der anderen Seite einen Rückgang von -8,5%. Die Daten sind etwa für 07:30 ET angegeben. Die Berichterstatter vor dem Handelseinstieg könnten bereits die Daten erstellt haben. Es liegen keine IV-Rankings oder Prozentwerte im Verhältnis zur 52-Wochen-Spanne für diese Werte vor – es handelt sich dabei um absolute Durchschnittswerte, keine Prozentwerte.
Bedingte Lesung
So verstehe ich die Situation: Wenn BJ seine Aktivitäten weiterhin so ausführt wie in den letzten vier Quartalen – also eine Entwicklung innerhalb des impliziten Bereichs, wobei der größte Teil des Risikos auf der anderen Seite liegt – dann nutzt der Verkäufer den Preisvorteil und das Aktienkurs bewegt sich tagsüber in Richtung der Grenze zwischen 83,10 und 99,50 Dollar. Wenn der Kurs jedoch stark über diese Grenze hinausgeht, dann erhält der Käufer schließlich seinen Gewinn. Am dritten Freitag tritt das „Gamma-Feedback“ ein – die Entwicklung wird dadurch weitergeführt, bis die Händler keine Veränderungen mehr erkennen können. Angesichts der Retail-Bewertung durch Walmart und des Namens des Unternehmens, das in den letzten vier Quartalen drei negativen Entwicklungen hatte, zeigt das, was ich weiß über die Art und Weise, wie diese Ereignisse ablaufen. Die Tendenz ist heute zum Verkäufer. Der entscheidende Faktor ist, ob die entstandene Lücke nur an der Grenze des Bereichs ankommt oder tatsächlich darüber hinausgeht. Meine Meinungen sind meine eigenen – und nichts hier ist Anlageberatung.








Kommentare
Noch keine Kommentare