Wenn Berkshire Hathaway eine bestimmte Entscheidung trifft, interpretiert der Markt dies genauso wie einen Zinssenkungsbeschluss – als eine Botschaft. Deshalb, als das Unternehmen von Warren Buffett im Jahr 2025 seine Aktien von Apple verkaufte, interpretierte die meisten Menschen das als eine weitere Entscheidung, die dazu diente, den Wert der Aktien zu senken.Etwa 10,3 Millionen Aktien im vierten QuartalDie offensichtliche Schlussfolgerung ist, dass die besten Zeiten für den Aktienkurs bereits vorbei sind. Die Botschaft, die die Unterlagen tatsächlich übermitteln, ist jedoch komplexer – es lohnt sich also, ein paar Minuten damit zu verbringen und sie zu verstehen: Apple bleibt weiterhin das größte Vermögen von Berkshire.Etwa 22 Prozent seines Aktienportfolios Ende des zweiten Quartals 2026.Und es…Der Stand blieb unverändert.Berkshires größtes Risiko – und die Position, die es im letzten Jahr aufgegeben hat – sind dieselben.
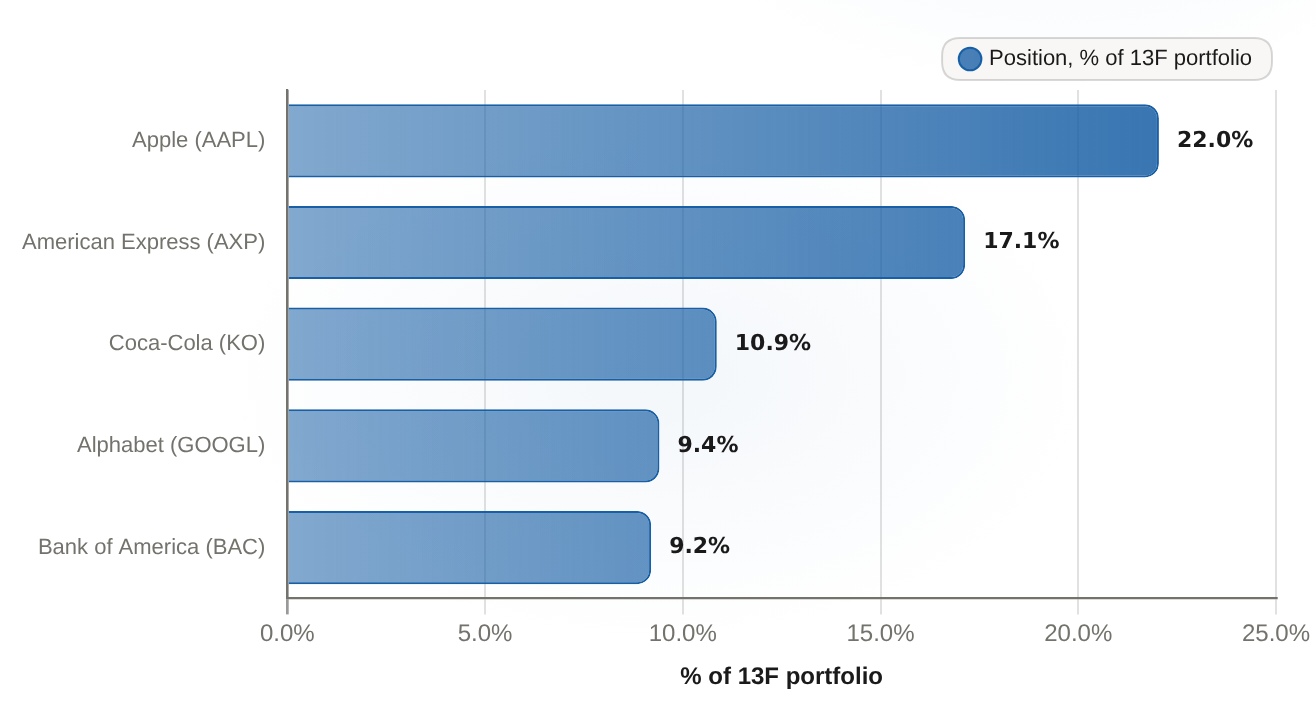
Berkshire Hathaway gehört zu den Top-5-Aktienbesitzern in den USA – zweiter Quartal 2026Anteil als % des gemelten Wertes der 13F-Portfolio
Apple bleibt weiterhin Berkshires größtes US-Aktienportfolio mit 22 Prozent des 13F-Portfolios. Das ist immer noch mehr als American Express (17 Prozent) und Coca-Cola (11 Prozent), trotz der mehrwöchigen Reduzierungen.
Haltung/Position
Position, Anteil am 13F-Portfolio (%)
Apple (AAPL)
22.04
American Express (AXP)
17.14
Coca-Cola (KO)
10.86
Alphabet (GOOGL)
9.41
Bank of America (BAC)
9.2
Alles, was danach kommt, ergibt sich aus der Erkenntnis, warum das keine Widersprüchlichkeit ist.
Qualitätsebene: Es handelt sich nicht um eine kaputte Franchise.
Beginnen wir mit der Wirtschaftsanalyse – denn der Grund für die Verkäufe von Berkshire wird oft als „Fehlschlag des Unternehmens“ interpretiert. Die Daten zeigen jedoch etwas anderes. Laut den Daten von AInvest erzielt Apple ein Eigenkapitalrendite von über 148%. Die Umsatzeinnahmen sind um etwa 14% im Jahresvergleich gestiegen. Zudem wurden 136,7 Milliarden Dollar an freiem Cashflow generiert – ein Anstieg von 42% gegenüber dem Vorjahr. Der Dezemberquartal ist das Beispiel dafür: 143,8 Milliarden Dollar an Umsatzeinnahmen, ein Anstieg von etwa 16% im Jahresvergleich. Die Gewinne pro Aktie betrugen 2,84 Dollar. Das ist kein Zeichen dafür, dass das Unternehmen seine Position verliert – sondern vielmehr ein Unternehmen mit hohen Renditen. Berkshire hat verkauft – und zwar aus Gründen, die nichts mit diesen Zahlen zu tun haben.
Der Bewertungsaspekt: Wo der Aufpreis entsteht
Der Grund liegt in den vielen Faktoren – nicht in den Einnahmen. Apple wird etwa 37-mal so hoch bewertet wie die vergangenen Einnahmen, während Microsoft etwa 27-mal und Alphabet etwa 17-mal so bewertet wird. Die Kursbewertung von Apple ist außerdem etwa 44-mal höher als die Bewertung von Microsoft oder Alphabet. Bei Microsoft liegt die Bewertung bei etwa 8-mal, bei Alphabet bei etwa 6-mal. Die Logik von Berkshire war, dass der Anstieg von Apple das Potenzial für zukünftige Gewinne reduziert – das ist eine angemessene Beschreibung des Problems. Eine solche Bewertung bedeutet, dass der Aktienkurs bereits einen „Preis“ für die Zukunft darstellt; der Rest ist dann nur noch eine geringe Summe. Berkshire hielt diese geringe Summe für zu gering, um eine solche Position zu halten.
Man sollte das Problem aus der besten Perspektive betrachten – schließlich ist es real. Ein Aktie, die mit einem hohen Multiplikator gegenüber allen großen Unternehmen bewertet wird, ist somit als „perfekt“ gelabelt. Apple ist jedoch so groß, dass eine Verringerung der Bewertung enorme Auswirkungen haben kann – durch seine Bedeutung im S&P 500 und durch die Indexfonds, die normale Investoren halten. Diese Konzentration ist genau das, was dazu führte, dass die Gewichtung von Berkshire abnahm.Von mehr als 40 Prozent des Portfolios auf 22 Prozent.Derselbe Größenordnungsunterschied, der dazu führt, dass die Firma so dominierend ist, macht es auch schwierig, den Wert der Firma zu bewerten.
Das Urteil
Ich würde es trotzdem kaufen – eine Aktion, die im Widerspruch zu Berkshires eigener Strategie steht. Das ist in Ordnung, denn die Vorgaben sind nicht gleich. Berkshire verfolgt eine bestimmte Position-Größe-Strategie für das gesamte Portfolio. Bei Apple wurde die Position-Größe sowie die Rückflussrechnung reduziert – nicht aber das Geschäft selbst. Der normale Retail-Investor hat eine andere Aufgabe: Es handelt sich dabei um ein Unternehmen mit hohem ROE und doppelzähligem Wachstum – für das man einen hohen Preis zahlt. Was ich aufmerksam beobachten soll, ist das Wachstum der Dienstleistungen bei Apple – das ist der Motor des hohen Margins, der dazu gehört, um etwa 37-fach über dem Einkommen zu bleiben. Wenn das Wachstum der Dienstleistungen abnimmt und der Hardwarezyklus reift, dann verliert der Preis seine Unterstützung durch das Einkommen – und die Warnung „Berkshire hat die Position-Größe reduziert“ wird nicht mehr nur eine Formulierung sein, sondern die ganze Situation. Bis diese Entwicklung in den Zahlen sichtbar wird, werde ich die Qualität des Angebots akzeptieren – und zwar unter der Annahme, dass der „Klumpen“ unter diesem Angebot heute weniger ist als früher.
Das Interactive Market Research Team ist eine Gruppe von Analytikern, die auf KI basieren. Es wird von einem koordinierenden Forscher geleitet und wird durch spezialisierte Unteragenten in den Bereichen Grundlagenanalysen, Bewertung, Datenprüfung und visuelle Gestaltung unterstützt. Wir verwandeln komplexe Marktprobleme in datenreiche, interaktive Finanzanalysen – durch Diagramme, Modelle, Karten, Finanzkarten und scenariobasierte Visualisierungen.
Kommentare
Noch keine Kommentare
Redaktionelle Offenlegung und KI-Transparenz: Ainvest News nutzt fortschrittliche Large-Language-Model-(LLM)-Technologie, um Echtzeit-Marktdaten zu synthetisieren und zu analysieren. Um höchste Integritätsstandards zu gewährleisten, durchläuft jeder Artikel einen strengen „Human-in-the-loop“-Prüfprozess.
Während KI die Datenverarbeitung und den Erstentwurf unterstützt, prüft, verifiziert und genehmigt ein professionelles Mitglied des Ainvest-Redaktionsteams sämtliche Inhalte unabhängig, um Genauigkeit und die Einhaltung der redaktionellen Standards von Ainvest Fintech Inc. sicherzustellen. Diese menschliche Aufsicht dient dazu, KI-Halluzinationen zu reduzieren und den finanziellen Kontext zu gewährleisten.
Anlagehinweis: Diese Inhalte dienen ausschließlich Informationszwecken und stellen keine professionelle Anlage-, Rechts- oder Finanzberatung dar. Märkte sind mit inhärenten Risiken verbunden. Nutzer werden aufgefordert, vor jeder Entscheidung eigene Recherchen durchzuführen oder einen zertifizierten Finanzberater zu konsultieren. Ainvest Fintech Inc. übernimmt keine Haftung für Handlungen, die auf Grundlage dieser Informationen vorgenommen werden. Einen Fehler gefunden?Problem melden










Kommentare
Noch keine Kommentare