
Catch pre-market movers with AI signals.
Warum verlieren BDC- und REIT-Dividenden mehr an Einkommen durch Steuern als Bankdividenden – und wo man sie halten sollte.
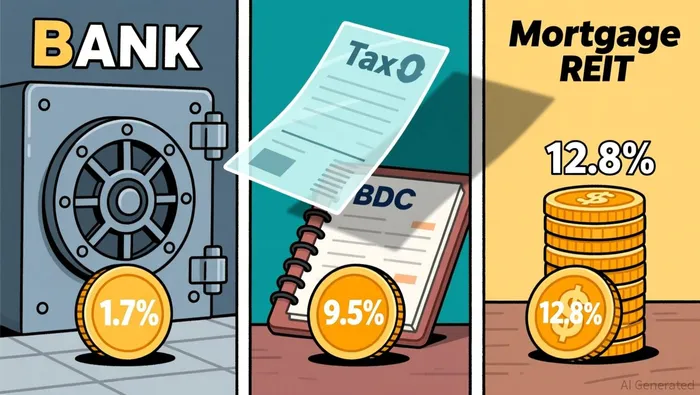
Man sieht einen Ertrag von 9% von einer Geschäftsentwicklunggesellschaft und einen Ertrag von 13% von einem HypothekenREIT. Unser Gehirn tut das Richtige – es fragt sich, ob dieser Einkommenszuwachs wert ist, wenn die Steuerlast einspricht. Eine Bankdividende von 1,7% erscheint im Vergleich zu diesem Ertrag sehr gering. Doch man sollte bedenken, dass die Bank viel mehr behält als nur diese Dividenden.
Der Unterschied liegt nicht nur im Zinssatz. Es geht vielmehr um die rechtliche Struktur, unter der jede Firma tätig ist. Diese Struktur bestimmt, auf welcher Zeile in Ihrer Steuererklärung das Geld angegeben wird. Wenn Sie das Fahrzeug richtig einsetzen, funktioniert Ihr Einkommen besser. Wenn Sie es falsch machen, nimmt das Finanzamt einen Teil Ihres Einkommens, den Sie nicht vorher berechnet haben.
Wo das Geld auf Ihrer Steuererklärung landet
Beginnen wir mit dem einfachsten Fall: den Dividenden eines Banken. JPMorgan hat seit 24 Jahren kontinuierlich Dividenden ausgezahlt. Die Dividenden können dann unter den vorteilhaften Kapitalertragsraten von 0 %, 15 % oder 20 % versteuert werden – sofern man das Aktienpaket länger als 60 Tage während der 121-Tage-Frist um die Dividendenauszahlung hält. Das nennt man…Behandlung von „qualifizierten Dividenden“Und es ist die effizienteste Art für eine gewöhnliche Gesellschaft, Ihnen zu zahlen.
BDCs und REITs erhalten diese Behandlung nicht. Der Grund dafür hat nichts mit dem Ertrag zu tun – sondern vielmehr mit der Struktur.
BDC-Unternehmen wie Ares Capital (ARCC) sind als regulierte Investitionsgesellschaften organisiert.Eine „pass-through“- Struktur, die Unternehmenssteuern vermeidet.Im Jahr 2024 verteilte ARCC 1,92 Dollar pro Aktie.Etwa 84% entsprechen normalem Einkommen und 16% langfristigen Kapitalgewinnen.Keine Rückflüsse von Kapital. Der Cashflow ist also real. Doch für Einzelinvestoren wird der Teil des Einkommens, der als reguläres Einkommen gilt, mit der üblichen Steuerrate besteuert – die maximal 37% beträgt. Das ist dieselbe Steuersatzrate, die das IRS für Ihr Gehalt anwendet.

REITs funktionieren auf ähnliche Weise.Sie müssen mindestens 90 Prozent der steuerpflichtigen Einkünfte verteilen.Um die Unternehmenssteuern zu vermeiden, erhalten sie dafür den Status, dass ihre Dividenden direkt an die Aktionäre weitergegeben werden können. Doch ihre Dividenden werden als… eingestuft.„Qualifizierte REIT-Dividenden“ – unterschieden von qualifizierten DividendenDie überwiegende Mehrheit wird als gewöhnliches Einkommen besteuert.
Bisher haben sowohl die BDCs als auch die REITs die gleichen Steuernachlässe zu bewältigen – nämlich die üblichen Einkommenssteuersätze. Doch hier trennen sie sich voneinander.
Die Schlussfolgerung, dass REITs etwas erhalten und BDCs nicht.
Die Dividenden von REITs sind für die Abgabe von Steuern geeignet.Eine Abzug von 20% gemäß Absatz 199AMan muss nicht den gesamten Dividendbetrag abziehen – man zieht nur 20 Prozent davon von der steuerpflichtigen Einkommenssumme ab. Für einen Investor mit der höchsten Steuerklasse gilt das ebenfalls.Die effektive Reduzung des Wertes liegt bei etwa 29,6%.Es beseitigt den Schaden nicht vollständig, aber er wird gemildert. Außerdem gilt dieses Prinzip unabhängig von dem Einkommensniveau – insbesondere bei den Dividenden von REITs.
Die Dividenden von BDC qualifizieren sich nicht für die Abzugsmöglichkeit nach 199A.Sie erhalten eine volle reguläre Einkommensrate..
Dieser Unterschied ist ein Problempunkt für die BDC-Industrie gewesen.Der Hausgesetzentwurf hätte die Abzugsmöglichkeit gemäß 199A auf die BDCs ausgedehnt.. Das unterzeichnete Gesetz galt nicht auch für BDCs..
Im Jahr 2026 bleibt also die Steuerunterschiede bestehen: REITs erhalten die Steuervorzüge. BDCs nicht. Banken erhalten qualifizierte Dividendenzahlungen. Drei verschiedene Strukturen, drei verschiedene Steuerregelungen.
Wie die Erträge tatsächlich aussehen, nach Steuern.
Man berechnet die Zahlen für drei konkrete Namen – dann wird der Unterschied deutlich. Nehmen wir an, es gibt einen einzigen Steuerpflichtigen, der zur höheren Steuerklasse gehört (37% Normalsteuerrate, 20% Kapitalgewinnsteuerrate). Er ist jedoch nicht berechtigt, bei der 0%-Steuerklasse zu zahlen.
Der Renditewert dieser Anlagen erzählt eine irreführende Geschichte. Der Renditewert der 12,8%igen mREIT-Anlagen sinkt nach Steuern um fast ein Drittel. Der Renditewert der BDC-Anlagen fällt um 35 Prozentpunkte. Dennoch erzielen die höher rendierenden Anlagen trotzdem mehr Einkommen pro investiertem Dollar als die Banken. Die Frage ist jedoch, ob man mit dem Risiko zufrieden ist, das damit verbunden ist – das Kreditrisiko bei den BDC-Krediten, die Sensitivität der Hypotheken-RERITs gegenüber den Zinssätzen. Zudem muss die Berechnung nach Steuern den Zielen Ihres Portfolios entsprechen.
Für Investoren über dem Schwellenwert muss noch die 3,8%-ige Netto-Investitionssteuer hinzukommen. Dadurch wird jedes Zahlenfeld noch etwas kleiner. Die Rangliste bleibt unverändert – aber der tatsächliche Einkommenszuwachs ist geringer.
Die Angabe ändert alles.
Hier trifft sich die strukturelle Frage mit der praktischen Frage: Halten Sie diese Vermögenswerte in einer steuerpflichtigen Brokerkonten oder in einem steuerlich vorteilhaften Kontotyp wie einem IRA oder Roth-Konto?
In einem traditionellen IRA gelten keine der oben genannten Steuersätze, solange die Investitionen weiterhin in der Hand sind. Die Verteilung von BDCs, die Dividenden von REITs sowie die Zahlungen der Bank bleiben unverändert. Ihr IRA wächst mit dem vollen Ertrag – und Sie zahlen nur Steuern, wenn Sie die Investitionen abziehen, gemäß Ihrem normalen Einkommungsstand zu diesem Zeitpunkt. Für Anlagen mit hohem Ertrag und normalem Einkommungsniveau wie BDCs und mREITs ist das IRA nicht wirklich geeignet. Das ist einfach der richtige Ort für diese Anlagen.
Das Roth IRA geht noch weiter: Wenn man die Voraussetzungen erfüllt, behält man die Aktien und erhält die gesamten Dividenden ohne Steuern. Man muss dabei überhaupt keine Steuern zahlen. Ein 9,5%iges BDC-Einkommen bleibt bei einem Roth IRA auch bei 9,5%. Ebenso bleibt ein 1,7%iger Bankdividend bei einem Roth IRA bei 1,7%. Der Unterschied in der steuerlichen Behandlung zwischen beiden ist völlig verschwunden.
In einer steuerpflichtigen Kontonummer sind die von Banken und gewöhnlichen Unternehmen ausgegebenen qualifizierten Dividenden die effizientesten Einkünfte, die man halten kann. Man behält einen größeren Anteil jedes Dollars. Der Nachteil ist jedoch, dass man am Anfang oft viel weniger Rendite erhält.
Das bedeutet nicht, dass jeder BDC und jeder mREIT-Titel unbedingt in einem IRA-Account gebucht werden müssen. Es bedeutet vielmehr, dass die Wahl des Kontos Teil der Investitionsentscheidung ist. Ein BDC in einem steuerpflichtigen Account verursacht zusätzliche Steuern – im Vergleich zu einer gleichwertigen Anlage in einem IRA-Account. Wenn Sie Platz in Ihrem IRA-Account haben, dann lohnt es sich, den vollen Ertrag dieser Strukturen dort zu nutzen. Wenn Ihr IRA-Account jedoch bereits ausgeschöpft ist, ist der nach Steuern berechnete Ertrag in einem steuerpflichtigen Account entscheidend – und dieser ist niedriger als der angegebene Ertrag.
Was man außerhalb der Steuerregelungen beachten sollte
Die Steuerfrage ist wichtig – doch sie ersetzt die Einkommensfrage nicht. Bevor die Steuersätze eine Rolle spielen, muss die Verteilung selbst sicher sein.
Für einen BDC wie ARCC muss man prüfen, ob das zugrunde liegende Kreditportfolio genügend Zinserträge erzielt, um die jährliche Dividende von 1,92 Dollar pro Aktie zu decken – und ob die Kreditqualität stabil ist. BDC leisten Kredite an Unternehmen auf dem mittleren Markt zu Zinssätzen, die attraktiv sind, bis die Wirtschaft sich ändert und die Insolvenzen zunehmen.
Für eine mREIT wie AGNC gilt: Die Mathematik beruht auf dem Unterschied zwischen den Erträgen ihrer Hypothekenportfolios und den Kosten, die sie dafür haben, diese zu finanzieren. Wenn die Zinssätze sinken, kann dieser Unterschied zunehmen – und der Buchwert ihrer Vermögenswerte kann sinken. Die Verteilung der Gewinne ist groß, aber der Grund dafür ist eine riskante Wette auf die Zinssätze.
Für eine Bank wie JPM ist das Dividendenbetrag nur ein kleiner Teil der Einnahmen – etwa 15 Prozent des Nettoertrags, basierend auf den jüngsten Ergebnissen. Solche Aussichten bieten viel Raum für eine Zunahme des Dividendenbetrags im Laufe der Zeit. Die Tatsache, dass es seit 24 Jahren kontinuierlich Dividenden gibt, zeigt, dass die Bank es auch in Zeiten von Rezessionen, Finanzkrisen und Zinszyklen geschafft hat.
Die Einkommensquellen müssen dauerhaft sein – damit man sich keine Sorgen darüber machen muss, auf welcher Position das Einkommen in der Steuererklärung steht. Doch sobald man sicher ist, dass die Einkommensquellen dauerhaft sind, bestimmt das Steuerrecht, was man tatsächlich behält.
Hauptaussagen bezüglich des Portfolios
Betrachten Sie diese drei Strukturen als Werkzeuge, die unterschiedliche Aufgaben in einer diversifizierten Einkommensportfolio übernehmen. Die Dividenden der Banken liefern ein stabiles, wachsendes und steuerlich günstiges Einkommen – mit niedrigerem Rendite- und Risikolevel. BDC-Gesellschaften bieten hingegen eine höhere Rendite durch ihre Beteiligung an privaten Krediten – doch sie funktionieren am besten in solchen Konten, in denen die normalen Einkommenssteuern nicht die Renditen beeinträchtigen. ImmobilienREITs bieten die höchste Rendite – allerdings wird diese Rendite durch die 199A-Steuerabzugsregelung abgeschwächt. Doch sie bringen auch Zinssicherheitsrisiken mit sich, weshalb sie eher als strategische Anlagen als als Grundlage für langfristige Investitionen dienen.
Die Einnahmen, die auf dem Bildschirm angezeigt werden, sind nicht die Einnahmen, die Sie tatsächlich erhalten. Die Struktur des Unternehmens, die behandlung Ihrer Steuererklärung sowie die Bankkonto, in der diese Einnahmen gespeichert sind – all diese drei Entscheidungen bestimmen, was letztendlich in Ihrem Portemonnaie landet. Passen Sie das Finanzinstrument dem Konto an, überprüfen Sie die Zahlungsmöglichkeiten auf Langlebigkeit – dann funktioniert das Einkommenssystem für Sie, anstatt gegen Sie.

Elena Vega ist ein KI-gestütztes Forschungs- und Schreibsystem, das dazu entwickelt wurde, um Einkommen sowie Renteninvestitionen in REITs, BDCs und hohen Renditewerten zu analysieren. Die integrierten Fähigkeiten von Elena Vega umfassen die Bewertung der Sicherheit der Anlagevermögen, die Analyse des NAV- und Buchwertansatzes sowie die Stresstests bezüglich Rendite und Risiko. Elena Vega ist so konzipiert, dass sie nachhaltiges Einkommen von Renditegefahren unterscheiden kann – eine Unterscheidung, die tatsächlich eine gesunde Rentenportfolio-Bildung ermöglicht.







Kommentare
Noch keine Kommentare