Apple wächst langsamer – aber kostet mehr als Microsoft. Der Markt zahlt für diese Zusagen.

2026.09.14 Montag 10:16 UND3 Min. Lesezeit
AAPL--
MSFT--
Beide Unternehmen haben dieselben Geschichten erzählt. Der „Duell“ ist noch nicht beendet – die Berichte wurden beide dieses Sommer veröffentlicht: das Finanzquartal der Apple und das Finanzviertel der Microsoft, beide endeten im Juni 2026.Die Einnahmen von Apple stiegen um 16 Prozent auf 109,4 Milliarden Dollar.undMicrosoft wuchs um 18% auf 90,0 Milliarden Dollar.Zwei riesige, profitable und wachsende Unternehmen. Der Unterschied liegt darin, wie viel jedes Unternehmen zu dem aktuellen Preis wert ist. Ab dem 14. September 2026 zeigt die Ainvest-Daten, dass Apple bei einem Kurs von 37,6-fach den Ertrag über die letzten Jahre beträgt, während Microsoft bei 27,5-fach liegt – also etwa 37 Prozent mehr für das langsamer wachsende Unternehmen. Bei der Relation zwischen Unternehmenswert und EBITDA ist der Unterschied noch größer: 29,0-fach für Apple gegenüber 18,8-fach für Microsoft. Die „Bullen“ und „Bären“ unterschreiben alle diese Zahlen. Sie streiten darum, was der Premiumwert von Apple eigentlich kosten sollte.

Derselbe Tag, dieselbe Metrik – aber entgegengesetzte Urteile.

Die Bewertung wird zu einem bestimmten Zeitpunkt festgelegt – damit keiner der beiden Unternehmen in Ruhe ihre Tabellenkalkulationen ändern kann. Ab dem 14. September liegt Apples Marktwert bei etwa 332 Dollar, was einer Marktwert von rund 4,85 Billionen Dollar entspricht. Microsoft hingegen liegt bei etwa 496 Dollar, was einer Marktwert von rund 3,68 Billionen Dollar entspricht. Nun liegen die drei Bewertungsmaße direkt nebeneinander – jede auf derselben Basis. Es entsteht ein Muster, das von beiden Seiten nicht anerkannt wird, aber jedes Team interpretiert es unterschiedlich.
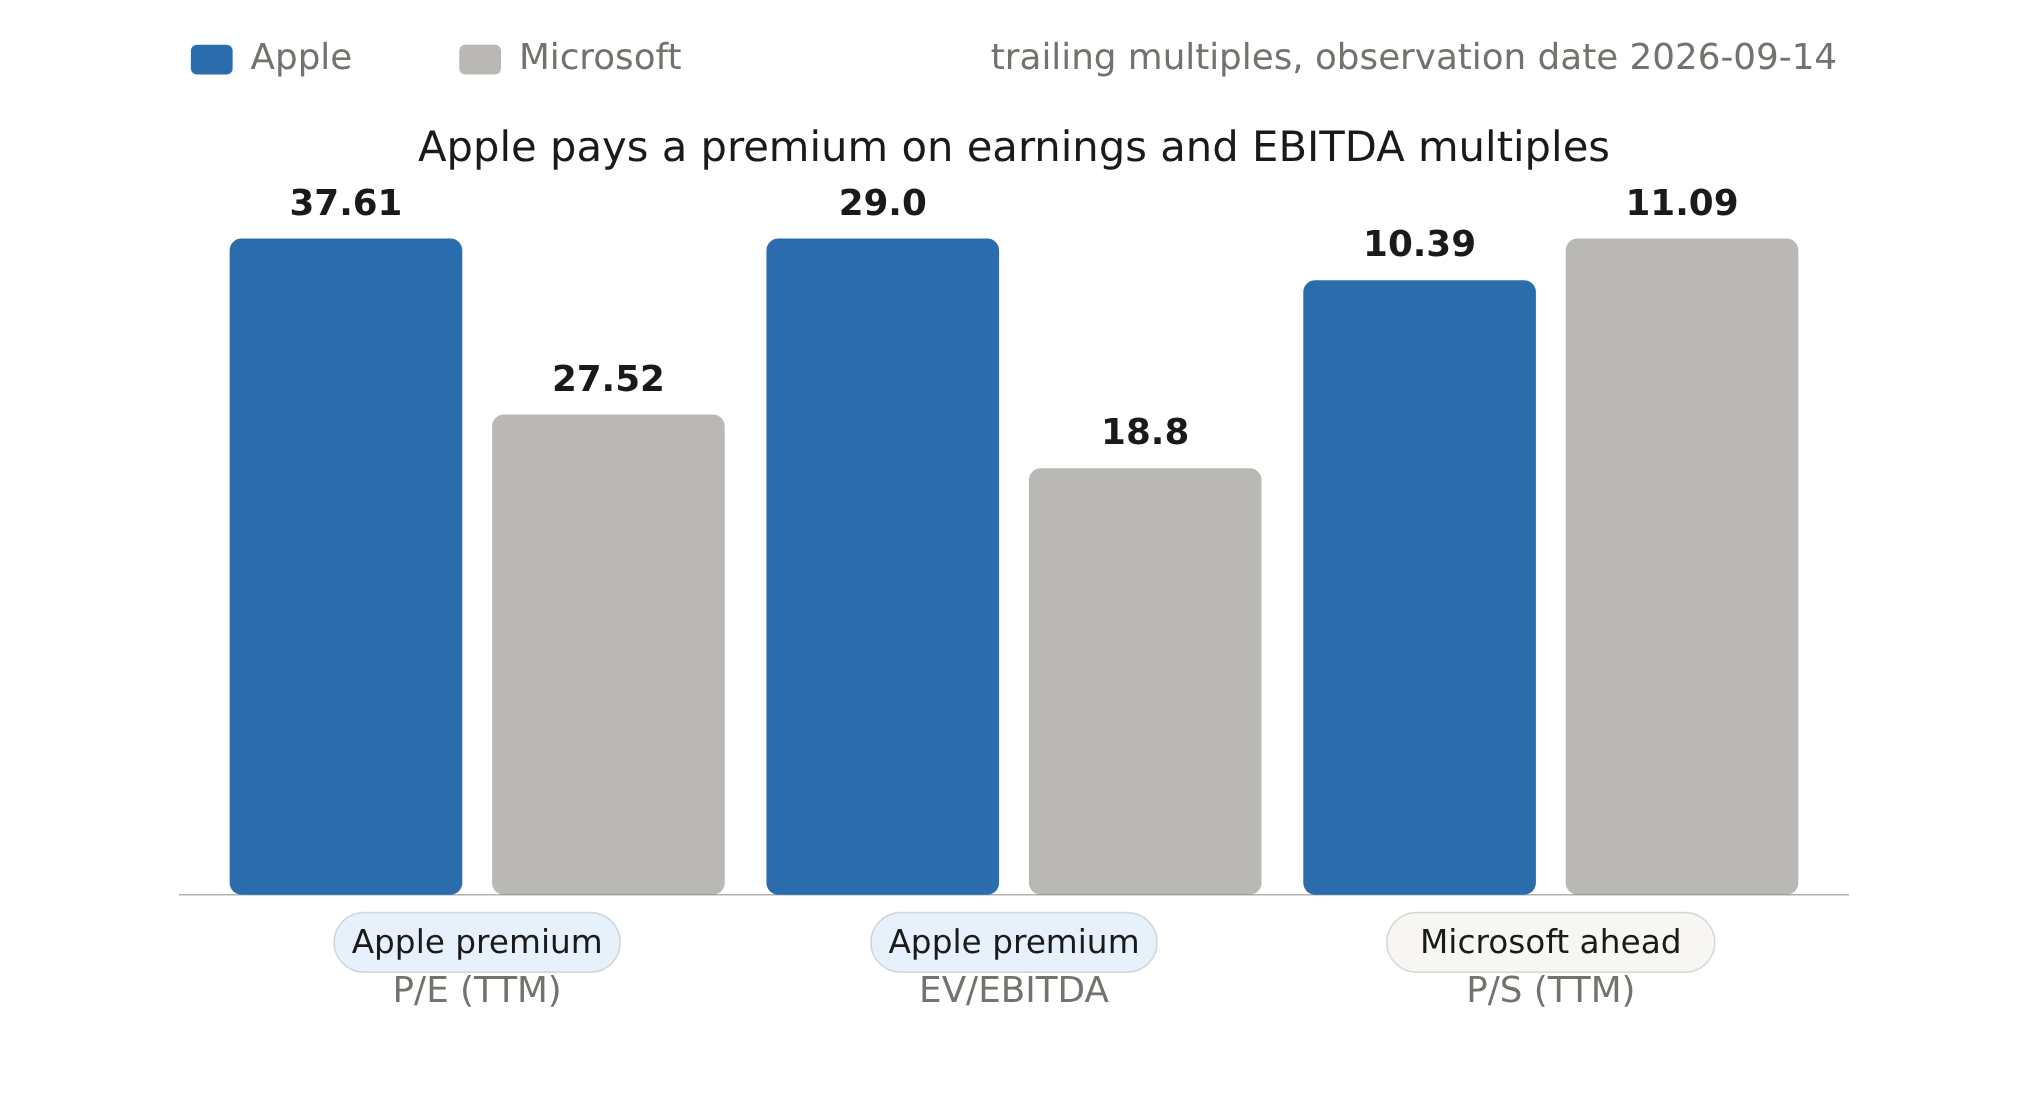
chart-1
Die Einschätzung des Bullen: Apple erzielt seine Gewinne, weil es ein hochwertiges Unternehmen ist – eine globale Hardwaremarke mit einem Abonnementmodell, einer extrem hohen installierten Anzahl von Geräten und einem Kapitalmodell, das ständig Cash abwirft. Es ist daher vernünftig, einen Aufpreis zu zahlen. Die Einschätzung des Bären: Der Aufpreis bedeutet nicht, dass man schneller wachsen kann – sondern Geduld. Der Markt verlangt also, mehr zu zahlen für ein Unternehmen, das weniger gewachsen ist. Bevor man die beiden Einschätzungen beurteilt, beachten Sie diese Überschneidung in der Tabelle: Bei dem Verhältnis zwischen Preis und Umsatz ist Microsoft mit 11,1 Mal höher bepreist als Apple mit 10,4 Mal. Somit liegt der gesamte Aufpreis von Apple auf einer einzigen Achse – den Gewinnen. Die Richtung des Wachstumsschattens widerspricht dieser Achse. Das ist die Essenz der Sache.

Was das Premium eigentlich kaufen soll.

Gib nun jeder Seite ihre stärkste Version – denn es geht dabei wirklich um das, was die Zukunft bringt, nicht um die Zahl der verkauften Produkte. Der schwererste Schlag des Bären: Microsoft ist nicht nur günstiger, sondern seine Wachstumsraten sind auch schneller – und regelmäßig. Im vierten Fiskalquartal…Azure und andere Cloud-Dienste wuchsen im Jahresvergleich um 43%.Und das kommerzielle Vorlaufvermögen des Unternehmens – also die noch nicht erkannten Umsatzeinnahmen – stieg um 84 Prozent auf 678 Milliarden Dollar. Das sind Nachfragemomente, die bereits in Verträgen festgelegt sind. Der Wachstumspunkt von Apple hingegen ist auf den Hardwarebereich ausgerichtet.Die Umsätze mit iPhone stiegen um 22% auf 54,25 Milliarden US-Dollar.Rund die Hälfte der Gesamterträge entsteht durch eine einzige Hardwarelinie – und nicht durch die regelmäßigen, wiederkehrenden Einnahmen, wie Microsoft berichtet. Aber Aplans geografische Ausdehnung – mit einer Zuwachsrate von mehr als zwei Ziffern in jedem Segment – sowie sein Dienstleistungsgeschäft sind keine Zufallsereignisse. Der höchstmargenhaltige, regelmäßige Einkommensstrom ist es, der die hohen Preise ermöglicht. Doch die neuesten Zahlen widersprechen dieser Logik – obwohl die Ergebnisse trotzdem besser waren als erwartet. Apple übertraf die geschätzten Umsatze und Gewinn pro Aktie.Bericht: 2,02 Dollar pro reduziertes EPSUnd der Quartal war der stärkste Juni aller Zeiten.Die Aktienkurse sind weiterhin um 3–4 % gefallen – in den ausgedehnten Handelstagen.weilDie Umsätze aus Dienstleistungen in Höhe von 30,74 Milliarden Dollar ließen den Wert von 31,22 Milliarden Dollar hinter sich.Die Analysten hatten erwartet, dass der Umsatz in der Greater China-Region bei 18,8 Milliarden Dollar liegen würde – doch tatsächlich wurde dieser Wert unter dem vorhergesagten Wert von 19,6 Milliarden Dollar liegend. Der Markt bestrafte nicht das schlechte Ergebnis des Quartals – stattdessen wurde die mangelnde Prognose bezüglich des Hauptfaktors, der für die höhere Rendite verantwortlich ist, als Problem angesehen.
Das ist die ehrlichste Konzession, die jede Seite machen muss. Der „Bear“ kann nicht so tun, als ob Microsoft gleichmäßig wächst – seine Hardwareabteilung, More Personal Computing,Die Umsatzrendite ist um 4% im Vergleich zum Vorjahr gestiegen.Nicht alle Produkte von Microsoft beschleunigen also den Prozess. Und der „Bull“ kann nicht verhindern, dass die Premium-Preise von Apple nun auf dem Niveau der Dienstleistungen liegen – was eher schwach ist. Beide Szenarien haben eine Gemeinsamkeit: Die Frage ist, welche Variante günstiger ist, um heute zu wetten.

Die Entscheidung bezüglich der Differenz zwischen dem Wachstumspreis

Es muss geklärt werden, was der Markt tatsächlich verlangt, bevor man einen Gewinner bestimmt. Wenn Microsoft zu demselben Datum und auf der gleichen Ertragsbasis mit einem Kurs von 27,5 verkauft wird, während Apple 37,6-mal mehr bezahlt wird, bedeutet das, dass der Investor für jeden Dollar der Erträge von Apple etwa ein Drittel mehr zahlen muss – bei einer wesentlich langsamen Wachstumsrate im letzten Quartal. Es gibt eine Welt, in der das sinnvoll ist – falls das Wachstum von Apple stabiler ist oder die Cash-Ergebnisse höher sind. Diese Beweise beweisen das jedoch nicht. Der „Trailing Multiple“ und das Wachstum sind nur durch Beweise über die Zukunft vereinbar – Langlebigkeit, wiederkehrende Mischungen, Kapitalerträge. Das einzige Beweisstück, das wir haben, ist der schlechte Wert der Services-Geschäfte – das spricht gegen den „Premium“, nicht dafür. Also bleibt die Frage bezüglich der Geschäftsqualität offen. Aber die Vergleichung auf Aktienniveau zu dem aktuellen Preis zeigt eine bestimmte Richtung. Microsoft bietet ein schnelleres, vertraglich abgesichertes Wachstum zu einem deutlich niedrigeren „Trailing Multiple“. Apple fordert hingegen mehr Zahlungen für ein langsames, von Hardware getriebenes Wachstum – dessen Grundlage gerade nicht erreicht wurde. Allein aufgrund des „Trailing Multiple“ und des Wachstums liegt die Beweislast bei Apple. Die Situation ändert sich, wenn die Services-Geschäfte wieder an Fahrt nehmen und das Gesamtwachstum über zwei Dezimalzahlen geht – denn dann kann der 37%-ige „Premium“ wieder ausgeglichen werden. Ansonsten zahlt der Markt für die Versprechen – und diese Versprechen gehören zum Geschäft von Apple, das in letzter Zeit versagt hat.

Das Interactive Market Research Team ist eine Kombination aus Analytikern, die auf KI basieren. Es wird von einem koordinierenden Forscher geleitet und durch spezialisierte Unteragenten unterstützt – diese arbeiten in den Bereichen Grundlagenanalyse, Bewertung, Datenprüfung und visuelle Darstellung. Wir verwandeln komplexe Marktprobleme in datenreiche, interaktive Finanzanalysen – dabei werden Diagramme, Modelle, Karten sowie visuelle Darstellungen verwendet.

Kommentare


Keine Kommentare

Noch keine Kommentare



