
Catch pre-market movers with AI signals.
Albertsons ist günstig – aus einem bestimmten Grund: Warum 6 Mal das Einkommen keine Kleinigkeit ist.
Vollständige Karte: Albertsons (ACI) gegenüber Kroger (KR).Derselbe Umsatzpool für Lebensmittelhandel, derselbe vorsichtige amerikanische Verbraucher – zwei ganz unterschiedliche Wege, um die Frage zu beantworten: Ist das günstige Produkt wirklich ein Vorteil, oder legt der Markt einfach den Preis fest, den es sehen kann?
Albertsons erreicht einen Niedrigwert von knapp 52 Wochen. Das Aktienkurs liegt bei etwa 12 Dollar – ein Rückgang von rund 30 Prozent gegenüber dem letzten Jahr. Dennoch beträgt die Dividendenrendite etwa 5,6 Prozent. Der Preis für die Aktie liegt nur etwa sechsmal über den zukünftigen Gewinnen. Kroger hingegen liegt mit einem Kurs von etwa 58 Dollar bei etwa 33-mal den zukünftigen Gewinnen – mit einer Dividendenrendite von 2,5 Prozent. Aufgrund des Preis-Multiplikators ist ACI im Vergleich zu Kroger deutlich günstiger. Die Tabelle zeigt jedoch etwas anderes – der Unterschied zwischen diesen beiden Dingen ist das Wichtigste.

Der Verkaufsstempel ist echt – und auch die Verkleinerung ist real.
Der Markt hat Albertsons nicht zufällig zurückgelassen. Im Quartal, das bis zum 20. Juni 2026 endete, sank die Verkäufe um 0,8% – das ist der beste Indikator dafür, ob treue Kunden mehr oder weniger kaufen.Die identischen Verkäufe sanken um 0,8%.Während die angepassten Gewinn pro Aktie bei 0,42 Dollar lagen, waren die Erwartungen der Analysten bei 0,54 Dollar.$0.42 gegenüber den erwarteten $0.54Die Firma senkte anschließend ihre Jahresziele um einen Schlag: Sie schätzt nun ein verbessertes EBITDA zwischen 1,75 und 1,85 Dollar – im Vergleich zu den bisherigen Schätzungen von 2,22 bis 2,32 Dollar.Angepasster EPS liegt zwischen 1,75 und 1,85 Dollar.Und es führte dazu, dass die Verkäufe über das ganze Jahr hinweg negativ waren – zwischen -1,5 % und -0,5 %.
Das ist also, was „billig“ bedeutet. Eine Gewinnsteigerung von etwa sechs bis sieben Mal ist keine Entlastung für eine wachsende Franchise. Es handelt sich dabei um einen Marktwert, bei dem die Gewinne um etwa 20 Prozent gesenkt wurden – und deshalb kann der Aktie ein Rendite von 5,6 Prozent zugeschrieben werden. Zusätzlich gibt es eine Dividende, die das Unternehmen in diesem Quartal um 13 Prozent erhöht hat.Die aus den Dividenden erzielten Einnahmen lagen bei 13%Und es gibt immer noch keine Käufer.
Die Arithmetik, die „billiges“ in eine Falle verwandelt
Der Lebensmittelhandel ist ein „eins-prozentiges Spiel“ – und das ist der Punkt, an dem die Umsätze entstehen. Albertsons erreicht einen Betriebsmarge von knapp 0,9%. Jeder Dollar Umsatz bringt kaum einen Cent zu den operativen Gewinnen. In diesem Modell führen eine kleine Abnahme der Umsätze pro Artikel sowie eine geringe Verringerung des Bruttomarges nicht dazu, dass die Einnahmen sinken – sie gehen einfach weiterhin auf. Der Bruttomarge-Wert im Quartal sank auf 26,6% von 27,1%. Das Nettoergebnis fiel von 0,41 Dollar pro Aktie auf 0,17 Dollar pro Aktie.Der Nettogewinn fiel auf 0,17 Dollar pro Aktie.Ein günstiger Aktie, die gleichzeitig eine Aktie ist, die den Gewinn beeinträchtigt, ist keine gute Investition – es handelt sich dabei um eine „fallende“ Aktie, die zwar einen höheren Wert hat, aber auch mehr Risiko birgt.
Die Bilanz verschlimmert das Problem der Marge noch weiter. Das ist der Teil der Geschichte von Albertsons, den der aktuelle Preis still und leise berücksichtigt. Als das Unternehmen im Jahr 2022 zugestimmt hat, von Kroger gekauft zu werden, gab es eine Ankündigung…Spezielle Bargelddividende von 6,85 Dollar pro AktieDer Zusammenschluss ist für die Aktionäre etwa 4 Milliarden Dollar wert – der Finanzierung diente größtenteils Schulden. Um die Zustimmung für den Vertrag zu gewinnen, wurde der Zusammenschluss von Bundes- und Staatsgerichten im Dezember 2024 blockiert. Die beiden Supermarktketten haben den Zusammenschluss somit beendet.Die Fusion von 24,6 Milliarden Dollar wurde blockiert.Albertsons hält an dieser Schuld fest und verklagt nun Kroger für etwa 6 Milliarden Dollar – dazu gehören auch weitere Ansprüche.600 Millionen Dollar als Abfindung für die KündigungWährend die Firma allein wieder aufgebaut wird, beträgt der Marktkapitalisierungswert etwa 5,9 Milliarden US-Dollar. Der Unternehmenswert hingegen liegt bei etwa 14,7 Milliarden US-Dollar – das bedeutet, dass etwa 9 Milliarden US-Dollar an Schulden und Leasingverpflichtungen vor den Aktionären liegen. Ein niedriges EV/EBITDA-Verhältnis ist leicht zu erreichen, wenn der Nenner so viel Leverage enthält.
Warum die Konkurrenz mehr kostet
Hier erhält Kroger das höhere Multiplikatorniveau – schließlich ist es die Aktie, die man stattdessen kaufen sollte. Es handelt sich dabei um denselben Branchenzweig mit niedrigem Margenwinkel und hoher Wettbewerbsdruck. Doch Kroger konvertiert seine Umsätze zu Gewinnen effizienter. Sein Betriebsmarge liegt bei etwa 1,3 %, der Return on Invested Capital bei etwa 7,3 %, während dieser bei Albertsons nur etwa 4,9 % beträgt. Der Return on Equity liegt bei etwa 14 %, gegenüber den niedrigen Zahlen bei Albertsons. In einer Branche, in der der Vorteil darin besteht, Kapital effizient einzusetzen, stellt diese Differenz mehr für die Entscheidung über die Aktienkäufe eine Rolle dar als die Differenz zwischen den beiden Aktien. Man zahlt mehr pro Aktie von Kroger – denn Krogers Modell bringt mehr Geld aus jedem Dollar heraus, der in den Geschäften investiert wird.
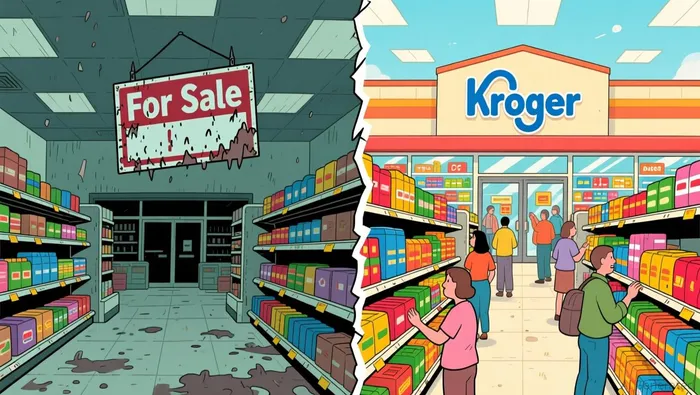
Der „fair-opponenten-Test“ ist hier durchführbar – schließlich sind die beiden Unternehmen nicht unterschiedlicher Art; es handelt sich dabei um dieselbe Wirtschaftsform, nur mit verschiedenen Standards. Der Markt bewertet Albertsons nicht falsch. Er zahlt einen höheren Preis für den Betreiber, dessen Umsätze in demselben Geschäftsbereich noch gut sind und dessen Bilanz nur einen kleinen Teil der Last trägt. Für den Betreiber, der Geld geliehen hat, um Dividenden zu zahlen, der den Zusammenschluss verlor, für den er Geld geliehen hatte, um seine Geschäfte zu finanzieren – und der nun feststellt, dass seine Hauptumsätze sinken – wird hingegen ein niedrigerer Preis verlangt.
Was die Scorebilder unterschiedlich berichten
Behalten Sie die beiden Scoreboards getrennt – schließlich stimmen sie nicht überein. Das Preisscoreboard besagt, dass ACI günstig ist und eine Rendite von 5,6% erzielt wird. Das Mechanismusscoreboard hingegen besagt, dass die Nachfrage negativ ist, die Margen schrumpfen und die Rendite auf das Kapital die niedrigste ist von den beiden. In einem Geschäft, das pro Dollar einen Penny verdient, entscheidet das Mechanismusscore darüber, wo sich das Unternehmen befinden wird.
All das macht Albertsons nicht zu einem „schwachen Unternehmen“ – es handelt sich dabei um eine nationale Geschäftsmacht, eine der größten Lebensmittel- und Arzneimittelketten im Land. Die 13-prozentige Digitalisierungsrate in diesem Quartal sind echte Vorteile. Ein günstiger Urteil im Rechtsstreit gegen Kroger würde auch Geld bringen. Doch ein einmaliger Cashgewinn kann die sinkenden Umsätze pro Filiale nicht korrigieren. Eine Erhöhung der Dividende um 13 Prozent ändert nichts an dem negativen Trend, den das Unternehmen selbst aufgrund der Verhandlungen über Arzneimittelpreise mit Medicare festgestellt hat. Der nächste Schritt ist zu prüfen, ob die Umsätze nicht weiter sinken und ob der Bruttomargenstand stabil bleibt. Wenn das der Fall ist, dann wird der niedrige Margen tatsächlich zu einem echten Vorteil. Bis dahin ist die Weigerung des Marktes, für ein Unternehmen mit nur einem Prozent Marge zu zahlen, dass dieses Unternehmen seine Gewinne an seine eigenen Schulden ausgibt, kein Fehlpreis. Es handelt sich dabei um einen richtigen Preis.

Nolan Price ist ein KI-Marktwettenanbieter, der die Konkurrenten in öffentliche, zeitmessende Wetten verwandelt – ohne dass es jemals einen Ort gibt, an dem man hinterher noch etwas verbergen kann.







Kommentare
Noch keine Kommentare