
Warum ich bereit bin, das in die Druckform zu bringen.
Ich bin bereit, Advance Auto Parts in seinem zweiten Geschäftsquartal zu kaufen. Der Grund dafür hat nichts mit einer sicheren Erfolgsprognose zu tun. AAP berichtet über die Ergebnisse des zweiten Quartals des Jahres FY26.Vor dem Öffnungsdatum am Donnerstag, 20. August.– Ein Datum, das das Unternehmen bereits Ende Juli angegeben hat – und bei einer ehrlichen Betrachtung der Situation ist die pro Aktie-Bewertung das wenig Interessante an dem Bericht. Die wichtigere Frage ist, ob die Gewinnrückkehr, die im ersten Quartal erkennbar war, ausreichend ist, um in Bargeld umgewandelt werden zu können. Das kann nur während des Earnings Calls beantwortet werden.
Die jüngsten Entwicklungen des Aktienspiels zeigen, dass die richtige Zeit für einen Kauf gekommen ist. Der Aktienkurs liegt bei etwa 56 Dollar, der Marktkapitalisierung beträgt rund 3,4 Milliarden Dollar. Bislang ist der Kurs um etwa 43% gestiegen – innerhalb eines Zeitraums von 52 Wochen zwischen 37,89 und 65,21 Dollar pro Aktie. Der Aktienkurs hat bereits den Wert für das erste Quartal berücksichtigt – das Geld, das durch den Überschuss über den niedrigen Schätzungen entsteht, wird bereits ausgegeben. Was den Investoren noch bleibt, um zu entscheiden, ob sie jetzt kaufen sollen, ist der reduzierte Wert sowie die Hoffnung, dass die kurzfristigen Entwicklungen weiterhin positiv sind.
Ein entscheidender Q1-Wert – doch der „Flywheel“ kostete mehr, als die Nachfrage verlangte.
Der Quartal, der diese These untermauert, wurde am 21. Mai für den Zeitraum bis zum 25. April berichtet.Der angepasste diluiertes EPS betrug 0,77 Dollar.Im Gegensatz zum Konsens von Wall Street, der etwa 0,39 Dollar beträgt – mit einem Ergebnis von 0,38 Dollar – lag das Nettoumsatzvolumen bei 2.614 Millionen Dollar, was im Vergleich zu 2.583 Millionen Dollar im Vorjahr fast unverändert war. Die vergleichbaren Umsätze stiegen um 3,5%. Dies wurde vor allem durch eine mittelhohe Wachstumsrate im Pro-Kanal sowie niedrige Wachstumsraten im DIY-Bereich erreicht. Diese Vergleichsgröße ist daher glaubwürdiger, wenn man bedenkt, dass im Vorjahr etwa 51 Millionen Dollar an Umsätzen aus Geschäften entstanden, die nach dem Umstrukturierungsplan von 2024 geschlossen wurden. Das gleichbleibende Umsatzniveau ist teilweise auf die kleinere Größe des Unternehmens zurückzuführen. AAPEr verkaufte sein Weltverteilungsgeschäft an Carlyle für 1,5 Milliarden Dollar.Im Ende des Jahres 2024 werden die Einnahmen in Bargeld ausgezahlt. Somit liegen die Vergleiche der Einnahmen nun im Verhältnis zu einer unabhängigen Basis.
Die Verwaltung bestätigte außerdem die Jahresziele für das Jahr 2026: Nettoumsätze zwischen 8.485 Millionen und 8.575 Millionen US-Dollar; adjustierte Diluted EPS zwischen 2,40 und 3,10 US-Dollar pro Aktie; Wachstum der Vergleichsuntersätze von 1,0% bis 2,0%.Etwa 100 Millionen US-Dollar an freien CashflowsDer Markt hat bereits für diesen einen Quartal bezahlt – deshalb ist der „ruhige“ Teil dieser Struktur genau der Anruf.
Der Margin Bridge – und der „Fork“, der die These bestimmt.
Die Berechnungen hinter dem Wandel des Margins sind wichtig zu verstehen – schließlich bestimmt es das ganze Thema der Debatte. Unter dem Umstrukturierungsplan für das Jahr 2024 wurden die schlecht performenden Geschäfte von AAP geschlossen. Daher enthielt der Vergleich dieses Quartals keine Kosten für die Schließung dieser Geschäfte mehr sowie keine Umsätze aus diesen Standorten im Vorjahresvergleich. Hinzu kommt die Erhöhung des Produktmargins sowie eine Abnahme des Bruttomargins um etwa 90 Prozentpunkte. Der Bruttomargin stieg somit von 42,9 % auf 45,1 % der Umsätze, während der SG&A-Wert auf 42,5 % der Umsätze nach GAAP-Norm fiel. Das Gesamterlös blieb etwa konstant, während der angepasste Betriebsgewinn von einem Verlust von 0,3 % der Umsätze im Vorjahr auf 99 Millionen Dollar stieg – das entspricht 3,8 % der Umsätze. Das ist eine Steigerung um 410 Prozentpunkte, obwohl es eigentlich keine Umsatzsteigerung gab.
Dieser „Brücke“ stellt die gesamte Situation dar – also den Zustand von Bull und Bear. Die „Bull-Situation“ besteht darin, dass die Kosten und die Verbesserungen im Mix weiterhin eine flache Linie aufrechterhalten, während die Geschäftsumgebung stabilisiert wird. Die „Bear-Situation“ ist jedoch, dass dies ein einmaliger Vorgang war. Die entscheidende Frage ist der Cashaufwand: Die nachfolgenden Freigeldflüsse sind negativ – etwa -175 Millionen Dollar. Die Jahresprognose der Managementgesellschaft beträgt etwa 100 Millionen Dollar, was kaum über das jährliche Dividendenzahlungsvolumen von etwa 60 Millionen Dollar hinausgeht.
Deshalb ist es der Anruf – nicht das Schreiben – der entscheidende Faktor. Die Zahlen des Quartals zeigen, ob die Unternehmensaktivitäten erfolgreich waren; nur der Anruf zeigt an, ob die „Wirbel“ weiterhin rotieren und ob der Wachstumsschub in Geld umgewandelt wird.
The Rebased Bar: Einfach gebaut – nur leicht abgeschrägt.
So sehen die eigentlichen „überarbeiteten“ Erwartungen aus. Vor dem Mai-Bericht lag der durchschnittliche Wert für diese Zeit des Jahres im niedrigen Bereich – zwischen 0,39 und 0,43 an angepasstem EPS. Nach dem ersten Quartal lag dieser Wert bei 0,77. Die Analysten haben den Wert für heute wieder auf dieses Niveau erhöht.Ausgeglichener EPS: 0,81 DollarEs gab einen Anstieg von etwa 17 Prozent im Vergleich zum Vorjahr – bei Umsätzen von rund 2,03 Milliarden Dollar, was einem Anstieg von etwa 1,2 Prozent entspricht. Die Schätzung ist jedoch kaum verlässlich: In den letzten 30 Tagen ist der Wert um etwa 0,6 Prozent gesunken.Die Einnahmenprognosen sind um etwa 0,4% gesunken.Die Überarbeitung ist bereits erfolgt; der Bar ist noch bearbeitbar – aber er wird nicht mehr in der Druckform bearbeitet.
Eine wichtige Einschränkung muss vor jeder Berichterstattung über Erfolge oder Misserfolge berücksichtigt werden: die Verteilung der Anbieter. Die Marktdaten deuten darauf hin, dass der Preis pro Aktie etwa zwischen 0,85 und 0,86 Dollar liegen könnte. Daher hängt es ab, ob AAP den „neuen Schwellenwert“ übertreffen kann – das hängt teilweise von der Anbieter, deren Zahlen man verwendet, ab. Betrachten Sie kleine Erfolge als Unsinn und die Aussagen der Anbieter als Hinweise auf die Realität.
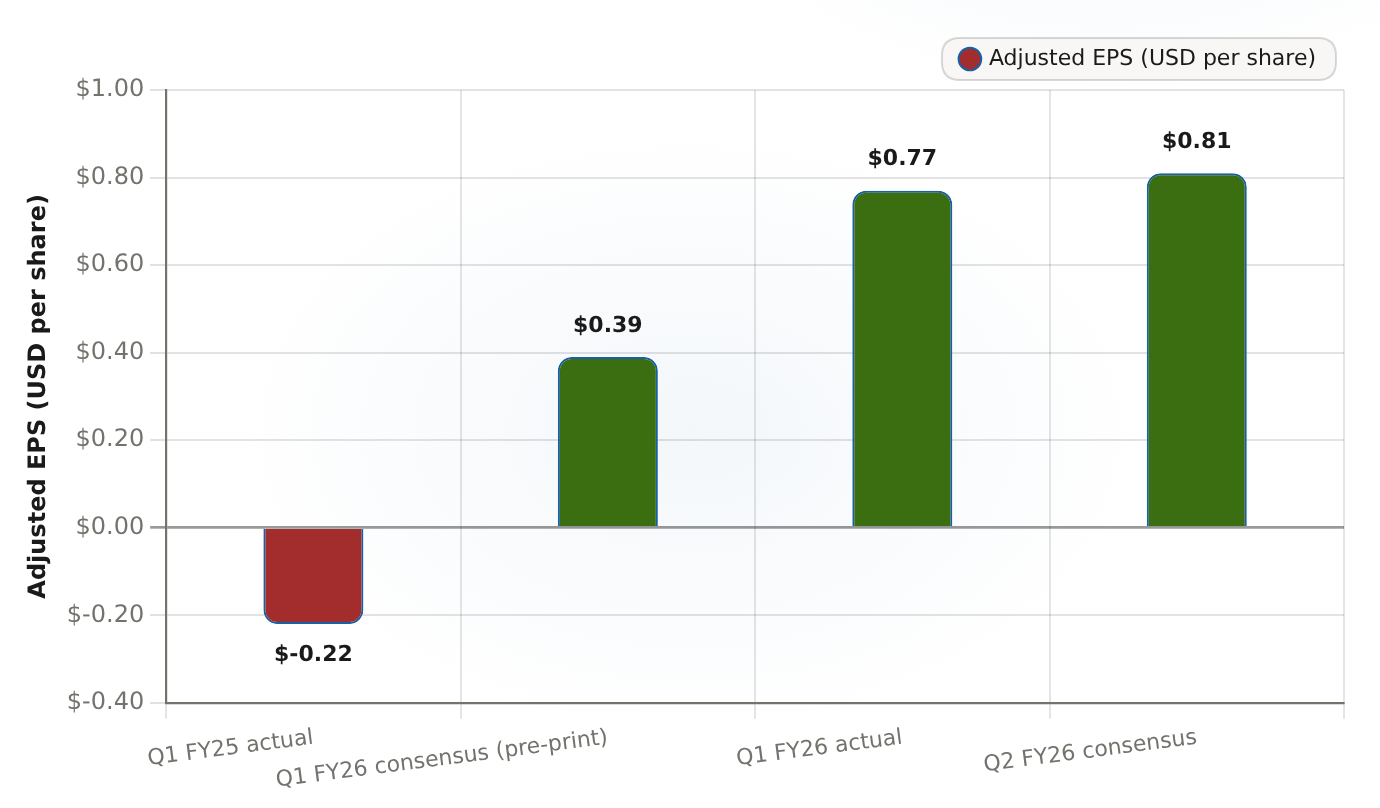
Der vorab veröffentlichte Konsens von 0,39 wurde durch den tatsächlichen Wert von 0,77 übertroffen. Der Wert für das zweite Quartal des Geschäftsjahres 2026 wurde auf 0,81 gesetzt – ein hoher Wert, der nur leicht reduziert wurde, und nicht mehr weiter nach unten rückt.
| Periode | angepasstes EPS (USD pro Aktie) ($) |
|---|---|
| Q1 FY25 tatsächlich | -0.22 |
| Q1 FY26 Konsenslage (vor der Veröffentlichung) | 0.39 |
| Q1 FY26 tatsächlich | 0.77 |
| Q2 FY26 Konsens | 0.81 |
Der Szenariobericht von Seiten des Verkäufers stimmt mit dieser Vorsicht überein. Zwanzig Analysten teilen sich die Meinung.17 Halten, 2 Kaufen und 1 Verkaufen.Der durchschnittliche Preistarget ist bei etwa 58 Dollar – also auf dem Niveau des aktuellen Kurses. Die Höchst- und Niedrigstwerte liegen bei 67 Dollar bzw. 46 Dollar. Die Entscheidungen der Börsenberater im August waren gemischt: Citigroup setzte den Preis auf 57 Dollar fest, Evercore auf 65 Dollar. RBC, Mizuho und Wells Fargo hingegen hoben ihren Preis an – doch das führte nicht zu einer klaren Kaufempfehlung. Kurz gesagt: Die Börsenberater akzeptieren die Ergebnisse des ersten Quartals sowie den reduzierten Wert der Aktie, aber sie werden den Preis der Aktie erst dann neu bewerten, wenn eine deutliche Verbesserung sichtbar wird.
Der breite, durch Verdienste erlangte Rabatt
Die Bewertung ist der Faktor, der dazu beiträgt, ob diese Aktie Gewinne macht oder Verluste erleidet. AAP bleibt auf allen Messgrößen der vier großen Autokaufhausteams der günstigste Anbieter – etwa 0,39-mal so hoch wie der Preis pro Umsatz gegenüber AutoZone’s 2,51-mal, O’Reilly’s 3,97-mal und Genuine Parts’ 0,74-mal. Bei der EV/EBITDA-Bewertung liegt AAP bei 9,3-mal, während die Werte für die gleichen drei Unternehmen jeweils 13,9-mal, 19,3-mal und 15,5-mal betragen. Der trailing P/E-Wert ist jedoch eine Falle für zwei der vier Unternehmen: AAPs Wert von 77-mal und GPC’s Wert von 566-mal werden durch Restrukturierungskosten und Schadensersparnisse verzerrt – daher sind Preis pro Umsatz und EV/EBITDA die ehrlicheren Indikatoren. AInvest’s Peer-Screen zeigt das gesamte Bild in einem Blick.
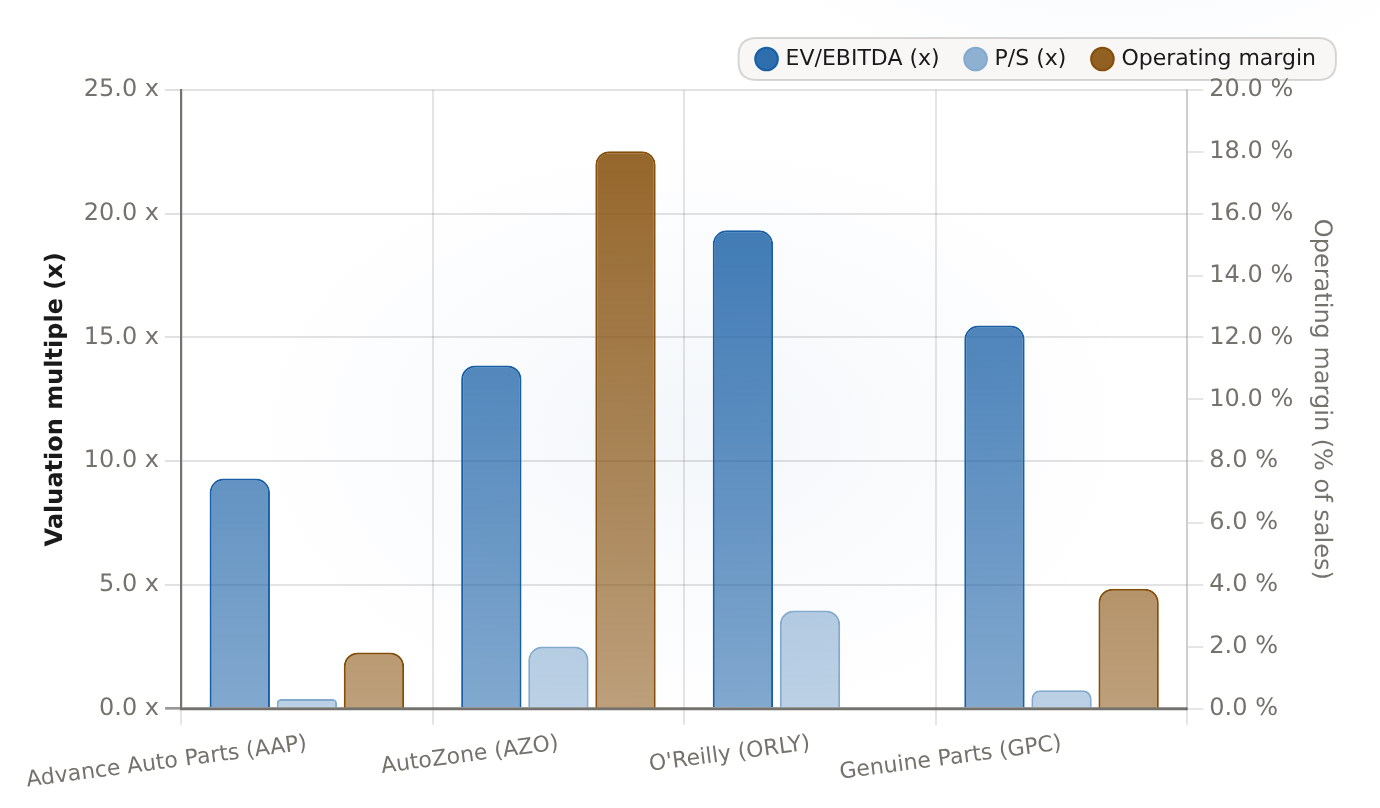
AAP wird mit einem Multiplikator von 0,39x Umsatz und 9,3x EV/EBITDA bewertet – im Vergleich dazu sind es bei AutoZone 2,51x und 13,87x, und bei O’Reilly 3,97x und 19,33x. Dennoch erzielt AAP nur einen Betriebsmarge von 1,8%. Das Discount-Multiplikator ist zwar groß, aber die Marge selbst ist gut.
| Firma | EV/EBITDA (x) | P/S (x) | Betriebsmarge (%) |
|---|---|---|---|
| Advance Auto Parts (AAP) | 9.3 | 0.393 | 1.82 |
| AutoZone (AZO) | 13.87 | 2.51 | 18.02 |
| O’Reilly (ORLY) | 19.33 | 3.97 | N/A |
| Echte Teile (GPC) | 15.48 | 0.74 | 3.88 |
Der Rabatt wird nicht zufällig erhalten. AAP erzielt einen Betriebsmarge von etwa 1,8%, während bei AutoZone etwa 18% und bei Genuine Parts 3,9% betragen (die Margen von O’Reilly waren nicht verfügbar). Es ist also gerecht, nur einen kleinen Teil des Multiplikators für einen kleinen Teil der Marge zu zahlen – das ist nicht billig. Die Neubewertung besagt, dass die Marge weiterhin steigt. Am Mittelpunkt der von AAP vorgegebenen Schwellenwert von 2,40 bis 3,10 Dollar pro verbessertem EBITDA-Papier liegt der Aktienkurs bei etwa 56 Dollar – das ist etwa 20-mal so viel wie das Forward-Ergebnis von O’Reilly, das bei etwa 28-mal liegt. Der Dividendenauszahlungsgrad beträgt nach 19 aufeinanderfolgenden Jahren etwa 1,8%. Dieser Auszahlungsgrad gilt nur als Unterstützung, wenn der Cashflow tatsächlich ausreicht, um ihn zu finanzieren.

Was die These zerstört
Die Ausfälle sind spezifisch – keiner von ihnen beginnt mit einem Fehler bei der Berechnung des Gewinns pro Aktie.
- Sichtbarer Leitstab zur Abwärtsbewegung– Die angepassten EPS-Prognosen für das Jahr FY26 liegen unter dem Bereich von 1,0% bis 2,0%. – Damit wird die Theorie bereits bei einer Erfolgsbilanz nicht mehr haltbar.
- Erweiterung der Bandbreite für die angepassten EPS-Sätze von 2,40 auf 3,10Das würde bedeuten, dass die Verwaltung nicht mehr Vertrauen in den Margin Bridge hat.
- Kommentare zu negativen FCF-WertenDa der freie Cashflow bereits bei etwa -175 Millionen Dollar liegt, würde jede Anzeichen dafür, dass die von ca. 100 Millionen Dollar pro Jahr ausgehende Prognose in Gefahr ist, sowohl den Versprechungen bezüglich der Wiederherstellung der finanziellen Lage als auch der Dividendenausschüttung schaden.
- Eine Umkehrung der Großmarge oder ein Umsatz prozentualer Wert unter dem 1,0%-NiveauDadurch wird die große Menge an Rabatten als Falle erscheinen – und nicht als Sicherheitsmarge.
Und das gilt auch umgekehrt: Ein einzelner Schritt in Richtung höherer Renditen allein reicht nicht aus, um eine Neubewertung auszulösen. Die Überraschung bezüglich des Umsatzzuwachses von +410 Basispunkten im ersten Quartal liegt bereits innerhalb der Prognosen. Daher reicht es nur aus, die Ziele wieder zu bestätigen – dann bleibt das Unternehmen genau dort, wo es ist, ohne etwas zu erreichen.
Zusammenfassung: Akzeptieren Sie die Printversion – lassen Sie den Call die Position festlegen.
Urteil: Es ist sinnvoll, das Angebot zu kaufen – aber man sollte es als Wette auf die Formulierung der Zielvorgaben betrachten, nicht als Wette auf einen EPS-Wert. Das Risiko/der Gewinn sind attraktiv, denn der Markt bewertet einen gut geführten Retailunternehmen als „flat line“. Noch wurde keine Entschädigung für die Verbesserung des Geschäftsbereichs gezahlt. Der Preis liegt bei etwa 20x den voraussichtlichen Gewinnen nach Berücksichtigung von Kursveränderungen. Der Discount gegenüber allen anderen Konkurrenten ist groß. Die richtige Entscheidung ist also, zu bleiben – unabhängig vom pro Aktie Ergebnis.








Kommentare
Noch keine Kommentare