
Die Übereinstimmung der Expertenmeinungen bezüglich des Berichts von Nvidia am 26. August liegt kaum über dem, was die Unternehmensleitung bereits versprochen hat. Die Schätzungen der Finanzwelt für das Juli Quartal sind: Umsatz von 91,85 Milliarden Dollar, EPS von 2,08 Dollar.Nur etwa 0,9% über dem eigenen Wert von 91 Milliarden Dollar der Gesellschaft – mit einem Fehlerbereich von ±2%.Es handelt sich dabei um eine Orientierung, die alle Datenzentren in China nicht berücksichtigt. Eine Linie, die nahe der Orientierung liegt, macht die Ausgabe selbst zu einem „niedrigwertigen“ Ereignis – der Markt hat bereits die Preise festgelegt und neu bewertet. Der informative Schritt wurde bereits am 21. August durchgeführt, als Cody Acree von Benchmark Company das tat.Er erhöhte seine Prognosen für die Umsätze im zweiten Quartal auf etwa 92 Milliarden Dollar.Mit einem EPS von 2,10 Dollar haben die Zahlen für das dritte Quartal gestiegen. Die Bewertung bleibt „Kaufen“, und der Preiszielwert liegt bei 335 Dollar. Meine Haltung zu diesem Bericht ist: Halten und accumulieren – nicht verkaufen. Der entscheidende Faktor ist nicht der Eintrag am kommenden Mittwoch, sondern der Bericht, den Nvidia für sein Oktoberquartal veröffentlicht.
Eine Bar auf so niedrigem Niveau ist nur eine Art Anleitung – keine echte „Story“.
Der Konsens der Finanzmärkte vom 12. August besagt, dass die Umsätze im zweiten Quartal bei 91,85 Milliarden Dollar liegen – das ist ein Anstieg von etwa 96,5 Prozent gegenüber dem Vorjahr. Der EPS liegt bei 2,08 Dollar. Im Vergleich dazu liegt die eigene Prognose des Unternehmens bei 91 Milliarden Dollar ±2 Prozent – diese Prognose wurde vor drei Monaten erstellt, wobei die Daten aus den chinesischen Data-Center-Systemen vollständig ausgeschlossen wurden. Der Konsens liegt also unter 1 Prozent über dieser Prognose. Dieser Konsens selbst ist jedoch ein variabler Wert: Von etwa 86,4 Milliarden Dollar Umsatz und 1,76 Dollar EPS am 20. Mai bis zu 91,85 Milliarden Dollar Umsatz und 2,08 Dollar EPS am 12. August hat sich der Wert um etwa 5 Milliarden Dollar erhöht – diesen Anstieg haben die Finanzmärkte bereits berücksichtigt. Die Prognosen können in beide Richtungen abweichen: Nvidia hat seine eigenen Prognosen bereits 13 Quartale lang übertroffen – doch der Abstand zwischen den Prognosen und den tatsächlichen Zahlen hat sich von +22,8 Prozent im zweiten Quartal des Geschäftsjahres 2024 auf etwa +4,6 Prozent im ersten Quartal des Geschäftsjahres 2027 verringert. Wenn der Abstand zwischen den Prognosen und den tatsächlichen Zahlen so groß wird, dann haben die Erwartungen bereits einen wichtigen Einfluss auf die Marktbewegungen – bevor das Quartal überhaupt bekannt wird. Eine Übertreffen dieser Prognosen sagt dem Markt fast nichts Neues.
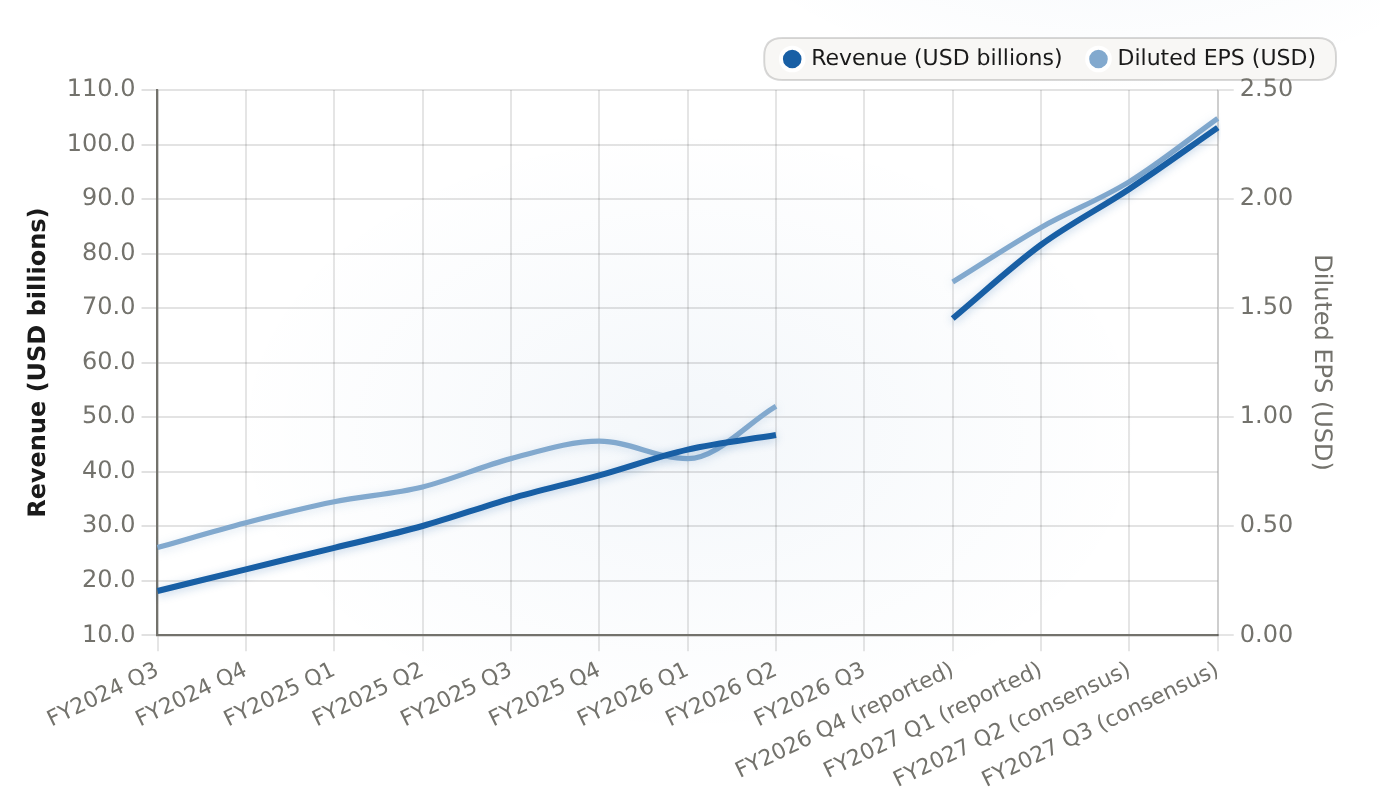
Die Umsätze haben sich von 18,1 Milliarden auf 103,1 Milliarden US-Dollar erhöht – das ist der durchschnittliche Wert für den dritten Quartal des Geschäftsjahres 2027. Im Oktober-Qualitätsquarter lag der Umsatz jedoch nur etwa 0,9 Prozent über dem von der Firma selbst festgelegten Wert. Dieser Wert ist bewusst niedrig gehalten.
| Periode | Einnahmen (Milliarden USD) | Diluiertes EPS (USD) |
|---|---|---|
| FY2024 Q3 | 18.12 | 0.402 |
| FY2024 Q4 | 22.1 | 0.516 |
| FY2025 Q1 | 26.04 | 0.612 |
| FY2025 Q2 | 30.04 | 0.68 |
| FY2025 Q3 | 35.08 | 0.81 |
| FY2025 Q4 | 39.33 | 0.89 |
| FY2026 Q1 | 44.06 | 0.81 |
| FY2026 Q2 | 46.74 | 1.05 |
| FY2026 Q3 | N/A | N/A |
| FY2026 Q4 (berichtet) | 68.1 | 1.62 |
| FY2027 Q1 (berichtet) | 81.62 | 1.87 |
| FY2027 Q2 (Konsens) | 91.85 | 2.08 |
| FY2027 Q3 (Konsens) | 103.1 | 2.37 |
Die Quartalsdaten fügen all das auf einer Trendlinie zusammen. Die Umsätze liegen von 18,1 Milliarden Dollar im 3. Quartal des Fiskaljahres 2024 bis zu 81,62 Milliarden Dollar im 1. Quartal des Fiskaljahres 2027. Die übliche Prognose für den Juli-Quartal beträgt 91,85 Milliarden Dollar, während die Prognose für den Oktober-Quartal 103,1 Milliarden Dollar beträgt. Zwei Punkte sind wichtig für die Analyse: Erstens ist die Prognose für den Juli-Quartal nur ein geringer Anstieg gegenüber dem Wert von 81,62 Milliarden Dollar – das Niveau ist tatsächlich so niedrig, dass ein Überholen dieses Levels allein nicht dazu führt, dass der Aktienkurs steigt. Zweitens ist der Oktober-Quartal der erste Wert auf dieser Trendlinie, der nicht bereits im Voraus festgelegt wurde. Dieser Wert macht das Diagramm zu einem Indikator für die Beschleunigung der Entwicklung.
Die geschätzte Steigerung der Nachfrage ist das Signal, das das Drucken nicht liefern kann.
Am 21. August, vier Handelstages vor der Berichterstattung, setzte Cody Acree von Benchmark Company – der führenden Analyst für diese Aktie bei diesem Unternehmen – seine Schätzung für die Umsätze im Juli-Qualimärchen auf etwa 92 Milliarden Dollar fest. Dabei wurde die EBITDA-Prognose auf 2,10 Dollar pro Aktie angesetzt.Die Umsätze im dritten Quartal stiegen auf 103,957 Milliarden Dollar – ein Anstieg gegenüber 101,747 Milliarden Dollar.Der EPS liegt bei 2,37 Dollar – ein Anstieg gegenüber 2,31 Dollar. Er bleibt weiterhin „Buy“-bewertet und setzt einen Preiszielwert von 335 Dollar fest. Diesen Zielwert hatte er bereits am 21. Mai erhöht, dem Tag nach der Q1-Berichterstattung. Die Begründungen sind in fünf Punkte unterteilt: positive Berichte über das Unternehmen während des Quartals; die beschleunigte Investitionen in KI-Technologien durch die Kunden von Nvidia; eine bewusst konservative Einschätzung bezüglich der Bedeutung Chinas; die Aufmerksamkeit des Marktes sich von den Unterschieden im Juliquartal auf den Oktober-Zahlen zu richten; sowie die ersten Testversuche des Vera Rubin-Systems sowie die Entwicklung eines Brückenpunkts für den Bruttogewinn als nächste analytischen Meilensteine.
Ich tausche nicht nach Preisziele aus – das sind nur Meinungen. Analysten verbringen den größten Teil ihrer Zeit damit, die bereits stattgefundenen Ereignisse zu verstehen. Doch eine Prognose, die vor einer negativen Nachricht steht, ist eine andere Art von Beweis. Analysten erhöhen ihre Quartalsprognosen, wenn die Berichte der Unternehmen sowie die Auftragsflüsse ihnen einen Grund geben. Acree’s Entwicklung im dritten Quartal – etwa 2,2 Milliarden Dollar mehr Umsatz – ist ein konkreter Hinweis darauf, dass der Oktober-Umsatz entweder gleich oder höher sein wird als die etwa 103 Milliarden Dollar, die die Marktbeobachter bereits vorhersagen. Das ist ein Anzeichen für Nachfrage, das bereits vor der Veröffentlichung der Prognosen kommt – und kommt von dem Analysten, der die Unternehmen betreut, die am besten in der Lage sind, die Aufträge bezüglich GPU zu beobachten. Für mich hat das mehr Gewicht als alles andere.Das Ziel von 335 Dollar an sichDas entspricht etwa 55% über dem Niveau von ~$216. Es dient als Rahmen, nicht als feste Aussage.

Der Capex-Prozess beschleunigt sich weiterhin – deshalb ist die Prognose glaubwürdig.
Der Grund dafür, dass die Schätzungen eine größere Bedeutung für meine Beurteilung haben als der übliche Konsensmechanismus, liegt in der Struktur dahinter: Die Investitionen der Großkonzerne sind der wichtigste Indikator für die Umsätze von Nvidia im Bereich Data-Center – mit einem zeitlichen Verzögerungszeitraum von etwa einem bis zwei Quartale. Die Gesamtkosten für Investitionen im ersten Quartal 2026 betragen etwa 130,6 Milliarden US-Dollar; dieser Wert entspricht den Umsätzen von Nvidia im Data-Center-Bereich im ersten Quartal des Fiskaljahres 2027, also 75,2 Milliarden US-Dollar.
Dieser „Leitungskanal“ ist immer noch deutlich nach oben gerichtet. Die Gesamtkosten für die Investitionen von Microsoft, Alphabet, Amazon und Meta…Im zweiten Quartal 2026 erreichte das Betrag 166,01 Milliarden US-Dollar – ein Anstieg von 87% gegenüber dem Vorjahr.Und 27,1 % in Folge – ein kumulativer Anstieg von 272 % über zehn Quartale. Die Jahresziele für das Jahr 2026 wurden mehrfach angehoben.Rund 760 Milliarden zusammen.Rund 410 Milliarden US-Dollar werden im Jahr 2025 investiert. Solange die Investitionen weiterhin zunehmen, wird Nvidia weiterhin seine eigenen Zielwerte übertreffen – wie bereits in den letzten 13 Quartalen zu sehen ist. Kurz gesagt: Der Juli-Bericht ist nicht der entscheidende Indikator. Der Oktober-Bericht gegenüber etwa 103 Milliarden US-Dollar ist der entscheidende Indikator. Ein Wert unter dem Konsenswert wäre das erste Anzeichen für eine Abnahme in diesem Zyklus. Ein Wert, der dem Konsenswert entspricht oder darüber liegt, bedeutet, dass die Situation weiterhin stabil bleibt.
„Aber“: Second-Source-Silikon und ein „China-Form“-Loch
Jede robuste Nachfrage muss einer Belastungsprüfung unterzogen werden. In diesem Fall gibt es zwei Risiken – und beide sind struktureller Natur, nicht zyklischer. Das erste Risiko ist die Verwendung von Second-Sourcing-Lösungen. Meta hat sich verpflichtet, eine spezielle AMD Instinct MI450-Lösung anzubieten.Berichtet wurde auf etwa 100 Milliarden US-Dollar und bis zu 6 GW.Ein Chip, der auf TSMCs 2nm-Technologie basiert und mit bis zu 432 GB HBM4-Speicher ausgestattet ist.Googles TPU, Amazons Trainium und Microsofts MaiaEs wird weiterhin mehr Inferenzaufgaben auf kundenspezifische Chips ausgeweitet. Die Trainingsaufgaben bleiben weiterhin auf CUDA basieren – schätzungsweise macht das etwa 80% der Einnahmen aus den AI-Akkumulatorn. Doch die am schnellsten wachsenden Inferenzaufgaben sind in Bezug auf die Kosten pro Token sowie die Stromverbrauch pro Token besonders attraktiv. Meiner Meinung nach ist es wichtig, wie hoch der Anteil an dem Gesamtmarkt ist: Nvidia braucht keinen Anteil von über 90%, um weiterhin zu wachsen, wenn der Markt selbst so schnell wächst. Ein geringerer Anteil innerhalb eines schnell wachsenden Marktes bedeutet dennoch steigende absolute Einnahmen.
Das Risiko in China ist größer, da es den gesamten adressierbaren Markt direkt blockiert. Die Exportkontrollen haben in der Vergangenheit dazu geführt, dass…Mindestens etwa 20 Prozent der Einnahmen von Nvidias Data-Center.Und doch hatte das Unternehmen bereits ab Anfang 2026…Es wurde keinen Einnahmengewinn aus den von den USA genehmigten chinesischen Chips erzielt.Und die Prognosen für das zweite Quartal des FY27 schließen alle Datenzentren in China aus. Das führt zu einer klaren Asymmetrie. Wenn die Genehmigungen wieder beginnen und die Prognosen für Oktober wieder Chinas Datenzentren berücksichtigen, dann gibt es einen positiven Effekt – doch dieser ist nur eine zusätzliche Komponente auf einer Basis, die Chinas Datenzentren nicht berücksichtigt. Wenn diese Ausschlussfaktoren dauerhaft bleiben, bleibt der Markt strukturell kleiner, und die inländischen chinesischen Unternehmen können den Abstand füllen. Die Formulierung der Prognosen für Oktober ist der Ort, an dem diese Frage beantwortet wird.
Die finanzielle Qualitätskontrolle: Ein Elitisten-Entwickler, der die Entwicklung unterstützt.
Fiskalbericht Q1 des FY27, Bericht vom 20. Mai:Umsatz von 81,62 Milliarden Dollar – ein Anstieg von 85,2 Prozent im Jahresvergleich.Mit einem EPS von 1,87 – das eine Steigerung gegenüber den Schätzungen von 78,42 Milliarden und 1,76 liegt – war das Ergebnis besonders positiv. Allein der Bereich Data Centers erwirtschaftete 75,2 Milliarden Dollar, was etwa 92% des Gesamtumsatzes ausmacht. Das gesamte Jahr 2026 ergab somit…215,9 Milliarden Dollar – ein Anstieg von 65%. Der Wert der Data Centers beträgt 193,7 Milliarden Dollar.Die Umsatzrendite im vierten Quartal des Fiskaljahres 2026 lag bei 68%, und die Non-GAAP-Umsatzrendite betrug 75,2%. Der nachgelagerte freie Cashflow beläuft sich auf etwa 119 Milliarden US-Dollar – das entspricht einer Rendite von etwa 47%. Im Vergleich dazu beträgt der Netto-Cashflow etwa 72 Milliarden US-Dollar. In dem Fiskaljahr 2026 haben die Nvidia-Aktionäre 41,1 Milliarden US-Dollar erhalten, während noch etwa 58,5 Milliarden US-Dollar autorisiert sind.
Diese Eigenschaft macht es aus, dass es sich um einen Namen handelt, der auf die Kompression durch den Umsatz beruht – und nicht auf eine Art von Strategie, bei der man versucht, das Problem umgehend zu lösen. Das Unternehmen finanziert seine eigene Kapazitätsausweitung aus dem Cashflow. Die Aktionäre erhalten Buybacks, während das Unternehmen weiter wächst. Die Margen liegen über 75% bei dieser Umsatzbasis. Egal welche kurzfristigen Probleme die Berichte im August verursachen – das Bilanzbild zeigt, dass diese Strategie funktioniert.
Wo die Bewertung liegt: Sie wird durch die Standards ihrer eigenen Konkurrenten eingeschränkt.
Bei Ainvest’s Peer-Screen-Analyse beträgt Nvidias Kurs bei einer Marktkapitalisierung von etwa 216 Dollar und 5,22 Billionen Dollar 32,7-fach den Durchschnittsbetrag der Gewinne in den letzten Jahren sowie 31,1-fach den Durchschnittsbetrag des EV/EBITDA. Der Preis pro Umsatz liegt bei etwa 20,6-fach, und der PEG-Wert beträgt etwa 0,30. Der wichtige Vergleich ist nicht mit Softwareunternehmen – sondern mit anderen Unternehmen im Silicon-Bereich. Broadcom liegt bei 59,5-fach den Durchschnittsbetrag der Gewinne in den letzten Jahren sowie 43,1-fach den Durchschnittsbetrag des EV/EBITDA. AMD liegt bei 119,8-fach und 79,9-fach. Nvidias Werte von 32,7-fach und 31,1-fach positionieren sie somit im Grunde genommen auf gleicher Ebene wie TSMC, die 31,9-fach und 21,5-fach sind.
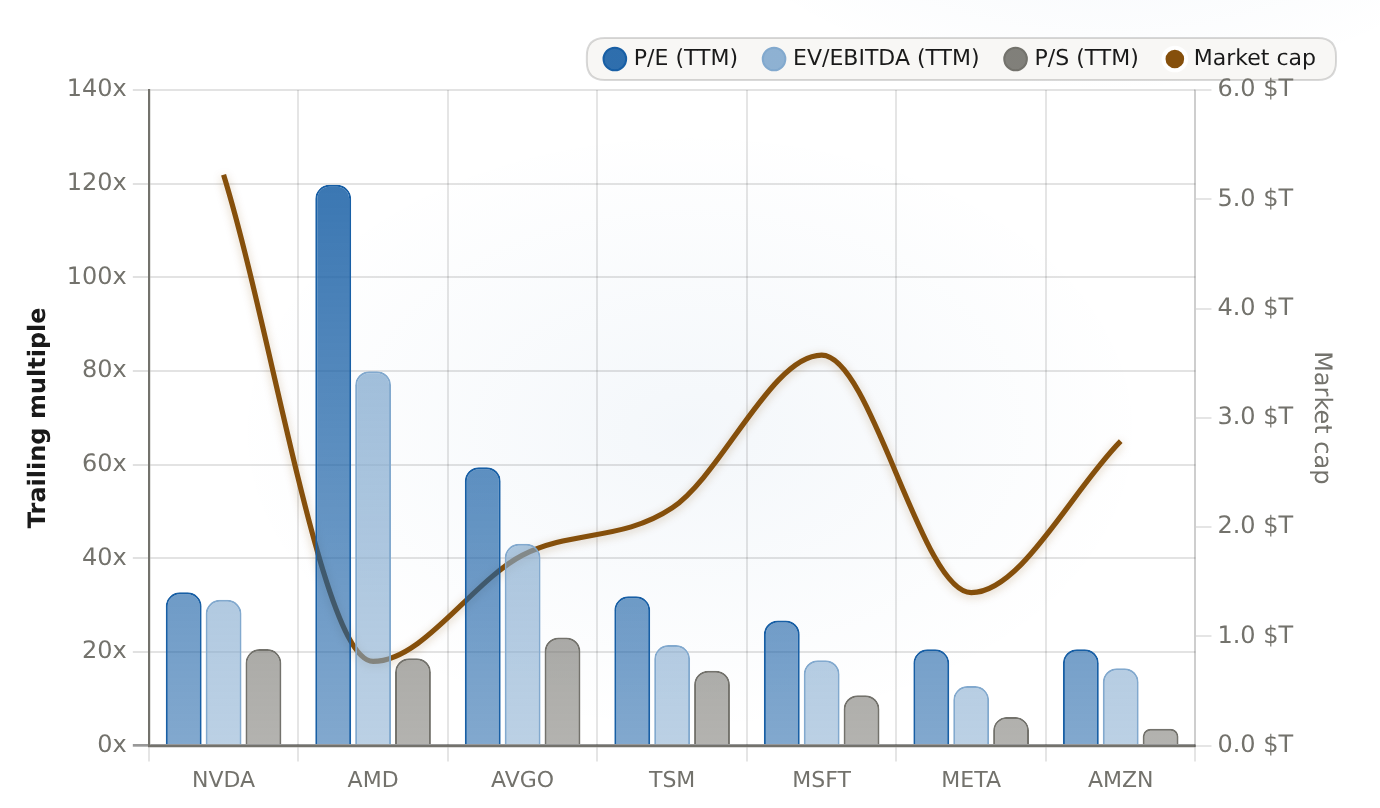
Bei einem trailing P/E von 32,7x und einem EV/EBITDA von 31,1x liegt NVDA deutlich unter AVGO (59,5x / 43,1x) und AMD (119,8x / 79,9x). Zudem liegt NVDA nahe am Wert von TSM (31,9x / 21,5x). Das Marktkapitalisierungswert von NVDA beträgt 5,22 Billionen Dollar – ein Wert, der unter dem P/E der anderen Chipspezialisten liegt (AVGO, AMD).
| Ticker | P/E (TTM) (x) | EV/EBITDA (TTM) (x) | P/S (TTM) (x) | Marktkapitalisierung ($T) |
|---|---|---|---|---|
| NVDA | 32.73 | 31.12 | 20.61 | 5.224 |
| AMD | 119.76 | 79.94 | 18.66 | 0.7705 |
| AVGO | 59.45 | 43.09 | 23.1 | 1.743 |
| TSM | 31.88 | 21.47 | 15.98 | 2.175 |
| MSFT | 26.72 | 18.25 | 10.77 | 3.573 |
| META | 20.56 | 12.71 | 6.13 | 1.4 |
| AMZN | 20.59 | 16.53 | 3.59 | 2.786 |
Lassen Sie mich das in eine Investitionsaussage umwandeln – anstatt es einfach nur als Tabelle zu zeigen. Das Unternehmen, das im Mittelpunkt der größten Computerproduktion in der Geschichte steht, wird gegenüber den anderen Unternehmen im Bereich der Halbleiterproduktion zu einem niedrigeren Preis gehandelt. Zudem liegt der Preis über dem Preis des Unternehmens, das lediglich Produkte für alle herstellt – einschließlich für die Konkurrenten von Nvidia. Das ist eine ungewöhnliche Situation – und genau das macht die Strategie „Accumulate-on-Weakness“ sinnvoll. Käufer zahlen nicht für den Höhepunkt des Preises; sie zahlen vielmehr unter dem Durchschnittspreis der Konkurrenten für das Unternehmen, dessen Nachfrage durch beschleunigte Investitionen gestützt wird. Die Aktien haben bisher um 15,7% gestiegen – und liegen etwa 9% unter dem 52-Wochen-Hoch von 236,54 Dollar. Das gibt der Strategie „Accumulate-on-Weakness“ eine konkrete Handlungsrichtlinie: Man sollte in solche Situationen eintreten, wenn die Preise sinken – und nicht in solche, in denen die Preise steigen.
Entscheidung: Es wird in den Druck aufgenommen – mit zwei festen Verbindungsleitungen.
Meine Anweisung ist klar: Bleiben Sie auf Ihrer Position und verdienen Sie durch den Druck am 26. August Geld. Auch im Oktober sollten Sie weiterhin an Ihrer Position bleiben. Verkaufen Sie nicht, da der Bewertungsbereich sehr klein ist – der Bewertungsbereich ist von Natur aus klein, denn die Entscheidungen werden so getroffen. Betrachten Sie eine solche Reaktion als Kaufgelegenheit, nicht als Zeichen für einen Bruch der Trends. Bleiben Sie auf Ihrer Position und erhöhen Sie das Kapital entsprechend der tatsächlichen Bedingungen – ein niedrig variabler Druck mit den richtigen Katalysatoren in zwei Monaten.
Diese Situation beruht auf zwei schwerwiegenden Risiken. Wenn eines dieser Risiken im Oktober-Bericht auftritt, dann ändert sich die Situation – und die Annahme bezüglich der zunehmenden Bedeutung Chinas für den Markt wird widerlegt. Das erste Risiko ist eine dauerhaft aus China herausgehende Einnahmequelle. Wenn der Oktober-Bericht China vollständig ausschließt und keine Anzeichen dafür gibt, dass die Einnahmen wieder steigen, dann ist der Gesamtmarkt strukturell kleiner. Die chinesischen Konkurrenten können dann das, was Nvidia nicht verkaufen kann, übernehmen – dadurch wird die Annahme bezüglich des Gesamtmarktes widerlegt. Das zweite Risiko ist eine niedrigere Margenrate, die unter etwa 74 Prozent liegt – oder die Verzögerungen bei der Implementierung von Vera Rubin führen dazu, dass die Einnahmen im Oktober Quartal unter den von den Analysten geschätzten 103 Milliarden US-Dollar liegen. Entweder bedeutet das, dass der Übergang zur neuen Architektur mehr kostet, als die Nachfrage erfordert. Das frühe Warnsignal ist der Oktober-Bericht selbst: Ein Bericht mit einem Umsatz von weniger als 103 Milliarden US-Dollar deutet auf einen Rückgang hin.
Die abschließende Berechnung
Die Debatte dreht sich nicht darum, ob Nvidia weiterhin das Zentrum der Entwicklung der KI-Infrastruktur bleibt – sondern darum, ob das Wachstumsprofil von Nvidia immer noch besser ist als die Alternativen zu diesem Zeitpunkt. Bei einem trailing-Ergebnis von etwa 33x und einem PEG-Wert von fast 0,3 beträgt das Wachstum weiterhin über 80%. Die Investitionen der Großkonzerne nehmen weiterhin zu. Der Top-Analyst einer Benchmark-Firma erhöht seine Prognosen fünf Tage vor der Veröffentlichung der Zahlen. Ich glaube, dass die Asymmetrie dafür spricht, Nvidia zu halten und in den Oktober hinein zu investieren. Meine Zeithorizont ist genau der, den die Strategie vorschreibt: Die kurzfristige Phase endet, wenn die Prognosen veröffentlicht werden. Die Theorie, dass Nvidia das Zentrum der beschleunigten Computingsysteme bleibt, bleibt unverändert – egal, was in den nächsten Quartalen passiert. Wenn die Ausnahme für China dauerhaft wird oder der Margenbruch auftritt, kommt das Kapital heraus und die Debatte beginnt wieder von vorne. Bis dahin ist die Erhöhung der Prognosen ein Signal – und der Oktober ist der Testpunkt.








Kommentare
Noch keine Kommentare