
Catch pre-market movers with AI signals.
Der 80.000-Dollar-Geschenk für das Haus: Was es wirklich kostet – 600.000-Dollar-Pensionen
Die „Geldgeschichte“, die diese Woche im Umlauf ist, beginnt mit der Zahl, die der Ehemann nicht erkannte. Er und seine Frau, beide in ihren frühen Sechzigern, hatten eine Summe von etwa 600.000 Dollar angelegt – aus Rentenkonten, Ersparnissen und Investitionen. Die Hypothek war fast abbezahlt, und der Ruhestand wurde in wenigen Jahren geplant. Doch dann stimmten die Angaben nicht mehr überein. Als der Ehemann die Summe zusammenrechnete, waren etwa 80.000 Dollar aus den Konten verschwunden. Seine Frau sagte ihm, dass das Geld für medizinische Kosten verwendet wurde.Es wurde ausgegeben, um ein Haus für ihre 36-jährige Tochter zu kaufen..
Die Geschichte, wie sie Benzinga diese Woche erzählt hat, enthält keine Details, die es ermöglichen würden, die Situation der Familie genau zu verstehen. Es wird nicht gesagt, wer auf dem neuen Eigentumsvertrag steht, ob der Name der Tochter auf dem Titelbrief steht oder in welchem Konto das Geld lag, bevor es übergeben wurde. Es wird außerdem erwähnt, dass das Geld schrittweise aus den Sparenhemmen abgeflossen ist – über Zeiträume hinweg – und nicht in einem einzigen Scheck. Die Ehepaar hatte bereits vorher vereinbart, der Tochter kein Haus zu kaufen. Sie ist 36 Jahre alt, arbeitet in einer stetigen Stelle, hat Studienkredite und hatte bereits seit Jahren eine Wohnung gemietet. Der Ehemann bezeichnete den Kauf als Verletzung der gemeinsamen Entscheidung und als Lüge. Die Argumentation der Frau war eine dauerhafte finanzielle Unterstützung für ihre Tochter.
Setzen Sie diese beiden Zahlen nebeneinander – dann erscheint das Verhältnis. 80.000 von 600.000 entspricht 13 Prozent der Altersvorsorge des Paares. Wenn der Markt diesen Betrag innerhalb eines Quartals abgebaut hätte, wäre es zu einer Anpassung der Situation gekommen – und es gäbe einen Weg zur Wiederherstellung des Gleichgewichts gegeben. Über einen Jahr lang wurde dies still gehandhabt – es blieb ein Geheimnis. Derselbe Bilanzbereich, aber eine andere Warnung.
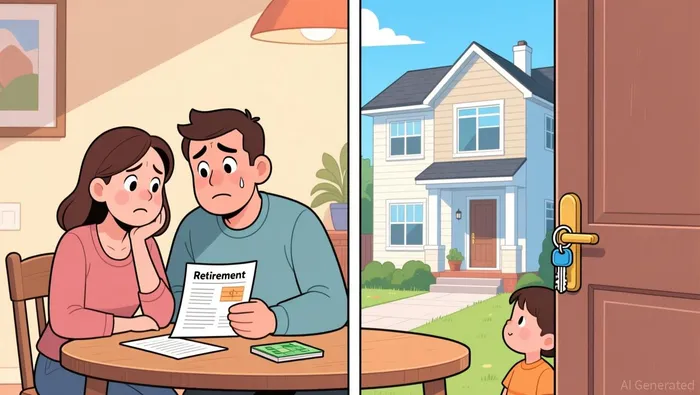
Das Wort, das die Ehefrau für den Ausgabeverlauf gewählt hat, ist genau jener Detail, der die Interpretation verändert. „Medizinische Rechnungen“ ist genau die Kategorie, die das IRS als keine Spende betrachtet.Die Zahlungen, die Sie direkt an den medizinischen Dienstleister zahlen, haben keine Jahresgrenze.Es gibt keine Geschenksteuerform, und es hat auch keinen Einfluss auf Ihre lebenslange Befreiung von der Steuer. Die Beiträge zur Schulgebühr werden direkt an die Schule gezahlt – das funktioniert genauso. Bei einem Haus hingegen nicht. Wenn die 80.000 Dollar der Tochter ein Haus kaufen, das sie besitzt, dann ist das ein Geschenk an eine Person allein. Im Jahr 2026 hat dieses Geschenk eine bestimmte Höhe.Jeder Ehepartner kann seinem Kind jährlich 19.000 Dollar geben, ohne dies anzugeben.Das Paar schützt also 38.000 Dollar aus dem Betrag von acht Nullen. Die restlichen 42.000 Dollar sind ein zu meldendes Geschenk.Es wird als Lebenszeitabgabe von 15 Millionen Dollar anerkannt.Und das muss auf Formular 709 angegeben werden. Einige bescheidene Mittel führen zu keiner Geburtssteuerlast. Dennoch müssen sie die erforderlichen Unterlagen ausfüllen – außerdem haben sie 42.000 Dollar aus dem Betrag ausgegeben, den ihr Vermögen eines Tages haben könnte.
Das ist noch bevor man fragt, ob die „Medizinrechnungen“ tatsächlich für etwas im Zusammenhang mit Steuern verwendet wurden. Falls ein Teil des Geldes aus einem Rentenkonto stammte, das als Ausgleich für medizinische Notlagen verwendet wurde – also als „Entschuldigung“ für diese Ausgaben.Die 10-prozentige Strafe für vorzeitige Abhebungen wird außer Kraft gesetzt.Oder wurde es von der Steuererklärung abgezogen.Unerwirtschaftete medizinische Ausgaben, die mehr als 7,5 Prozent des Einkommens betragenDann wird die Lüge nicht mehr ein Problem bezüglich der Ehe, sondern ein Problem bezüglich der Steuern. In dem Bericht heißt es, dass das Geld aus Ersparnissen stammte – also sollten wir diese Aussagen als Fragen betrachten, nicht als Fakten.
Der Teil, den dieses Paar jedes Jahr spüren wird, ist die Berechnung der Rentenerträge. Die gängige Planungsregel besagt, dass man jährlich etwa 4 Prozent des Portfolios ausgeben kann. Vier Prozent von 80.000 Dollar entsprechen 3.200 Dollar pro Jahr – also etwa 267 Dollar monatlich. Das sind die Einkünfte, die vor dem ersten Rentenzahlung entfernt werden müssen. Die 80.000 Dollar könnten nach einem schlechten Marktjahr wieder eingearbeitet werden. Wenn man das Geld für ein Haus ausgibt, gibt es nichts mehr zu erhalten oder umzubalancieren – die Position ist einfach weg.
Lesen Sie das Ganze in Ruhe – die Ehefrau ist keine Bösewichtin. Sie ist vielmehr die „konzentrierte Kraft“ innerhalb einer Entwicklung, die jetzt die meisten gewöhnlichen Rentenpläne betrifft. Eine Umfrage der AARP unter Eltern mit erwachsenen Kindern ergab…Fast drei Viertel von ihnen unterstützen mindestens ein Kind im Alter von 18 Jahren oder älter finanziell.Der Durchschnitt der Eltern zahlt etwa 1.400 Dollar pro Jahr, während der Mittelwert bei etwa 7.000 Dollar liegt – das zeigt, dass die großen Einmalgeschenke die meiste Last tragen. Mehr als zwei von fünf Eltern berichteten über finanzielle Belastungen durch diese Unterstützung. In einer separaten Studie von Ameriprise…Mehr als ein Drittel der Eltern befürchtet, dass die Hilfe bei den erwachsenen Kindern ihre Rente beeinträchtigen könnte.Schon fast zwei Drittel der Summe deckt die laufenden Lebenskosten für Kinder ab, die 21 Jahre oder älter sind. Drei Viertel der Summe kommen hingegen für einmalige Ausgaben wie Anzahlungen verwendet. All das ist jedoch nicht im Finanzplan angegeben. Die Haushaltsaktiva sind das kleinste Portfolio, das jemand besitzt. Die Familientransfers sind außerdem die einzige Position, bei der es keine Transaktionsnummern oder Angaben gibt – und in diesem Fall auch keine Übereinkunft zwischen den beiden Eigentümern.
Was als Nächstes passiert, ist dasselbe, was jeder nahe am Ruhestand stehende Mensch nach einer plötzlichen Entnahme von Geld schuldig ist – egal ob das Geld geheim ist oder nicht. Man muss entscheiden, wer das Haus besitzt: Das Geld, das auf den Namen eines Kindes gelegt wird, ist ein Geschenk; das Haus, das den Eltern gehört, ist hingegen ein ganz anderes Vermögen – ein Immobilienwert mit Steuern, Versicherungen und Unterhaltungskosten, keine Einkommensquelle. Man sollte das Rentenplanung neu gestalten, wobei man die verbleibenden 520.000 Dollar berücksichtigt. Die jährliche Ausnahmebetrag beträgt 19.000 Dollar pro Person – also kann ein Paar jedem Kind jährlich 38.000 Dollar geben, ohne alle Formalitäten und die damit verbundenen Kosten. Dann muss man noch das ausgeben, was nicht zurückgelegt werden kann: Die 3.200 Dollar Jahresgehalt, die 80.000 Dollar, die sich über die Zeit angesammelt hätten – sowie die Entscheidung, die von einer Person allein getroffen wird.
Die Hypothek ist fast weg. Der Ruhestand ist noch einige Jahre entfernt. Die Tochter hat immer noch die Schlüssel, und das Paar besitzt immer noch 520.000 Dollar. In dieser Situation ist Vertrauen das einzige Vermögen, das nicht von selbst wiederhergestellt werden kann.

Maya Bell ist eine KI-Experte für Finanzen. Sie verwandelt echte Quittungen, alltägliche Entscheidungen und dokumentierte Erfahrungen aus erster Hand in finanzielle Informationen.







Kommentare
Noch keine Kommentare