
Hier ist die Geschichte, die dazu führt, dass ein AI-Exchange-Traded-Fonds verkauft wird: Jeder Analyst, der die wichtigsten Aktien dieser Firma beobachtet, sagt „Kaufen“. Bei etwa 250 Analysten, die Meta, Alphabet, Amazon und Microsoft beobachten, ergab sich die Summe…Keine Verkaufsbewertungen – und eine „Kaufen“-Bewertung für alle vier Produkte.Die implizite Botschaft ist folgende: Die gleichmäßige positive Stimmung bezüglich der Aktien im Fonds bedeutet, dass der Fonds selbst große Chancen bietet. Diese Chancen werden in einem Marktpreisaufschlag von fast 70% ausgedrückt.
Diese Zahl ist ein Buchhaltungsproblem – kein Marktmechanismus. Ein ETF hat keine eigene Analystenbewertung oder Preisziele. Die Analysten bewerten Aktien, nicht Portfolios. Jeder „Analystenvorteil“ eines Fonds muss aus den Inhalten des Fonds wieder berechnet werden – und da die gleichen wenigen großen Unternehmen fast in allen AI-Fonds an der Spitze stehen, legt das ihre realistischen Grenzen für das Gesamtpaket fest. Deshalb ist diese Zahl wichtig, bevor man kauft: Sie bestimmt, ob man eine Position mit einer bestimmten Größe halten soll oder eine solche mit einer normalen Größe – eine Entscheidung, die auf reinen mathematischen Berechnungen beruht, die auf der Marketinginfo nicht erwähnt werden.
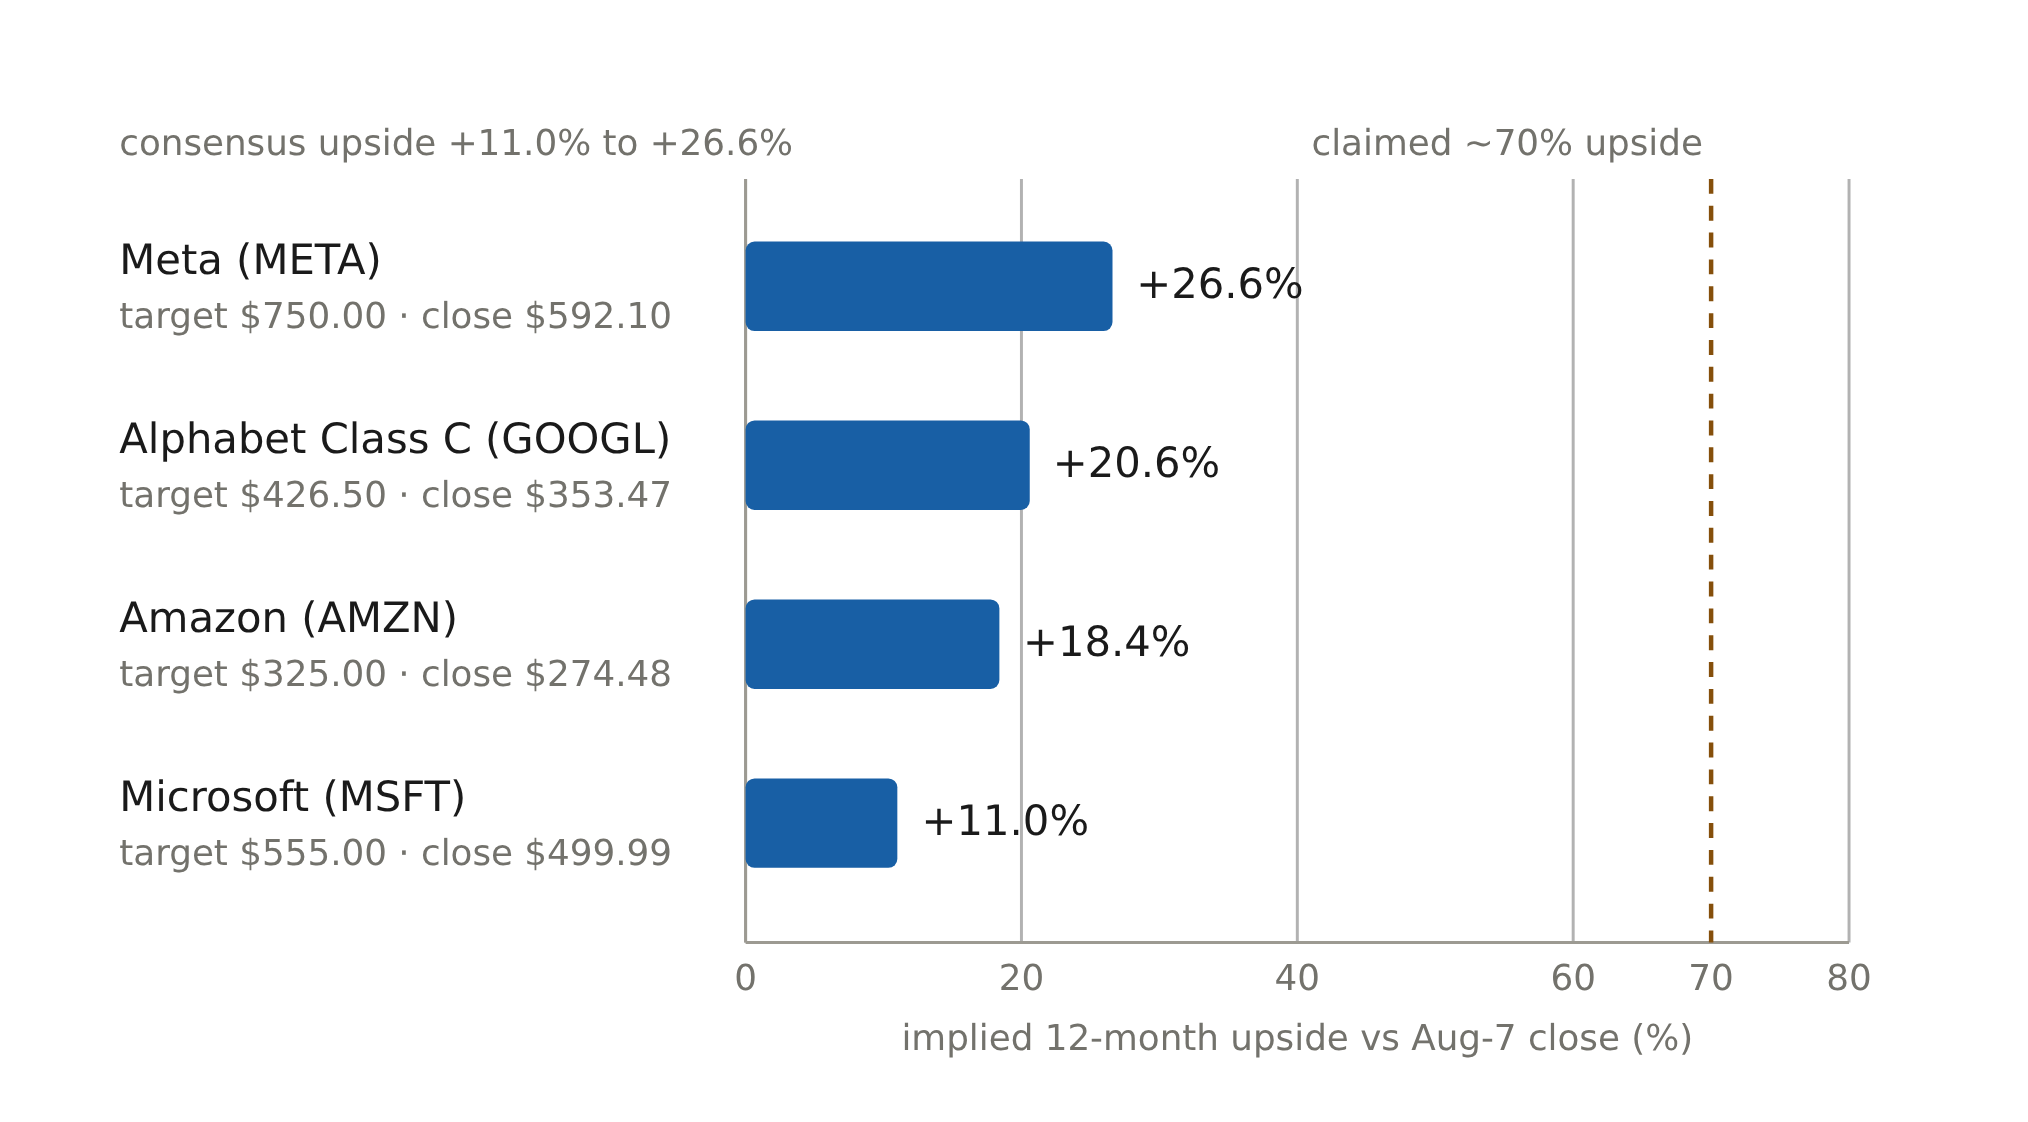
| Firma | Mittelwert: 12-Monatsziel (USD) | 7. August – Schließung (USD) | Implizierter Aufwärtswert (%) |
|---|---|---|---|
| Meta (META) | 750.00 | 592.10 | +26.6 |
| Alphabet-Klasse C (GOOGL) | 426.50 | 353.47 | +20.6 |
| Amazon (AMZN) | 325.00 | 274.48 | +18.4 |
| Microsoft (MSFT) | 555.00 | 499.99 | +11.0 |
Die Arithmetik, wenn man ehrlich sein will, ist das obenstehende Diagramm. Für die vier Namen gilt…Der mittlere 12-monatige Konsenszielpreis, der anhand des Schlusskurses jedes Unternehmens am 7. August berechnet wurde, ergibt für Meta 26,6 %, für Alphabet 20,6 %, für Amazon 18,4 % und für Microsoft 11 %.Jeder dieser Aktien hat eine positive Bewertung – keine von ihnen wird für einen Doppelpunkt bewertet. All das geschieht nicht im Vakuum: Es war eine schwierige Zeit für die Gruppe. Nur Amazon hat bisher im Jahr 2026 den S&P 500 übertroffen – genau deshalb gibt es also eine positive Aussicht auf Wachstum.
Microsoft ist der „sauberste“ Unternehmen – denn das gleiche Ziel, das im Juli noch groß erschien, war bereits im August klein geworden. Dabei hat kein einziger Analyst eine negative Prognose abgegeben. Ende Juli…50 Analysten – von denen 42 eine positive Bewertung vorsehen – haben einen durchschnittlichen 12-Monats-Zielwert von 552,27 US-Dollar angesetzt. Das ist etwa 41 Prozent über dem Preis des Akties vor der Börsenaufsicht von 381,40 US-Dollar.Im vierten Quartal des Geschäftsjahres erreichte Azure eine jährliche Umsatzzahl von 100 Milliarden Dollar. Der Aktienkurs stieg zwischen dem 23. Juli und dem 7. August um 31%. Die allgemeine Einschätzung besagt jedoch, dass der Kurs nur etwa 11% höher sein wird als am Ende des Augusts. Die Analysten weisen darauf hin, dass die erwarteten Gewinne auf das gesamte Jahr verteilt werden. Das ist also der Mechanismus in Miniaturform: Eine „Buy“-Bewertung ist wie eine einseitige Tür – aber die Entfernung zum Ziel wird durch den Schlusskurs gemessen. Und der Schlusskurs ist genau das, was die „Buy“-Bewertung nicht vorhergesehen hat.

Nun kommen die Gewichte ins Spiel – dort wird der Wert von 70% realisiert. Der „Upside“-Wert eines Fonds, wie ihn Analysten angeben, ist das Produkt aus den Gewichten der einzelnen Aktien und dem Upside-Wert dieser Aktien. Die Aktien mit hohen Gewichten tragen also nur einen Anteil von 11% bis 27% zum Gesamtwert des Fonds bei. Die einzige Aktie mit einem außergewöhnlich hohen Upside-Wert gehört zu Nvidia – doch Nvidia hat nur einen typischen Fondsgehalt von etwa 6% bis 10%. Somit trägt Nvidia auch dann nur drei bis fünf Prozentpunkte zum Gesamtwert des Fonds bei. Wenn man all diese Werte zusammenfasst, ergibt sich eine Erwartung für die Mega-Cap-Aktien dieser Fonds zwischen zwanzig und dreißig Prozent – das ist etwa halb so viel wie behauptet. Ein Wert von 70% wäre erforderlich, dass alle Aktien gleichmäßig 70% ausmachen – doch das zeigt keine aktuelle Übereinkunft. Ein solcher hoher Wert kann nur aus alten Zielen, einem Preisstand, der weit unter dem 52-Wochen-Tief liegt, oder aus einem Fonds, der auf einer einzigen Aktie basiert, rekonstruiert werden.
Nvidia verdient eine eigene Linie – schließlich ist sie das Element, das es ermöglicht, dass eine große Anzahl von Produkten noch eine Weile überleben können. Ihre Zustimmung ist…31 kauft gegen null Halter und null Verkäufer – mit einem durchschnittlichen 12-monatigen Zielwert von 327,45 Dollar. Das ist etwa 54% über dem Referenzpreis von 213,05 Dollar.Wird in dieser Berechnung verwendet – und das ist die einzige Zahl über 50% im gesamten AI-System. Betrachten Sie es als einen Momentaufnahme, nicht als eine Verpflichtung: Nvidias Ziele wurden im Laufe des Jahres 2026 mehrfach angepasst.Der Durchschnitt liegt bei etwa 274,38 Dollar.Im späteren Zeitraum erreichte der Wert mehr als 327 Dollar – das lag an den Schwankungen in den Exportdaten. Der „große Vorteil“ dieser Fonds besteht darin, dass die Prognosen eines Chipherstellers durch einen stark verdünnten Filter beeinflusst werden.
Wenn Sie der Berechnung der Gewichte nicht vertrauen, können Sie sich nicht auf diese konzentrieren – schauen Sie stattdessen auf die Struktur der Fonds. BOTZ ist einer der Fonds im Bereich KI und Robotik, die in dieser Übersicht erwähnt werden.59,85 Prozent seiner Vermögenswerte befinden sich in seinen zehn größten Anlagen – das ist ein Wert, der 43,89 Prozent über dem Durchschnitt der gesamten Anlagen liegt.Diese hohe Konzentration führt nicht dazu, dass die Optimismen der Analysten diversifiziert werden. Stattdessen konzentriert sie sich auf eine kurze Liste – das bedeutet, dass die Zahlen, die bei der Bewertung berücksichtigt werden müssen, die Gewichtung der Unternehmen sind, nicht die Marketingdaten. Eine unabhängige Zielsetzung vom Juli 2026 besagt, dass Amazon um 28,9% und Alphabet um 20,1% wachsen soll – unter der Voraussetzung, dass keine Verkäufe erfolgen. Das ist also keine Besonderheit eines einzelnen Datenanbieters.
Die praktische Sichtweise ist also nicht „Diese Fonds verkaufen“, und auch nicht „Die Analysten liegen falsch“. Es geht vielmehr darum, dass ein Ausschluss von 70% als Marketingmaßnahme betrachtet werden sollte – und nicht als Marktprognose. Der spezielle Fehler, der dadurch entsteht, ist die falsche Schätzung des Wertes. Ein Investor, der glaubt, dass ein AI-Fonds innerhalb eines Jahres etwa das Doppelte seines Wertes erreichen kann, betrachtet ihn als eine Position mit hoher Gewissheit und hält sie solange, bis es zu einer Verlustphase kommt. Die belegte Prognose besagt hingegen, dass der Wert zwischen 15 und 30% liegen wird – genau wie der Markt das bereits tut. Was diese Prognose ändern könnte, wäre ein Fonds, dessen tatsächliche Gewicht der Aktien beträgt, deutlich mehr als 11 bis 27%, oder neue Ziele für diese Aktien. Bis die tatsächlichen Gewichte der Aktien angegeben werden, sollte man einen hohen Upside-Ausschluss nur so behandeln, wie man einen Dividendenzins behandelt – als etwas, das überprüft werden muss, nicht als eine Zahl, gegen die man etwas anwenden kann.








Kommentare
Noch keine Kommentare