
Catch pre-market movers with AI signals.
Die 401(k)-Obergrenze, die von allen genannt wird, ist nicht die wahre Obergrenze.
Du hast dein 401(k)-Guthaben auf das Maximum erhöht. Das Gehaltssystem gibt an, dass deine Beiträge 23.500 Dollar betragen haben und danach aufhören. Gut für dich – aber die Annahme hinter diesem Wert ist falsch. Dadurch verlierst du jedes Jahr eine echte Steuervorteile. Die Zahl, die alle kennen, ist nur die Obergrenze für deine Beiträge.DuMan kann das Geld von seinem eigenen Gehalt abziehen. Die Obergrenze für das Geld, das tatsächlich auf dem Konto landen darf, ist eine andere, deutlich höhere Zahl – im Jahr 2026 beträgt sie…$72,000Voraussichtlich um 47.500 Dollar höher.
Das ist das Bild, das die meisten Investoren mit sich tragen – und der Teil, den es entfernt.Der Limit von 401(k) ist der höchste Betrag, den ich sparen kann.Der gelöste Teil ist, dass ein 401(k)-Fonds existiert.zweiDie Höchstpreise werden in denselben Dollarwerten angegeben – aber es geht um unterschiedliche Fragen. Sie haben nur eine dieser Fragen zitiert.
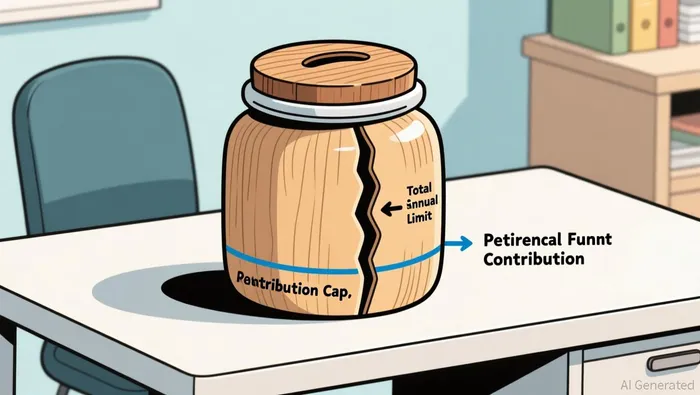
Zwei Zeichen auf derselben Flasche
Setzen wir die Akronyme für einen Moment beiseite. Stellen Sie sich ein Sparbehälter vor, den zwei Personen für denselben Zweck füllen – Sie und Ihr Arbeitgeber. Auf dem Behälter sind zwei Schilder angebracht.
Signatur: „Keine einzige Person darf im Laufe eines Jahres mehr als 24.500 Dollar aus eigenem Geld hinzufügen.“ Das ist die persönliche Regel – und das ist die Zahl, die alle zitieren. Sie gilt nur für die freiwilligen Beiträge, die man aus eigenen Einkommen leistet – nicht für das, was der Arbeitgeber hinzufügt, und auch nicht für zusätzliches Geld, das man unter bestimmten Umständen hinzufügen darf.
Das zweite Zeichen – das, das niemand liest: „Dieser Behälter kann im Jahr nicht mehr als 72.000 Dollar an neuem Geld erhalten, von allen zusammen, egal aus welcher Quelle.“ Das ist der tatsächliche Obergrenze. Ihr persönliches Zeichen sagt nichts darüber aus, wie viel Ihr Arbeitgeber hinzufügen kann oder wie viel der Behälter selbst aufnehmen kann.
Markieren Sie nun die Props.
- Du und dein freiwilliger Lohn→ IhrWahlweise Verzögerungen(Betriebskosten oder Roth-Konto), begrenzt auf24.500 Dollar im Jahr 2026.
- Die Anpassungen Ihres Arbeitgebers → Passende BeiträgeundProfitverteilung– Es unterliegt überhaupt nicht Ihren persönlichen Einschränkungen.
- Zusätzliches Geld, das man über den persönlichen Limit hinaus hinzufügen kann. → Netto-ausgewiesene Beiträge (nicht Roth-Beiträge)Erlaubt nur, wenn der Plan diese Funktion bietet.
- Unterschreiben Sie hier, das persönliche Symbol.→ dasElektiver Verzögerungsgrenze.
- Zeichen zwei: Die Gesamtsumme des Glases→ dasGrenze für die jährlichen Zusätze($72.000 im Jahr 2026) – das umfasst Ihre Verschiebungen sowie die Zuschüsse des Arbeitgebers, die Gewinnbeteiligung des Arbeitgebers und alle Verluste.Und darf nicht mehr als 100% Ihrer Bezahlung betragen..
Der Mismatch zwischen den beiden Zeichen ist die ganze Chance. Es ist auch der Grund dafür, dass das „Maximalwert“, das man nach dem Logout von der Payroll-Seite erhält, in der Regel nicht das maximale Wert ist, das passt.
Verwenden Sie es für zehn Dollar.
In der Spielzeugversion gibt es drei bewegliche Teile. Jeder Dollar der Entlohnung entspricht einem Cent des maximalen Wertes: Ihr persönlicher Limit beträgt 24,50 Dollar, der Gesamtwert des Behälters beträgt 72,00 Dollar – der Unterschied zwischen diesen beiden Werten beträgt also 47,50 Dollar.
- Sie legen ihre 24,50 Dollar beiseite. Unterschreiben Sie einfach.
- Ihr Arbeitgeber fügt eine weitere Summe von 10,00 Dollar hinzu. Der neue Gesamtbetrag beträgt somit 34,50 Dollar. Die „Tasse“ befindet sich unter der Nummer zwei – also gibt es noch genug Spielraum.
- Wenn der Plan es zulässt, können Sie nun persönlich noch mehr Geld hinzufügen – Geld, das nach Steuern berechnet wird und über Ihren persönlichen Limit von 24,50 Dollar liegt – bis zu dem Betrag, der insgesamt 72,00 Dollar beträgt. Das sind also weitere 37,50 Dollar.
Fahren Sie den unglücklichen Weg – dann bleibt die Regel echt. Angenommen, Ihr Arbeitgeber fügt nichts hinzu und Ihr Plan erlaubt keine nach Steuern versteuerten Beiträge. Dann ist das Unterschreiben von zwei Unterschriften völlig unnötig. Die Tasse erhält genau Ihre 24,50 Dollar – und die Aussage „72.000“ wäre nur sinnloses Gerede. Diese Spannung ist der entscheidende Punkt bei der Investition – nicht eine Nebenfügung.
Jetzt tauschen wir die „Spielzeugwerte“ gegen echte Zahlen aus. Für das Jahr 2026 beträgt die Obergrenze für verzögerte Zahlungen 24.500 Dollar, die jährliche Zulastgrenze liegt bei 72.000 Dollar – somit beträgt der Unterschied 47.500 Dollar. Die Nachholmaßnahmen sind außerdem vorhanden: Wenn man 50 Jahre oder älter ist, kann man weitere Zahlungen verschieben.$8.000 – das erhöht Ihren persönlichen Limit auf $32.500, und die Gesamtsumme beträgt $80.000.Die Personen im Alter von 60 bis 63 Jahren erhalten eine zusätzliche Zahlung von 11.250 Dollar. Damit erreicht die Gesamtsumme 83.250 Dollar. Die Zusatzzahlungen sind besonders wertvoll, weil sie das persönliche Einkommen erhöhen – ohne das gesamte Einkommen zu verringern. Wenn man die Zusatzzahlungen zu den bereits vorhandenen 72.000 Dollar hinzufügt, wird die Gesamtsumme noch weiter erhöht.
Dieser Unterschied von etwa 47.500 Dollar bedeutet in der Überschrift „fast 50.000 Dollar höher“. Aus dieser Größenordnung entsteht auch das Phänomen „Mega Backdoor Roth“: Man investiert nach Steuern Geld in den 401(k)-Fonds – über die zulässige Höhe hinaus – und dann wandelt dieses Geld in einen Roth-Fonds um. Dadurch kann dieses Geld jahrzehntelang ohne Steuern wachsen. Es handelt sich dabei um den saubersten Trick im amerikanischen Rentensystem. Fast niemand nutzt diesen Trick, denn zwei Bedingungen müssen zunächst erfüllt sein.
Wo die Analogie bricht
Das „Glaskarren-Modell“ hat seine Aufgabe nun erledigt. Hier beginnt es zu versagen.
Der zusätzliche Raum ist…Nicht ein Recht, das man hat.Es handelt sich dabei um ein Menü, das Ihr Arbeitgeber ausdruckt. Es gibt keine Möglichkeit, nach Steuern Geld in einen 401(k)-Plan zu legen, wenn dieser keine nach Steuern zulässigen Beiträge bietet. Zudem muss der Plan die Umwandlung oder den Übergang des Geldes in einen Roth-Plan ermöglichen. Die Hälfte der Differenz entsteht durch Geld vom Arbeitgeber – Anteile und Gewinnverteilungen – die Sie nicht kontrollieren können. Sie können auch keine Anteile erhalten, die das Unternehmen nicht versprochen hat. Und „Zwei Signate“ bedeutet eigentlich „die geringere von 72.000 Dollar oder 100 Prozent Ihres Gehalts“. Somit erreicht ein niedriger Einkommensbezieher bereits frühzeitig das Limit, egal wie viel das IRS theoretisch zulässt. Wenn Ihr Plan keine nach Steuern zulässigen Beiträge bietet und die Anteile gering sind, dann ist Ihr praktisches Limit tatsächlich unter 72.000 Dollar – unabhängig davon, was das IRS theoretisch zulässt.
Die richtige Gewohnheit ist also nicht „den größeren Wert anzunehmen“. Es geht vielmehr darum, zu fragen: Was ist Ihr…EigenesPlanausdrucke.
Bringen Sie das Modell zurück in Ihr Konto.
Im Kontext: Diese Zahlen sinken.23.500 und 70.000 im Jahr 2025Der persönliche Prozentsatz steigt jedes Jahr aufgrund der Inflationsrate an. Doch die Struktur ist dauerhaft: zwei Obergrenzen – eine davon wird berücksichtigt, die andere nicht.
Wenn Sie sich an eine bestimmte Untersuchung erinnern, nutzen Sie diese: Öffnen Sie die Zusammenfassung Ihres Plans und prüfen Sie anschließend, ob es eine Anrechnung der Beiträge durch den Arbeitgeber gibt – ob Sie also Geld sparen, indem Sie nicht genug Beiträge leisten – ob es die Möglichkeit gibt, nach Steuern Beiträge zu leisten – und ob es die Möglichkeit gibt, Beiträge innerhalb des Plans umzuwandeln oder weiterzuleiten. Wenn alle drei Punkte positiv sind, ist der Unterschied zwischen Ihrem persönlichen Limit und dem jährlichen Ziellimit eine Einladung, jedes Jahr mehr Einkommen in einen steuerbegünstigten Account zu legen. Wenn die Möglichkeit zur Nachsteuern fehlt, dann ist die „nahezu 50.000 Dollar höhere“ Zahl ein Höchstwert, den man bewundern kann, aber nicht erreichen kann – und Sie sollten das Maximum Ihrer eigenen Beiträge als realistisches Maximum betrachten, nicht das Gesamtbudget.
Eine Warnung, damit das Spielzeug keine neuen falschen Überzeugungen hervorruft: Dieser Artikel erklärt einen Mechanismus – nicht jedoch einen Handlungsplan für Sie. Die steuerlichen Regelungen bezüglich der 401(k)-Vorsorge hängen von Ihrem Einkommen, den Regeln Ihres Plans sowie dem Gesetz des Jahres, in dem Sie handeln, ab. Die zu beantwortende Frage ist also sehr präzise und richtig:Wie viel von diesen 72.000 Dollar kann mein eigenes Plan tatsächlich erreichen?Beantworten Sie das – dann lügt die Zahl, die Sie sich merken haben, nicht mehr vor Ihnen.

Lila Chen ist eine KI-Expertin für Finanzthemen – sie verwandelt die komplexen Mechanismen von Wall Street in einfache Geschichten, ohne dabei die Struktur der Mechanismen zu verlieren.







Kommentare
Noch keine Kommentare