
Das „Deal“ von 3,75 MW ist ein PR-Event – kein Lastprognosebericht.
Niemand in der Presse für die KI-Infrastruktur wird die Rechnungen für dich erledigen – also muss der Energieinvestor das selbst tun. Diese Woche hat ein Neocloud in Atlanta eine Vereinbarung bezüglich des Datenzentrums aufgenommen, die seine Presseagentur verkauft. Die Zahlen zeigen jedoch, dass die Angebote fast sofort nicht glaubwürdig sind.Siebenjähriger Kooperationsvertrag für bis zu 3,75 Megawatt-Leistungirgendwo in der KapazitätMetropolstadt AtlantaOhne Investitionen, ohne genannte Partner, ohne Adresse der Finanzierungsquelle, ohne Öffnungsdatum und ohne Informationen zu den Energieversorgern oder Partnern. Drei und Dreiviertel Megawatt entsprechen ungefähr der Hälfte der sieben Megawatt, die diese Firma aktuell auf fünf Standorten für den HPC-Betrieb verwendet. Das ist etwa die Größe einiger Data-Center-Ebenen – nicht jedoch eine ernsthafte Energieversorgung.
Betrachten Sie diese Lücke einfach als einen Hinweis darauf, was vor sich geht. Das Rahmenwerk für dieses Konzept ist einfach – alles, was danach kommt, setzt dieses Rahmenwerk ein. Die Anforderungen bezüglich der Leistung von Energieerzeugern werden an die von den Versorgern bereitgestellten Megawatt-Massen angepasst, und die Gebühren, die dafür fällig sind, basieren auf diesen Megawatt-Massen, nicht auf einer „Gigawatt-Linie“. Der eigentliche Signalgeber in diesem Geschehen war nie der Leasingvertrag des Neobrains – sondern vielmehr das, was den regulierten Versorgern erlaubt wird zu bauen. Die Chance ist real – und sie beruht auf einem anderen Einkommensmodell.
Der „Hauptschlag“ ist kleiner, als es klingt – und das ist auch der Sinn dahinter.
Die Inhalte der Ankündigung sind eher oberflächlich. Das Abkommen gilt für eine Laufzeit von sieben Jahren und umfasst eine Leistung von bis zu 3,75 MW an vermieteter Kapazität – also Rack-Space, bei dem der Vermieter die Gebäude, die Klimatisierung sowie den Strom bereitstellt. Pro Megawatt betrachtet ist das die gesamte Geschichte des Unternehmens: Ein neu gegründetes Unternehmen, das von 560 GPU-Nutzung im Mitteljahr 2025 auf etwa 3.088 GPU-Nutzung zum Zeitpunkt der Anlage auf dem Markt gestiegen ist. Bis Ende 2026 soll das Unternehmen eine Gesamtleistung von etwa 18 MW erreichen.
Dann kommt die vermarktete Zahl. QumulusAI fasst das zusammen.Bis 2027 soll es eine Sichtlinie für eine Leistung von 2,5 GW geben.Es handelt sich um eine etwa 140-mal größere Leistung als die 18 MW-Basis – innerhalb von etwa zwölf Monaten. Dazu werden 150 MW an kurzfristigen Kollektorenleistungen sowie 250 MW auf 25 bis 125 verteilten Standorten eingesetzt. Keine dieser Leistungen ist im Rahmen von Verträgen festgelegt – und keine dieser Leistungen ist tatsächlich genutzt worden. Der unten dargestellte Mechanismus zeigt, warum ein distribuierter Modell mit unter 50 Megawatt-Leistung eher zu einer „Marketingzahl“ führt, anstatt zu einem echten Netzanschluss: Die kleinen Leistungsblöcke werden zusammengefasst und zu einer großen Leistung addiert. Die tatsächliche Nutzung der Energie erfolgt jedoch weiterhin durch Energieverträge, GPU-Lieferungen und Kapitalinvestitionen.
„Eine Sichtlinie“ ist das, was eine Unternehmen als Ambition bezeichnet, wenn es keine Nutzungsvereinbarung hat, die diese Ambition untermauern könnte.
Die Finanzierung, die für den Aufbau der Rampe verwendet wird, ist genauso neu wie der „Routenplan“. Sie verdient es, als solche zu markiert zu werden. Ungefähr…90 Millionen US-Dollar in konvertierbaren Anleihen von ATW Partners– Zwei Einrichtungen mit einem Wert von 45 Millionen Dollar – liegen unter einer Einrichtung mit einem Wert von 500 Millionen Dollar.Non-Recourse-USD.AI-FinanzierungsmöglichkeitWer seine Sicherheit in tokenisierten Warenhausrechnungen anlegt, der stellt die GPUs selbst über einen Stablecoin-basierten Kreditmarkt zur Verfügung – dieser finanziert bis zu 70 Prozent der genehmigten Installationen. Die konvertierbaren Anleihen, die auf den tokenisierten Warenhausrechnungen liegen, sind jedoch keine Beweis für die Fähigkeit, Gigawatt-Leistung zu erbringen. In der Finanzierungstradition gibt es keine Hinweise darauf, dass eine Leistung von 2,5 GW möglich ist. Es ist fair zu sagen, dass QumulusAI tatsächlich realisierte Einnahmen hat – 124 Millionen US-Dollar an Kundenverpflichtungen über drei Jahre, bei denen die Kunden bezahlen, egal ob sie die Energie nutzen oder nicht. Das Gesamtjahr 2026 beträgt dabei 3,4 Millionen US-Dollar. Das zeigt nur noch mehr, wie früh dieses Vorhaben noch ist. Die Ambition, Gigawatt-Leistung zu erbringen, ist also eine Finanzierungsstrategie mit einem bestimmten Zielwert verbunden.

Betrachten Sie die 2,5 GW als „unterhaltsame“ Größe – bis sie tatsächlich als Megawatt als Teil der Netzanschlussdaten gespeichert werden.
Die Nachfrage ist real – sie kommt einfach nicht von Neocloud.
Keines der oben genannten ist ein Skeptizismus bezüglich der Anforderungen an die KI – diese Anforderungen sind tatsächlich vorhanden und strukturell begründet. Die Basisannahme der IEA besagt, dass die globale Stromversorgung für Data Centers von 460 TWh im Jahr 2024 auf eine höhere Menge ansteigen wird.Über 1.000 TWh bis 2030 und 1.300 TWh bis 2035.Es handelt sich um eine Verdreifachung im Laufe eines Jahrzehnts. In den nächsten fünf Jahren werden die erneuerbaren Energien fast die Hälfte der zusätzlichen Nachfrage bedienen, während Erdgas den größten Anteil der Versorgung liefern wird. Das ist die gesamte Situation für den gesamten Energiehandel. Damit wird auch die erste Frage beantwortet, die ein Energieinvestor stellt: Es geht nie darum, ob jemand Strom erzeugt – sondern wer das tut und wer dazu berechtigt ist, den Kunden dafür zu berechnen.
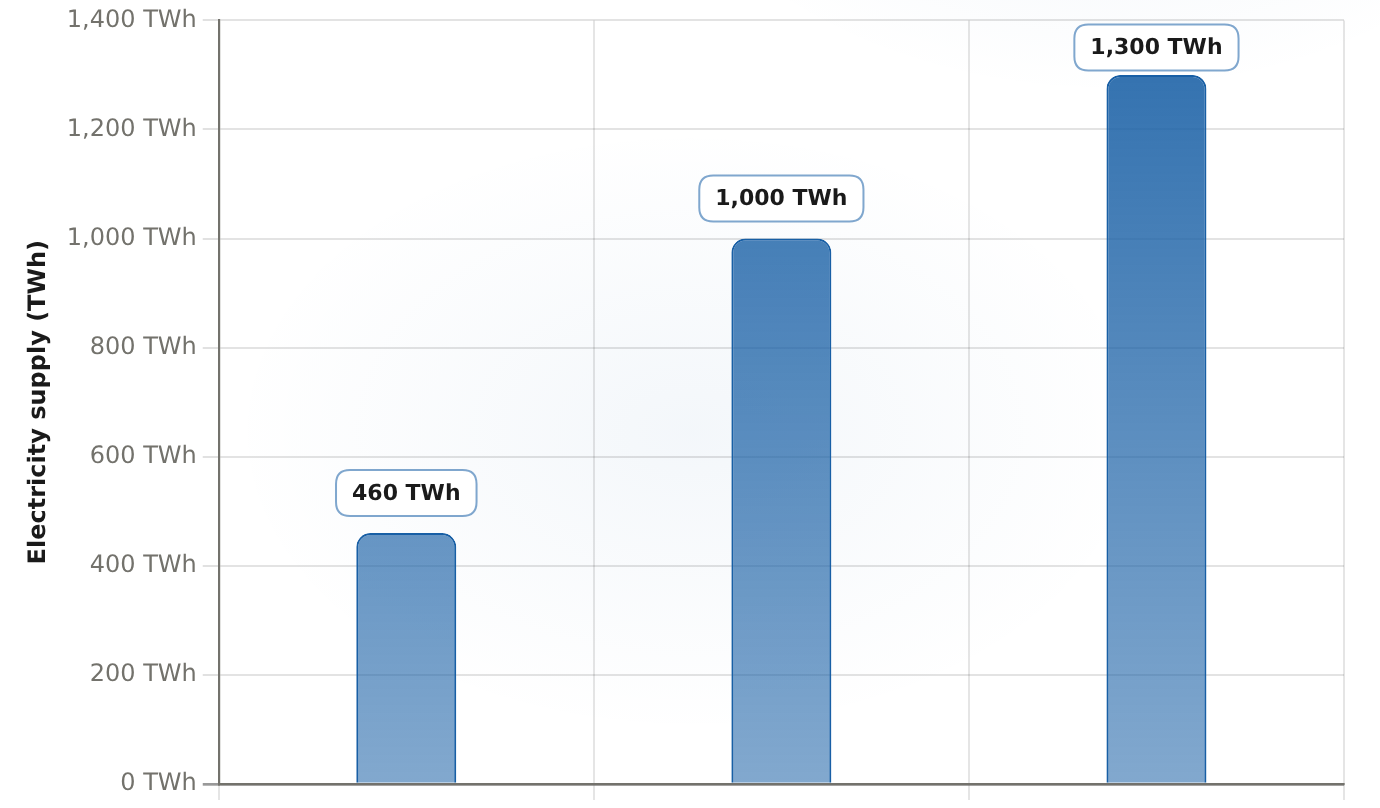
Der Grundfall-Bereich der Stromversorgung für Data-Center nach Schätzungen der IEA wird fast verdreifacht: von 460 TWh im Jahr 2024 auf 1.000 TWh im Jahr 2030 und 1.300 TWh bis 2035.
| Jahr | Stromversorgung für Data-Center (TWh) |
|---|---|
| 2024 | 460 |
| 2030 | 1000 |
| 2035 | 1300 |
Die Angebotskurve ist nicht der Ort, an dem die Meinungen sich unterscheiden – sondern das Vertragsbuch dahinter.
Wo das Leistungsniveau tatsächlich liegt: Die regulierte Tarifbasis von Georgia Power
In Atlanta geht die Nachfrage an Georgia Power – eine Tochtergesellschaft der Southern Company, die den Metropolraum versorgt – weiter. Die Mechanismen, mit denen diese Nachfrage in Einnahmen umgewandelt wird, sind die regulierten Tarife sowie das investierte Kapital. Eine Energiegesellschaft darf einen bestimmten, von den Regulatoren genehmigten Ertrag erzielen. Die Georgia Public Service Commission hat dies etwa genehmigt.9.885 MW von neuer GenerationFür den Zeitraum von 2027/28 bis 2030/31 wird etwa zwei Drittel des Bedarfs auf Erdgas auskommen – in neuen Kombi-Kreislaufanlagen in den Stahlwerken Bowen, Wansley und McIntosh. Ein weiteres Viertel wird durch thermische Energieverträge gedeckt. Der Rest wird durch Batteriestockung und Solarstrom gewährleistet werden – inklusive Energievertragsverhältnisse mit NextEra Energy Resources und Tenaska. Die Baukosten werden auf etwa 16,5 Milliarden US-Dollar geschätzt. Die Kunden tragen somit einen Betrag von 50 bis 60 Milliarden US-Dollar über die Jahre auf sich.
Es handelt sich dabei um die „Leitungen“, durch die die Nachfrage zu einer Theorie wird – und nicht zu einer Statistik. Die Belastung der Datenzentren wird zu großen Verpflichtungen und vorliegenden Nachfragenachrichten. Das PSC überprüft die Kapazitäten entsprechend diesen Vorhersagen. Der Investitionsaufwand für den Bau dieser Anlagen wird in die „Ratebasis“ eingerechnet – dadurch entstehen Einnahmen pro Aktie in Höhe von 16,5 Milliarden Dollar aus Gas und Batterien. Doch es gibt einen „Tor“ innerhalb dieses Kreislaufs – und ein Energieinvestor ignoriert ihn auf seine eigene Verantwortung. Bei der Genehmigung wurde festgestellt, dass nur eine Minderheit der zertifizierten Kapazitäten durch ausgeführte Verträge unterstützt wird. Der Großteil des Portfolios beruht auf spekulativen Kundenbeziehungen.
Die Konstruktion ist die These – und das Gate der Vorhersagequalität ist ihr einziger Ausfallpunkt.
Das Equity-Signal ist das Vertragsbuch der Southern Company.
Hier unterscheiden sich die Neoclouds und die Utility-Unternehmen in einer Weise, die die Asset-allokation beeinflusst. QumulusAI vermarktet eine Leistung von 2,5 GW; Southern Company verkauft hingegen 11 GW – diese Mengen sind bereits unterzeichnet worden. Im ersten Quartal 2026 stieg der Stromverbrauch der Data-Center-Infrastruktur bei Southern Company um 42% gegenüber dem Vorjahr. Die Verkäufe von Elektrizität an den Endverbrauchern stiegen um 2,3%. Das ist ein sehr starkes Wachstum im ersten Quartal seit historischen Zeiten, so CFO David Poroch.28 großvolumige Projekte mit einer Leistung von insgesamt 11 GW sind im Vertrag enthalten.Weitere 6 GW werden außerhalb von abgeschlossenen Vereinbarungen genutzt. Zudem gibt es noch einen „potenziellen Pipeline-Plan“ von 75 GW. Die Elektrosales des Southern Guides sollen um etwa… wachsen.8% pro Jahr bis 2029Es werden mehr als 80 Milliarden Dollar für fünfjährige Investitionen ausgegeben. Im Februar wurde außerdem ein Kredit von 26,5 Milliarden Dollar vom Department of Energy genehmigt. Dieser Kredit bezieht sich auf etwa 5 GW an neuen Gasanlagen, 6 GW an Kernenergieanlagen sowie die Verlängerung von Lizenzen. Zudem werden mehr als 1.300 Meilen von Übertragungsleitungen gebaut. Das ist der Unterschied zwischen einer Lastprognose und einem Auftragsbuch.
Beachten Sie die strukturelle Ähnlichkeit: „Line of Sight“ und „Prospective Pipeline“ sind dieselbe Marketingbezeichnung. Southern nutzt beide – 75 GW Prospective gegenüber 11 GW signierter Anlagen. Der Unterschied liegt in den umgesetzten Verträgen sowie den Regulierungen, die eine Umsetzung bestätigen. Zudem gibt es eine Kapitalstruktur, die das Ergebnis sichert: fast 80 Prozent der geplanten Erweiterungen werden tatsächlich realisiert.Bauweise oder Eigentum: Georgia Power und Southern CompanyOder wurde von den bestehenden Anlagen von Southern gekauft. Die PSC hat dem Vertrag sogar klare Bedingungen hinzugefügt: Georgia Power muss die Kunden mit hohen Lasten zwingen, ihre Leistung zu reduzieren.Längere Vertragsbedingungen, Mindestbeträge, finanzielle Sicherheitsmaßnahmen sowie KündigungszahlungenDamit, wenn der spekulativen Prozess abklingt, die Kosten auf die Datenzentren lasten, die dafür verantwortlich sind – und nicht auf die Verbraucher.
All das ist nicht mehr günstig – und genau das sollten Energieinvestoren überprüfen. Am 20. August 2026 lag der Kurs von Southern bei etwa 22,7-mal den durchschnittlichen Gewinnen gegenüber Duke’s 18,6-mal und NextEra’s 19,1-mal. Die Kapitalausgaben in den letzten zwölf Monaten betrugen rund 14 Milliarden Dollar, während der freie Cashflow deutlich niedriger war als im Vorjahr. Der „AI-Power-Premium“ ist bereits in den Preisen enthalten. Ein Dividendenrendite von etwas über 3% erfordert viel Anstrengung, damit dieser Wachstumspremium wieder zurückgehen kann. Der Premium bleibt nur bestehen, wenn die Prognosen stimmen: Die abgeschlossenen Verträge werden weiterhin fortgesetzt, die PSC bleibt positiv, und die langfristigen Investitionen fließen in Data-Center statt in Haushalte.
Der Aktiewert ist bereits festgelegt für die Umsetzung; die Verträge müssen dann umgesetzt werden.
Was ein Energieinvestor eigentlich besitzt – und wie.
Lesen Sie das Framework sowie die Karten der Anforderungen an die KI-Leistung durch – und ordnen Sie diese zu vier konkreten Ausfällen ein, in absteigender Reihenfolge nach dem Grad der direkten Auswirkung auf die vereinbarten Lasten:
- Regulierten Dienstleistungen – Southern Company ist das erste Unternehmen auf diesem Gebiet.Es ist der Vater von Georgia Power. Es besitzt oder hat die Lizenz, etwa fünfzig Prozent der gebauten Anlagen zu bauen. Es verfügt über ein Vertragsbuch mit einer Leistung von 11 GW. Zudem erzielt es eine regulierte Rendite auf einen Umsatz von etwa 16,5 Milliarden Dollar für den Bau. Nachbarn wie Duke teilen die gleichen Bedingungen bezüglich der Wachstumsdynamik im Südosten – doch sie haben nicht das gleiche Vertragsbuch wie Georgia Power und keine konzentrierte Exporte der gebauten Anlagen an ihre eigenen Aktionäre.
- IPPs und Generatoren.Ein Teil des zertifizierten Portfolios besteht aus Dritten: NextEra Energy Resources und Tenaska sind Vertragspartner bezüglich der PPA-Abnahme. Deshalb sind unabhängige Produzenten mit festen Abnahmemengen zu zweiten Nutzern dieses Portfolios geworden. Unternehmen wie Vistra profitieren davon, wenn die Gasflotte eine höhere Abgabe erbringt – sie tragen jedoch auch das Risiko der Erdgaspreise mit sich.
- Gas- und Speicherproduktion.Etwa zwei Drittel der Anlage besteht aus Gaskraftwerken mit Batteriesteuersystemen. Die Eigentümer dieser Gaskraftwerke, die Lieferanten für die Speicherung von Gas sowie die Anbieter von Gaskraftwerken erhalten die Investitionen. Die Schwäche liegt in der Unsicherheit bezüglich der Ölpreise, die direkt die Erzeugungskosten beeinflussen.
- Das Netz.Mehr als 1.300 Meilen an Leitungsverbindungen im Rahmen der DOE-Kredite sowie 28 große Projekte, die noch auf eine Verknüpfung mit dem Netz angewiesen sind, stellen die physischen Einschränkungen dar. Wenn die Verknüpfungsvorgänge verzögert werden, verschieben die Betreiber ihre Anlagen hinter den Messgeräten – dadurch wird Strom am Kundenort erzeugt. Dabei werden Gas und Batterien verwendet, um die Verknüpfung zu beschleunigen – doch diese Anlagen liegen außerhalb des Tarifrahmens. Die Ausbreitung solcher Anlagen am Kundenort…Fehlen der öffentlichen Stromnetzinfrastruktur, um mit dem Stand der Zeit Schritt zu haltenMit der durch KI gesteuerten Nachfrage ist die Interkonnektionswarteschlange selbst ein wichtiger Faktor. QumulusAI behauptet, dass es versucht, Zugang zu…100 MW an Naturgas hinter der Anlage.
Die Kreuzströme lösen sich entlang der Richtung auf – sie gehen nicht gegenseitig aus. Die Nachfrage nach Energie ist tatsächlich vorhanden und wird auf Gesamtebene erfasst. Die Verträge mit Southern sind bereits abgeschlossen. Die Mischung aus Gas- und Speicherprojekten ist reich an Investitionen, die auf den Preis basieren. Die vier wichtigen Punkte sind: die Prognosewerte, die Preise für Erdgas, die politischen Entscheidungen bezüglich der Tarife sowie die Wartezeiten für die Verbindungen zwischen den Projekten. Ein Energieinvestor kann somit konstruktiv sein, während er dabei vorsichtig bleibt, welche Unternehmen tatsächlich die vereinbarten Megawatt-Mengen erhalten werden.
Was die These widerlegt könnte
Die These – die Nutzung von vertraglich festgelegten Wattzahlen anstelle der verkauften Modelle – scheitert an bestimmten Punkten. Der Energieinvestor sollte diese Punkte im Voraus nennen.
- Der spekulative Prozess scheitert nicht zu verwirklichen.Wenn der unzertifizierte Anteil der Nachfrage hauptsächlich hypothetisch ist, dann wird die genehmigte Kapazität von etwa 9.885 MW zu einer überdimensionierten Kapazität. Die Kosten für diese Überkapazität betragen schätzungsweise 3,4 Milliarden Dollar an Steueranhebungen – das entspricht etwa 20 Dollar pro Haushalt pro Monat, wenn keine Maßnahmen zur Minderung der Überkapazität ergriffen werden. Das ist der klassische Auslöser für eine erneute Überprüfung der Gebühren und somit für einen Rückgang des regulierten Return on Equity.
- Die Neocloud-Gigawatt-Marketingstrategien bringen niemals Erfolg.Wenn die „Line-of-Sight“-Technologie im Stil von QumulusAI, die 2,5 GW beträgt, weiterhin nicht als erreichbare Megawattleistung für die Netzwerkverbindungen erscheint, dann werden die neu aufgelaufenen Neonetzwerke einfach als Finanzierungsexperimente bewertet. Die Argumente der Energieversorger werden nur in dem Maße geschädigt, in dem die Lastprognosen, auf denen die Zertifizierung beruhte, auf denselben „Phantom-Watt“ basieren.
- Regulatorische und kostenbezogene Umkehrungen.Die Behandlung der Strompreisfälle durch die PSC, die Anwendung der Regeln bezüglich großen Lastenverträgen, die steigenden Gaspreise gegenüber einer Flotte mit zwei Dritteln der gesamten Gasproduktion sowie die Verteilung der 50 bis 60 Milliarden Dollar als Investition – all das bestimmt, ob die Investitionen einen erwarteten Ertrag bringen oder zu einem politischen Problem werden.
Die Watch-Liste gibt Aufschluss über diese Schwachstellen. Erstens: Die Qualität der Kapazitäten – wird die Minderheit der zertifizierten Kapazitäten, die durch ausgeführte Verträge gesichert sind, zu einer Mehrheit, sobald die PSC-Zertifizierungen fällig werden? Zweitens: Die zusätzlichen Anlagen pro Quartal sowie alle Änderungen in den Investitionsrichtlinien der Energieversorger – 26 Projekte mit einer Leistung von 10 GW Ende 2025, dann 28 Projekte mit 11 GW im ersten Quartal 2026 – sind entscheidend. Dieser Prozess kann sich auch umkehren. Drittens: Die Entwicklungen bezüglich der Netzverbindungen und die Maßnahmen der PSC, einschließlich der Zeitplanung für die Preisgestaltung. Viertens: Ob die neuen Cloud-Anlagen tatsächlich zu signierten PPA-Abkommen und erreichbaren Megawattleistungen führen. Das Bild ist eine mehrjährige Entwicklung – die Kapazitäten sollen bis 2030/31 zertifiziert werden, der Umsatz soll bis 2029 wachsen, die Nachfrage nach Energie soll bis 2035 steigen. Es handelt sich also um eine Entwicklung, die über Jahrzehnte hinweg stattfindet, nicht über Quartale.
Die ruhige Version der Anfrage: Der Leasingvertrag für 3,75 MW ist keine Energiegeschichte – die 2,5 GW-Anbindung ist auch keine Lastvorhersage. Beides gehört nicht in das Modell eines Netzinvestors. Was in das Modell gehört, sind die 11 GW großen Lastverträge, die ca. 9.885 MW verifizierte Ausstattung in Georgia sowie die ca. 16,5 Milliarden Dollar an Investitionen, die die Aktionäre von Southern erhalten, um diese Infrastruktur zu bauen. Die Vorhersagen bezüglich dieser Investitionen sind dabei die entscheidenden Kriterien. Wenn ein Pressemitteilung das wichtigste Asset einer Investitionsstrategie ist, dann investiert der Investor gar nicht – er nimmt nur an einer „Keynote“-Veranstaltung teil. Folgen Sie einfach den vereinbarten Wattzahlen.








Kommentare
Noch keine Kommentare