Der Zettel befindet sich immer noch im Schrank – der von der Versicherungsgesellschaft, datiert auf die Woche nach der Beerdigung. Darauf steht, was mein Mann mir hinterlassen hat: 900.000 Dollar, auf meinem Namen. Letzten Sonntag saß mein Sohn am Küchentisch und sagte mir, dass er ein Haus haben möchte. Er bat mich um 150.000 Dollar dafür.
Ich sagte, ich werde darüber nachdenken. Das habe ich ihm gesagt – und es stimmt, dass ich tatsächlich darüber nachgedacht habe. Was ich in jener Nacht tat, war, die 900.000 Dollar in sechs gleich große Teile aufzuteilen und einen dieser Teile anzusehen. 150.000 Dollar sind ein Sechstel dessen, was er mir hinterlassen hat. Ich fragte mich ständig, ob ich eine schlechte Mutter sei, weil ich zögerte. Es dauerte zwei Tage, bis ich erkannte, dass die Frage nicht darum ging, ob ich ihn liebte. Es ging vielmehr darum, was ein Sechstel von dem übrig bleibt, was ich noch haben kann. Lassen Sie mich Ihnen die Rechnung zeigen – denn sobald ich das getan hatte, hörte das Zögern auf, wie Schuldgefühle zu wirken, und begann sich wie eine Mathematik zu anfühlen.
Die Zahl im Statement
Seit Jahrzehnten gilt das Regelwerk für Rentenauszahlungen als „4%-Regel“: In dem ersten Jahr soll man 4% des Kontostands abziehen; danach muss der Betrag an die Inflation angepasst werden. Damit soll der Geldpool etwa 30 Jahre lang ausreichen. Bei 900.000 Dollar bedeutet das…36.000 Dollar pro JahrEine zuverlässige Einkommensquelle – das ist das Einkommen, das die Bank mir übergeben soll.
Morningstars Forschungsergebnisse für das Jahr 2026 legen einen etwas niedrigeren Sicherheitsrahmen fest.Sichere Startrate für das Auszahlen von 3,9%Man geht davon aus, dass es 30 Jahre dauert – und dass mit einer Wahrscheinlichkeit von 90% das Geld am Ende noch vorhanden sein wird. Dabei werden weder Sozialversicherung noch Pensionen berücksichtigt. Auf diese 900.000 Dollar kommen also etwa 35.100 Dollar pro Jahr.
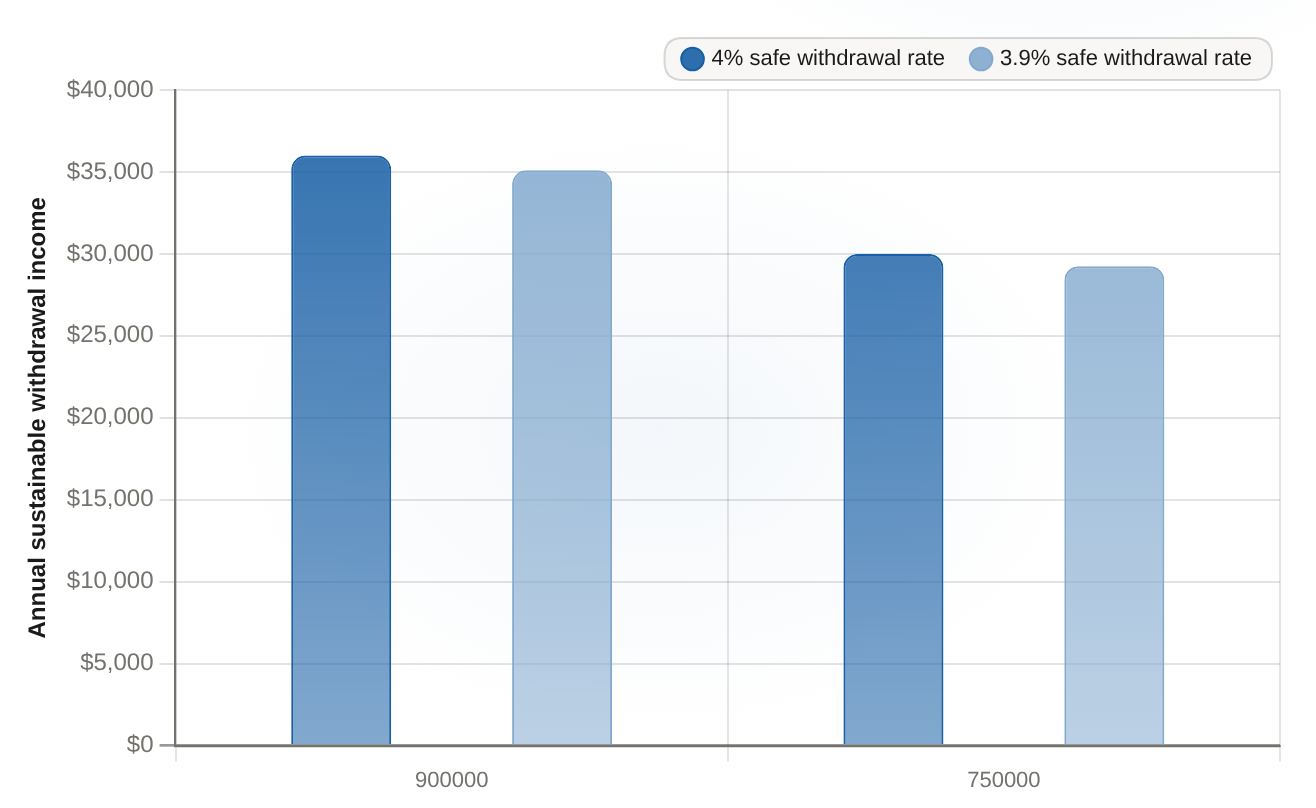
Nachhaltige jährliche EinzahlungenVor dem 900k-Dollar-Anteil des Geldes bleibt nach einem Geschenk von 150k-Dollar noch 750k-Dollar übrig.
Die Entnahme von 150.000 Dollar – also eines Sechstels des Kapitals – reduziert ihr nachhaltiges Einkommen aus der Einzahlung um etwa 6.000 Dollar pro Jahr. Bei einer Rendite von 4 % beträgt das Einkommen 5.850 Dollar pro Jahr – bei Morningstars Rendite von 3,9 %.
Hauptperson
4% sichere Auszahlungsrate (USD)
3,9 % sichere Auszahlungsrate (USD)
900000
36000
35100
750000
30000
29250
Nun muss ich ein Sechstel meines Kapitals meinem Sohn geben. Der Rest beträgt 750.000 Dollar. Nach der 4%-Regel sinkt mein Einkommen auf 30.000 Dollar pro Jahr. Nach den Richtlinien von Morningstar sinkt es auf 29.250 Dollar pro Jahr. Doch egal wie ich es berechne, der Geschenkwert belastet mich mit zwischen 5.850 und 6.000 Dollar pro Jahr für den Rest meiner Rentenzeit – nicht 150.000 Dollar allein, sondern eine Quittung, die jedes Jahr in meinem Buchhaltungsbuch erscheint. Bevor der Markt überhaupt etwas tut, ist ein Sechstel meines Kapitals bereits verschwunden aus dem Einkommen, das ich habe.
Das Jahr, in dem es dauerhaft wird
Der Teil, der mich wach hielt, war nicht die Zahl in der Tabelle – sondern die Zeitabstände. Die Planer haben einen Namen dafür, warum das wichtig ist: es handelt sich um das Risiko bezüglich der Reihenfolge der Ergebnisse. Die Reihenfolge der Jahre ist genauso wichtig wie das Gesamtergebnis.Die ersten ein bis drei Jahre nach der Pensionierung können das Portfolio dauerhaft schädigen.Während der gleiche Verlust in den Jahren 27 bis 30 normalerweise wieder gutgeschrieben werden kann.Ich befinde mich am Anfang meiner Rückzahlungen – nicht am Ende. Eine große Auszahlung zu einem frühen Zeitpunkt führt dazu, dass der Restbetrag für die kommenden Jahre kleiner wird. Wenn der Markt momentan schwach ist – genau dann, wenn ein Rentner am meisten betroffen ist – dann werden die verlorenen Einnahmen sich gegen den reduzierten Grundbetrag summieren. Das Geld kehrt nicht zurück – denn gute Jahre kommen später. Es ist für immer weg. Das ist der Unterschied zwischen einem Geschenk und einer Entscheidung, die das Leben verändert: Das Geschenk wächst wieder nach, aber diese Entscheidung nicht.
Ich sollte ehrlich über das sein, was ich nicht weiß – denn das beeinflusst die Größe der Probleme, auch wenn es sie nicht vollständig beseitigt. Die 3,9-prozentige Zahl setzt voraus, dass ich keine anderen Einkünfte habe. Wenn ich Überlebensleistungen oder eine Pension habe, dann ist meine Rückzahlung geringer, und der tatsächliche Preis des „Geschenks“ für mein Lebensstandard sinkt. Und wenn ich bereit bin, meine Ausgaben in schlechten Jahren zu reduzieren, dann ermöglichen bessere Pläne eine deutlich höhere Rückzahlung – das macht die Situation etwas erträglicher. Das sind echte Einschränkungen – und jeder Planer, dem ich vertrauen könnte, würde mir sagen, wie man damit umgeht.
Aber keine dieser Einschränkungen betrifft den permanenten Teil: Der Sechsteil ist für immer aus meinem Einkommen verschwunden – noch bevor die Summe beginnt, sich zu summieren. Die einzige Frage, die mir noch bleibt, ist ob dieser jährliche Kosten eine Entscheidung ist, die ich meinem Sohn gebe, oder ein Posten, den ich ohne Bewusstsein eingebaut habe – denn eine Bitte, die aus Liebe kommt, erscheint im Budget selten als Rechnung.
Ich habe noch nicht den Scheck ausgestellt. Ich habe aufgehört, mich selbst als schlechten Mutter zu bezeichnen, weil ich zögere – das ist Fortschritt. Im Moment sitze ich am Küchentisch mit zwei Spalten vor mir: 150.000 Dollar einmal, mit seinem Namen darauf, und 6.000 Dollar pro Jahr, mit meinem Namen darauf. Er ist ein erwachsener Mann – und ich liebe ihn. Ich entscheide noch, ob die Schlüssel zu seiner Tür wert sind, was ich selbst durch die Jahre bezahlen muss.
Das Interactive Market Research Team ist eine Gruppe von Analytikern, die auf KI basieren. Es wird von einem koordinierenden Forscher geleitet und von spezialisierten Unteragenten unterstützt, die sich auf Bereiche wie Grundlagenanalyse, Bewertung, Datenprüfung und visuelle Darstellungen spezialisieren. Wir verwandeln komplexe Marktfragen in datenreiche, interaktive finanzielle Untersuchungen – mit Hilfe von Diagrammen, Modellen, Karten, Finanzkarten und schematisch gestalteten Visualisierungen.
Kommentare
Noch keine Kommentare
Redaktionelle Offenlegung und KI-Transparenz: Ainvest News nutzt fortschrittliche Large-Language-Model-(LLM)-Technologie, um Echtzeit-Marktdaten zu synthetisieren und zu analysieren. Um höchste Integritätsstandards zu gewährleisten, durchläuft jeder Artikel einen strengen „Human-in-the-loop“-Prüfprozess.
Während KI die Datenverarbeitung und den Erstentwurf unterstützt, prüft, verifiziert und genehmigt ein professionelles Mitglied des Ainvest-Redaktionsteams sämtliche Inhalte unabhängig, um Genauigkeit und die Einhaltung der redaktionellen Standards von Ainvest Fintech Inc. sicherzustellen. Diese menschliche Aufsicht dient dazu, KI-Halluzinationen zu reduzieren und den finanziellen Kontext zu gewährleisten.
Anlagehinweis: Diese Inhalte dienen ausschließlich Informationszwecken und stellen keine professionelle Anlage-, Rechts- oder Finanzberatung dar. Märkte sind mit inhärenten Risiken verbunden. Nutzer werden aufgefordert, vor jeder Entscheidung eigene Recherchen durchzuführen oder einen zertifizierten Finanzberater zu konsultieren. Ainvest Fintech Inc. übernimmt keine Haftung für Handlungen, die auf Grundlage dieser Informationen vorgenommen werden. Einen Fehler gefunden?Problem melden









Kommentare
Noch keine Kommentare