
Catch pre-market movers with AI signals.
Die Zinsen für 10-jährige und 30-jährige Staatsanleihen haben ihren höchsten Stand seit 2007 erreicht. Besondere Risiken für den Aktienmarkt sind zu beachten.
Sowohl die Zinsen für 10-jährige als auch für 30-jährige US-Staatsanleihen haben neue Höhen erreicht – Höhen, die seit 2007 nicht mehr vorgekommen sind. Am 15. September erreichte die Zinsen für 10-jährige Staatsanleihen kurzzeitig 5,041 %, das höchste Niveau seit Juli 2007. Die Zinsen für 30-jährige Staatsanleihen erreichten 5,401 %, das höchste Niveau seit Juni 2007.
Was bedeuten die höheren 10-jährigen und 30-jährigen Treuhandzinsen?
Die zentrale Frage für Investoren ist der steigende Preis des langfristigen Kapitals. Höhere Renditen auf langfristige Anleihen beeinflussen zunächst die Bewertungen von Aktien. Wenn diese weiterhin hoch bleiben, können sie auch die Finanzierungskosten von Unternehmen, die Gewinnprognosen sowie die Marktliquiden beeinflussen.
Der Zinssatz für 10-jährige Staatsanleihen spiegelt in großem Maße die Erwartungen bezüglich Inflation, Wachstum und der Politik der Federal Reserve in den kommenden Jahren wider. Der Zinssatz für 30-jährige Staatsanleihen hingegen bezieht sich auf eine längere Frage: Welchen Ertrag benötigen Investoren, um Geld an die US-Regierung für drei Jahrzehnte zu leihen?
Ein Renditewert von über 30 Jahren im Vergleich zum Höchststand im Jahr 2007 deutet darauf hin, dass die Investoren mehr Entschädigung für die langfristigen Inflationsrisiken, die Haushaltsdefizite sowie die zukünftigen Anleiheemissionen der US-Notenbanken wollen. Der Druck durch die Ölpreise hat die Inflationprobleme weiter verstärkt. Gleichzeitig stellen die großen Technologieunternehmen langfristige Anleihen aus, um die Datencenter, die Rechenkapazitäten und die Investitionen in KI-Systeme finanzieren zu können.
Regierungen und große Technologieunternehmen nutzen denselben Pool an langfristigen Ersparnissen: Pensionsfonds, Versicherungsgesellschaften, Reservenmanager sowie globale Vermögensverwalter. Wenn die Anzahl der langfristigen Anleihen schneller steigt als die Nachfrage, sinken die Kurse der Anleihen und die Renditen steigen.
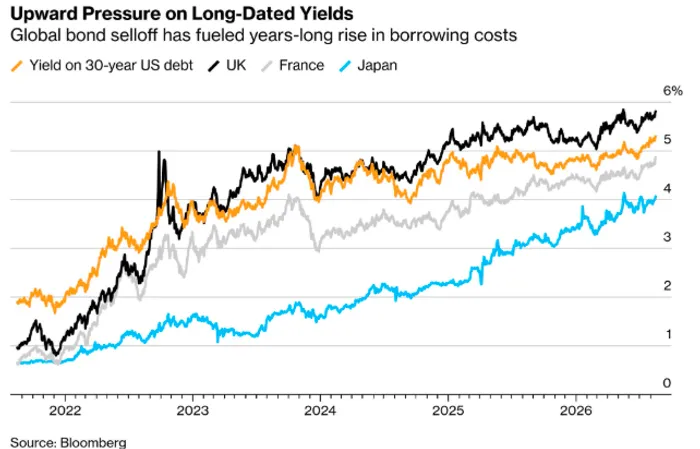
Warum steht der globale Anleihenmarkt unter Druck?
Es handelt sich dabei nicht nur um eine Angelegenheit der US-Finanzbehörde. Die langfristigen Renditen sind auch in Japan, Großbritannien, Deutschland und anderen wichtigen Märkten gestiegen.Die Bank für internationale Setzungen hat den Anstieg der langfristigen Zinsen mit finanziellen Druckfaktoren sowie einem höheren Termpremium in Verbindung gebracht. Gleichzeitig haben die Investoren sich auf Kreditnehmer mit höherer Qualität konzentriert.
Die Schwäche des globalen Anleihemarktes führt dazu, dass die Finanzierungskosten über die Staatsanleihen hinausgehen. US-Treasury-Anleihen dienen als Referenz für Unternehmensanleihen, Hypotheken, Finanzierung von Gewerbeimmobilien sowie Dollarkredite in Schwellenländern. Eine anhaltende Steigerung der Treasury-Zinsen hat daher Auswirkungen auf mehr als nur die Anleiheportfolios.
Risiko 1: Teure Aktien sind von Wertschwankungen betroffen.
Höhere langfristige Renditen verringern den aktuellen Wert der zukünftigen Gewinne. Investoren waren bereit, hohe Preise für Unternehmen zu zahlen, die in Zukunft große Cashflows erzielen werden – vor allem dann, wenn die langfristigen Renditen niedrig waren. Eine langfristige Treasury-Rendite von fast 5% ändert diese Situation.
Die am stärksten exponierten Unternehmen weisen vier gemeinsame Eigenschaften auf: hohe Bewertungen, begrenzte aktuelle Cashflows, Gewinne, die in der Zukunft erwartet werden, sowie die Notwendigkeit, weiterhin externe Finanzmittel zu erhalten. Softwareunternehmen mit hohen Preisniveaus pro Verkauf, verlustträchtige Biotechnologieunternehmen sowie AI-nahe Unternehmen, deren Preise auf ferne Umsatzeffekte beruhen, sind besonders anfällig für höhere langfristige Erträge.
Das bedeutet jedoch nicht, dass alle Technologieunternehmen denselben Risiko haben. Große Unternehmen mit stabilen Cashflows und langen Schuldenrückzahlungsfristen können höhere Zinsen in der kurzen Zeit besser tragen.
Risiko zwei: Die Kosten des Refinanzierungsprozesses können die zukünftigen Einnahmen verringern.
Höhere Erträge führen nicht sofort zu höheren Finanzkosten für alle Unternehmen. Viele große Unternehmen haben Anleihen mit festem Zinssatz und langen Laufzeiten, die bei niedrigeren Kreditkosten ausgegeben wurden.
Der Druck entsteht, wenn die Schulden fällig werden. Ein Unternehmen, das seine Schulden mit höheren Zinsen refinanziert, muss mehr Geld für die Zinszahlungen verwenden. Dadurch wird weniger Geld zur Verfügung stehen, um Aktien zurückkaufen, Übernahmen vorzunehmen, Kapitalinvestitionen durchzuführen oder Dividenden auszuschütten.
Die Investoren sollten die Verfallsdaten der Schulden, den Anteil der festverzinslichen Schulden sowie die Zinsausgleichsraten überprüfen. Kommerzielle Immobilien, REITs, Versorgungsunternehmen, kleine Unternehmen und hochverschuldete Konsumunternehmen sind oft stärker betroffen – schließlich spielt externe Finanzierung eine größere Rolle in ihren Geschäftsmodellen.
Risiko drei: Erhöhte Kreditspreise deuten auf ein ernstere Problem hin.
Ein höherer Zinssatz für die Staatsanleihen ist nur die erste Phase des Marktschocks. Die ernstere Warnung tritt ein, wenn die Kreditspreise der Unternehmen zunehmen.
Wenn der Zinssatz für Staatsanleihen mit einer Laufzeit von 30 Jahren weiterhin hoch bleibt, während die Differenzen zwischen Investment- und Hochzinskrediten stabil bleiben, dann handelt der Markt hauptsächlich um eine Anpassung der Bewertungen. Wenn die Differenzen zwischen Technologieinvestment-Grade-Krediten, Hochzinskrediten sowie Krediten mit einer Kategorie CCC zunehmen, fordern die Investoren mehr Entschädigung für das Risiko von Unternehmenszahlungsrückständen und Refinanzierungsrisiken.
In diesem Moment ändert sich die Frage. Der Markt fragt nicht mehr nach der Multiplikatorzahl, die eine Firma verdient. Er fragt vielmehr, ob die Firma noch Kredite aufnehmen kann – und zu welchem Preis.
Risiko vier: Aktien und Anleihen können gleichzeitig fallen.
Langefristige Regierungsanleihen haben oft dazu beigetragen, die Portfolios während der Rückgaben von Aktien zu schützen. Dieses Muster funktioniert am besten, wenn eine schwächere Wirtschaftsentwicklung oder fallende Inflation dazu führt, dass die Zinsen niedriger werden.
Die aktuelle Drucklage auf dem Anleihenmarkt entsteht durch Inflationprobleme, die fiskalischen Entwicklungen sowie höhere Zinsen. Diese Faktoren können dazu führen, dass Aktien und langfristige Anleihen gleichzeitig sinken. Anleihen bieten zwar weiterhin Einkommen, aber sie bieten möglicherweise weniger Schutz gegen einen Rückgang der Aktienkurse als die Investoren erwarten.
Drei Indikatoren, auf die Investoren achten sollten
Die 30-jährige Treuhandzinsen sowie die Nachfrage bei den Auktionen zeigen, dass die langfristigen Käufer weiterhin eine höhere Entlohnung fordern. Höhere Zinsen in Kombination mit niedrigen Bid-to-Cover-Raten oder schlechten Auktionspreisen zeigen, dass die langfristigen Käufer weiterhin mehr Entlohnung benötigen.
Technologieinvestitions-Spreads, hohe Rendite-Spreads und CCC-Spreads. Diese Indikatoren zeigen an, ob der Stress auf dem Treuhandmarkt auch die Unternehmen beeinträchtigt.
Ölpreise, langfristige Inflationserwartungen und die Anpassung der Gewinnprognosen – steigende Zinsen, höhere Ölpreise sowie niedrigere Gewinnprognosen schaffen die schwierigste Situation für die Aktienmärkte.

Tianhao Xu ist derzeit Finanzinhaltsredakteur, der sich auf FinTech und Marktanalysen spezialisiert hat. Zuvor arbeitete er mehrere Jahre als Full-Time-Forex-Trader, wobei er sich auf den Handel mit globalen Währungen und die Risikomanagement konzentrierte. Er verfügt über einen Master-Abschluss in Finanzanalyse.






